
Taux d'impôt sur le revenu de l'Illinois : un taux unique de 4,95 % sur le revenu net
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
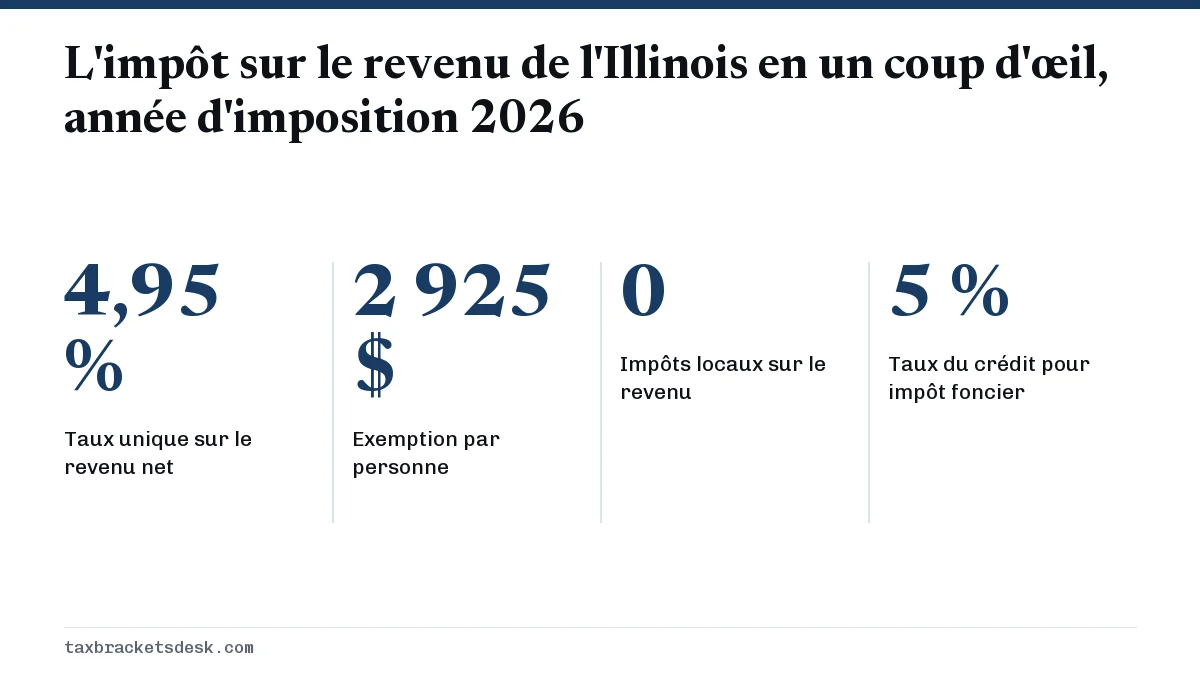
Le taux d'impôt sur le revenu de l'Illinois est un taux unique de 4,95 % du revenu net, en vigueur depuis le 1er juillet 2017, selon l'Illinois Department of Revenue. Tous les résidents paient le même taux sur chaque dollar imposable. L'exemption de l'Illinois (exemption allowance) est de 2 925 $ par personne pour l'année d'imposition 2026, contre 2 850 $ pour 2025.
- 01Taux d'impôt sur le revenu de l'Illinois
- 4,95 % du revenu net (depuis le 1er juillet 2017)
- 02Exemption, 2026
- 2 925 $ par exemption
- 03Exemption, 2025
- 2 850 $ par exemption
- 04Exemption supplémentaire
- 1 000 $ pour les 65 ans et plus et 1 000 $ pour la cécité reconnue
- 05Aucune exemption si l'AGI fédéral dépasse
- 500 000 $ en déclaration conjointe; 250 000 $ pour toutes les autres déclarations
- 06Crédit pour impôt foncier
- 5 % de l'impôt foncier sur votre résidence principale en Illinois
Quel est le taux d'impôt sur le revenu de l'Illinois?
Le taux d'impôt sur le revenu de l'Illinois pour les particuliers est de 4,95 % du revenu net. L'Illinois Department of Revenue indique que ce taux est en vigueur depuis le 1er juillet 2017; il s'applique aux déclarations de l'année d'imposition 2025 produites en 2026 et à celles de l'année d'imposition 2026 produites en 2027.
Le revenu net est la notion clé. En Illinois, le revenu net correspond à votre revenu de base (revenu brut rajusté fédéral, plus les ajouts de l'Illinois, moins les soustractions de l'Illinois) moins votre exemption. Vous le déclarez sur le formulaire IL-1040, Individual Income Tax Return, qui devait être produit au plus tard le 15 avril 2026 pour l'année d'imposition 2025.
Comment les tranches d'impôt de l'Illinois sont-elles structurées?
L'Illinois n'a pas de tranches. La Constitution de l'Illinois, à la section 3 de l'article IX, exige que tout impôt sur le revenu des particuliers soit à taux non progressif; l'État ne peut donc pas utiliser une échelle de taux croissants comme le système fédéral ou comme les taux d'impôt sur le revenu du New Jersey, qui vont de 1,4 % à 10,75 %.
Avec un taux unique, votre taux marginal et votre taux maximal sont tous deux de 4,95 %, que vous gagniez 30 000 $ ou 3 millions de dollars. Votre taux effectif est inférieur à 4,95 %, parce que l'exemption et certaines soustractions sont retranchées avant l'application du taux. La différence entre ces deux notions est expliquée dans notre page sur le taux marginal d'imposition.
L'évolution du taux de l'Illinois
| Période | Taux |
|---|---|
| De 1969 à 1982 | 2,5 % |
| De 1990 à 2010 | 3 % |
| De 2011 à 2014 | 5 % |
| De 2015 au 30 juin 2017 | 3,75 % |
| Du 1er juillet 2017 à aujourd'hui | 4,95 % |
Les périodes ci-dessus proviennent de la page des taux des années antérieures du Department of Revenue, qui indique aussi de plus courtes périodes à des taux de 2,5 % à 3 % dans les années 1980. Le changement de 2017 est entré en vigueur en milieu d'année; les déclarations de 2017 ont donc utilisé un taux combiné.
L'exemption de l'Illinois et les autres réductions
L'Illinois n'a pas de déduction forfaitaire et ne permet pas d'utiliser les déductions détaillées fédérales. La principale réduction est l'exemption de l'Illinois (exemption allowance), un montant fixe par personne demandé à la ligne 10 du formulaire IL-1040 et indexé chaque année sur l'inflation.
| Élément | Année d'imposition 2025 | Année d'imposition 2026 |
|---|---|---|
| Chaque contribuable, conjoint et personne à charge | 2 850 $ | 2 925 $ |
| Supplément, 65 ans ou plus | 1 000 $ | 1 000 $ |
| Supplément, cécité reconnue | 1 000 $ | 1 000 $ |
| Exemption perdue si l'AGI fédéral dépasse | 500 000 $ en déclaration conjointe / 250 000 $ autres | 500 000 $ en déclaration conjointe / 250 000 $ autres |
L'exemption s'applique en tout ou rien au plafond de revenu : une déclaration conjointe dont l'AGI fédéral est de 500 001 $ inscrit zéro à la ligne 10. Les personnes à charge sont inscrites à l'annexe IL-E/EITC, Illinois Exemption and Earned Income Credit Schedule. Une personne qui peut être déclarée à charge dans la déclaration d'une autre personne n'a droit à l'exemption que si son revenu de base en Illinois ne dépasse pas le montant de l'exemption.
Les revenus de retraite sont soustraits
La ligne 5 du formulaire IL-1040 soustrait les prestations de sécurité sociale imposées au fédéral et la plupart des revenus de retraite, y compris les régimes d'employeur admissibles comme les 401(k), les IRA et les pensions gouvernementales, comme le décrit la Publication 120, Retirement Income. Un retraité dont le revenu se compose uniquement de prestations de sécurité sociale et de pension ne doit souvent aucun impôt sur le revenu en Illinois, même avec un AGI fédéral élevé.
Crédits de l'annexe ICR
- Crédit pour impôt foncier : 5 % de l'impôt foncier de l'Illinois payé sur votre résidence principale.
- Crédit pour frais d'études de la maternelle à la 12e année (K-12) : pour les frais scolaires admissibles de plus de 250 $ payés pour un élève à temps plein de moins de 21 ans, jusqu'à un maximum de 750 $ par famille.
- Ces deux crédits ne sont pas offerts si l'AGI fédéral dépasse 500 000 $ dans une déclaration conjointe ou 250 000 $ dans toute autre déclaration.
- Le crédit d'impôt sur le revenu gagné (Earned Income Credit) et le crédit d'impôt pour enfants (Child Tax Credit) de l'Illinois, demandés à l'annexe IL-E/EITC; pour 2025, le crédit d'impôt pour enfants est passé à 40 % du crédit sur le revenu gagné de l'Illinois pour les familles ayant un enfant de moins de 12 ans.
L'Illinois a-t-il des impôts locaux sur le revenu?
Non. Les villes, les comtés et les districts scolaires de l'Illinois ne prélèvent pas d'impôt sur le revenu des particuliers, et cela inclut Chicago. Les services locaux en Illinois sont financés principalement par les impôts fonciers et les taxes de vente, ce qui explique en partie pourquoi on ne peut pas juger le fardeau fiscal global de l'État uniquement d'après le taux de 4,95 %.
L'Illinois a toutefois des ententes de réciprocité avec l'Iowa, le Kentucky, le Michigan et le Wisconsin. Un résident de l'Illinois qui travaille dans l'un de ces États déclare son salaire dans le formulaire IL-1040 et paie l'impôt de l'Illinois sur celui-ci, tandis qu'un résident de l'un de ces États qui travaille en Illinois ne paie l'impôt sur son salaire qu'à son État de résidence.
L'Illinois a-t-il changé son taux d'impôt sur le revenu pour 2026?
Non. Le taux d'impôt sur le revenu de l'Illinois reste de 4,95 % pour l'année d'imposition 2026. Ce qui a changé, c'est l'exemption, qui passe de 2 850 $ à 2 925 $ par exemption, comme l'indique l'Informational Bulletin FY 2026-15 du Department of Revenue.
Tout passage à un système progressif exigerait une modification de la constitution de l'État. Les électeurs ont rejeté en novembre 2020 une proposition de modification qui aurait permis des taux progressifs; le taux unique reste donc en place à moins qu'une nouvelle modification soit adoptée. Le formulaire IL-1040 de 2026 et ses instructions ne sont pas encore publiés; ils paraissent habituellement en décembre ou en janvier.
Exemple chiffré : l'impôt sur le revenu de l'Illinois pour une famille de quatre personnes
Prenons un couple marié produisant une déclaration conjointe, avec deux enfants, un AGI fédéral de 120 000 $ pour 2026, aucun ajout ni aucune soustraction de l'Illinois et 6 000 $ d'impôt foncier payé sur sa maison en Illinois.
- Revenu de base : 120 000 $ (AGI fédéral sans rajustement de l'Illinois).
- Exemption : 4 personnes x 2 925 $ = 11 700 $.
- Revenu net : 120 000 $ - 11 700 $ = 108 300 $.
- Impôt à 4,95 % : 108 300 $ x 0,0495 = 5 360,85 $, arrondi à 5 361 $.
- Crédit pour impôt foncier : 5 % x 6 000 $ = 300 $.
- Impôt sur le revenu de l'Illinois après crédit : 5 061 $.
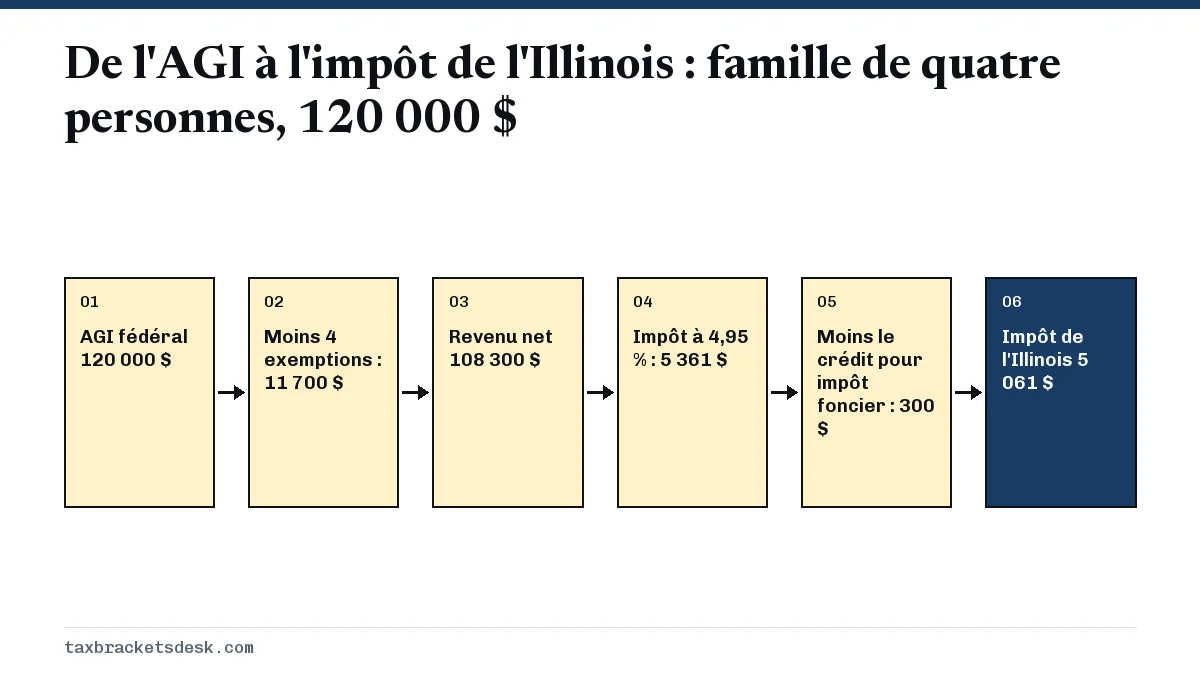
Le taux effectif de la famille en Illinois est d'environ 4,2 % de l'AGI, sous le taux affiché de 4,95 %, en raison des exemptions et du crédit. Si ce même couple prenait sa retraite et vivait avec 120 000 $ de prestations de sécurité sociale et de revenus de pension, la soustraction de la ligne 5 ramènerait son revenu de base près de zéro. Comparez le traitement de revenus semblables dans d'autres États sur la page des taux d'impôt sur le revenu par État, ou dans l'État voisin à taux unique présenté dans notre page sur l'impôt sur le revenu de la Pennsylvanie.
Questions fréquentes
Combien d'impôt paie-t-on en Illinois sur 50 000 $?
Pour une personne célibataire ayant 50 000 $ d'AGI fédéral et aucun rajustement de l'Illinois en 2026, le revenu net est de 50 000 $ moins l'exemption de 2 925 $, soit 47 075 $. À 4,95 %, l'impôt de l'Illinois est d'environ 2 330 $, soit un taux effectif d'environ 4,7 %.
L'Illinois impose-t-il les revenus de retraite?
En général, non. La ligne 5 du formulaire IL-1040 soustrait les prestations de sécurité sociale imposées au fédéral, les prestations de retraite des chemins de fer (railroad retirement), les retraits de régimes d'employeur admissibles, les retraits d'IRA et les pensions gouvernementales. Les salaires, les intérêts, les dividendes et les gains en capital restent imposables.
Quel est le montant de l'exemption de l'Illinois pour 2026?
L'exemption de l'Illinois pour l'année d'imposition 2026 est de 2 925 $ pour chaque contribuable, conjoint et personne à charge, avec un supplément de 1 000 $ pour les 65 ans ou plus et de 1 000 $ pour la cécité reconnue. Elle n'est pas accordée si l'AGI fédéral dépasse 500 000 $ dans une déclaration conjointe ou 250 000 $ dans les autres déclarations.
Chicago a-t-elle un impôt municipal sur le revenu?
Non. Les résidents de Chicago paient seulement l'impôt sur le revenu de l'Illinois de 4,95 %, sans impôt municipal sur les salaires. Les recettes locales de Chicago proviennent des impôts fonciers, des taxes de vente et d'autres impôts.
Quand le taux d'impôt sur le revenu de l'Illinois a-t-il changé pour la dernière fois?
Le taux est passé de 3,75 % à 4,95 % le 1er juillet 2017. Auparavant, il était de 5 % de 2011 à 2014 et de 3,75 % de janvier 2015 à juin 2017.
Sources
- Illinois Department of Revenue, Income tax rates tax.illinois.gov
- Illinois Department of Revenue, Individual income tax rates for prior years tax.illinois.gov
- Illinois Department of Revenue, What is the Illinois exemption allowance? tax.illinois.gov
- Illinois Department of Revenue, Informational Bulletin FY 2026-15 tax.illinois.gov
- Illinois Department of Revenue, 2025 Form IL-1040 instructions tax.illinois.gov
- Illinois Department of Revenue, 2025 Schedule ICR instructions tax.illinois.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.