
Taux d'impôt sur le revenu de l'Ohio pour 2026 : le nouveau taux unique de 2,75 %, plus l'impôt des villes et des districts scolaires
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les taux d'impôt sur le revenu de l'Ohio pour 2026 sont de 0 % sur les premiers 26 050 $ de revenu imposable non commercial et un taux unique de 2,75 % au-delà, après que le House Bill 96 a supprimé la tranche maximale de 3,125 % utilisée pour 2025. Le revenu d'entreprise reste imposé à 3 % après sa propre déduction. La plupart des résidents de l'Ohio doivent aussi un impôt municipal sur le revenu, et beaucoup doivent un impôt sur le revenu de district scolaire.
- 01Taux de l'Ohio, année d'imposition 2026
- 0 % jusqu'à 26 050 $; 2,75 % au-delà
- 02Taux maximal de l'Ohio, année d'imposition 2025
- 3,125 % au-delà de 100 000 $
- 03Revenu d'entreprise imposable
- 3 % (taux unique)
- 04Exemption personnelle 2025
- 2 400 $, 2 150 $ ou 1 900 $ selon le revenu; 0 $ à 750 000 $ et plus
- 05Districts scolaires ayant un impôt sur le revenu (liste de 2025)
- Plus de 200, de 0,25 % à 2 %
- 06Exemple de taux municipal
- Columbus, 2,5 %
Quels sont les taux d'impôt sur le revenu de l'Ohio pour 2026?
Pour l'année d'imposition 2026, l'Ohio n'impose rien sur les premiers 26 050 $ de revenu imposable non commercial et impose 2,75 % sur le revenu qui dépasse ce montant. L'article 5747.02 de l'Ohio Revised Code, modifié par le House Bill 96 (le budget de l'État de 2025, signé le 30 juin 2025), fixe l'impôt de 2026 à 332 $ plus 2,75 % du montant qui dépasse 26 050 $. Il n'y a aucune tranche supérieure.
L'Ohio devient ainsi un État à taux unique avec une large tranche à zéro, et à 2,75 %, son taux est maintenant inférieur aux taux uniques de la Pennsylvanie (3,07 %) et du Michigan (4,25 %); la page sur les taux d'impôt sur le revenu des États compare d'autres États. Le taux de 3,125 % sur le revenu de plus de 100 000 $, qui s'appliquait en 2025, disparaît pour 2026. En date de septembre 2026, la page Annual Tax Rates de l'Ohio Department of Taxation présente les barèmes seulement jusqu'à 2025; la table de 2026 figurera dans les instructions de l'IT 1040 de 2026, habituellement publiées vers le début de la saison des déclarations.
Le revenu d'entreprise imposable, comme les bénéfices transmis par une société S (S corporation) ou une entreprise individuelle, est imposé séparément : les premiers 250 000 $ sont déductibles et le reste est imposé au taux unique de 3 %.
Comment les tranches de l'Ohio sont-elles structurées? Comparaison de 2024 à 2026
L'Ohio a fusionné ses tranches par étapes. Le tableau ci-dessous présente les barèmes du revenu non commercial publiés par le Department of Taxation pour 2024 et 2025, et le barème de 2026 prévu dans la loi modifiée.
| Revenu imposable non commercial | 2024 | 2025 | 2026 |
|---|---|---|---|
| 0 $ à 26 050 $ | 0 % | 0 % | 0 % |
| 26 050 $ à 100 000 $ | 360,69 $ + 2,75 % au-delà de 26 050 $ | 342 $ + 2,75 % au-delà de 26 050 $ | 332 $ + 2,75 % au-delà de 26 050 $ |
| Plus de 100 000 $ | 2 394,32 $ + 3,5 % au-delà de 100 000 $ | 2 394,32 $ + 3,125 % au-delà de 100 000 $ | Même ligne que ci-dessus : 332 $ + 2,75 % au-delà de 26 050 $ |
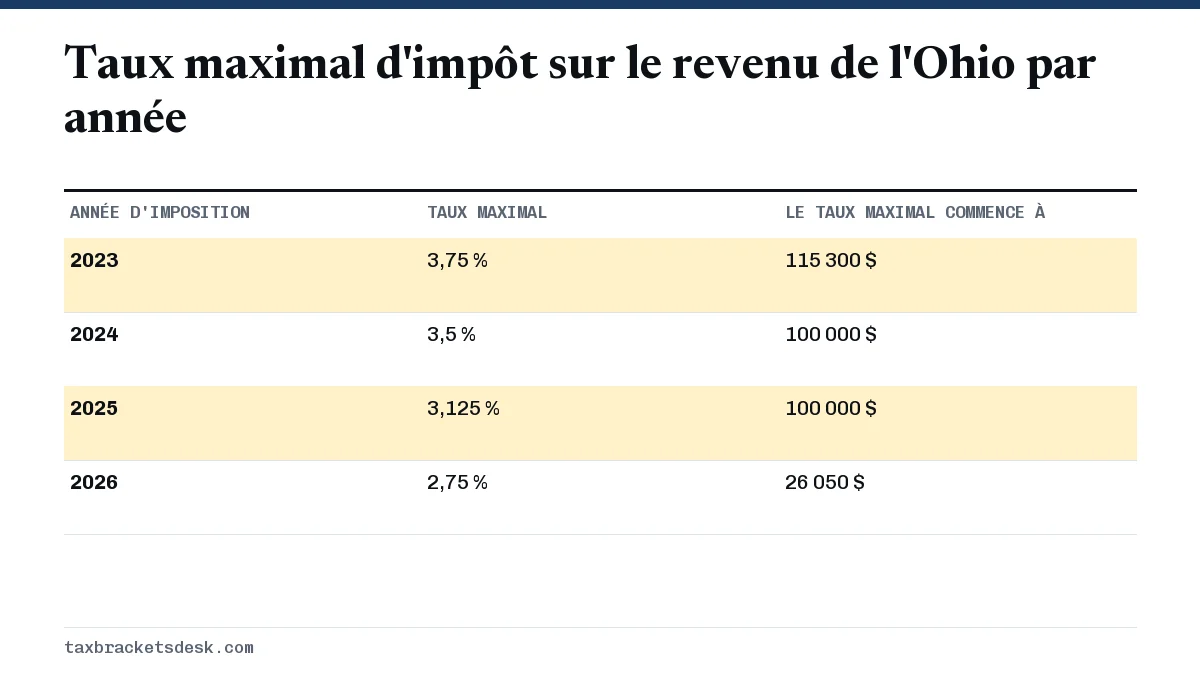
C'est le taux d'impôt sur le revenu de l'Ohio des hauts revenus qui a le plus baissé. Sur 150 000 $ de revenu imposable non commercial, le barème de 2025 donne 3 956,82 $ et celui de 2026, 3 740,63 $. La tranche à zéro de 26 050 $ n'est pas indexée à l'inflation.
Exemptions et crédits de l'Ohio qui réduisent l'impôt
L'Ohio n'a pas de déduction forfaitaire. Vous soustrayez plutôt une exemption personnelle pour vous-même, votre conjoint et chaque personne à charge, et son montant dépend du revenu brut rajusté modifié (MAGI). Les instructions de l'IT 1040 de 2025 utilisent l'échelle suivante :
| Revenu brut rajusté modifié | Exemption par personne |
|---|---|
| 40 000 $ ou moins | 2 400 $ |
| 40 001 $ à 80 000 $ | 2 150 $ |
| 80 001 $ à 749 999 $ | 1 900 $ |
| 750 000 $ ou plus | 0 $ |
- Crédit d'exemption. Si votre MAGI moins les exemptions est inférieur à 30 000 $, vous obtenez un crédit de 20 $ par exemption.
- Crédit pour déclaration conjointe. Les couples mariés qui produisent une déclaration conjointe, dont chaque conjoint a au moins 500 $ de revenu admissible et dont le MAGI est inférieur à 750 000 $, peuvent demander ce crédit pour 2025.
- Crédits pour la retraite et les aînés. L'Ohio offre plusieurs petits crédits pour le revenu de retraite et pour les contribuables de 65 ans ou plus; ils s'appliquent lorsque le MAGI moins les exemptions est inférieur à 100 000 $.
L'Ohio a-t-il des impôts locaux sur le revenu?
Oui, et pour beaucoup de travailleurs, l'impôt local dépasse l'impôt de l'État. L'Ohio a deux paliers distincts : l'impôt municipal sur le revenu et l'impôt sur le revenu des districts scolaires.
Impôt sur le revenu des villes et des villages
La plupart des villes et des villages de l'Ohio imposent les salaires gagnés sur leur territoire, et beaucoup imposent aussi leurs propres résidents qui travaillent ailleurs, souvent avec un crédit pour l'impôt payé à la ville où ils travaillent. Columbus, par exemple, impose à 2,5 % les salaires, traitements, commissions et bénéfices nets d'entreprise. Les déclarations municipales sont produites auprès de la ville ou d'une agence de perception qu'elle utilise, et non auprès de l'État.
Impôt sur le revenu des districts scolaires
Certains districts scolaires prélèvent leur propre impôt sur le revenu, auprès de leurs résidents seulement; travailler dans un district qui impose ne vous y assujettit pas. Selon la liste de 2025 du guide de l'IT 1040, plus de 200 districts prélèvent cet impôt à des taux de 0,25 % à 2 %. Un district qui utilise l'assiette traditionnelle impose le MAGI moins les exemptions, alors qu'un district à assiette de revenu gagné n'impose que les salaires et le revenu de travail autonome. L'impôt de district scolaire se déclare sur le formulaire SD 100.
Utilisez l'outil The Finder sur tax.ohio.gov pour trouver votre ville et votre district scolaire à partir de votre adresse avant de produire votre déclaration.
Exemple chiffré : impôt sur le revenu d'un résident de l'Ohio
Une personne célibataire résidant à Columbus gagne 60 000 $ de salaire, travaille à Columbus, n'a aucun autre revenu et habite dans un district scolaire sans impôt sur le revenu. Les chiffres de l'État utilisent le barème légal de 2026 et, comme la table des exemptions de 2026 n'est pas encore publiée, l'exemption de 2025 de 2 150 $.
- Revenu imposable non commercial de l'Ohio : 60 000 $ moins une exemption de 2 150 $ donne 57 850 $.
- Montant qui dépasse 26 050 $ : 31 800 $. Multiplié par 2,75 %, cela donne 874,50 $.
- Impôt sur le revenu de l'Ohio pour 2026 : 332 $ plus 874,50 $ donne 1 206,50 $ (le barème de 2025 donnerait 1 216,50 $).
- Impôt municipal de Columbus : 2,5 % de 60 000 $ donne 1 500 $.
- Total de l'impôt sur le revenu de l'État et de la ville : environ 2 706,50 $, et la ville prend la plus grande part.
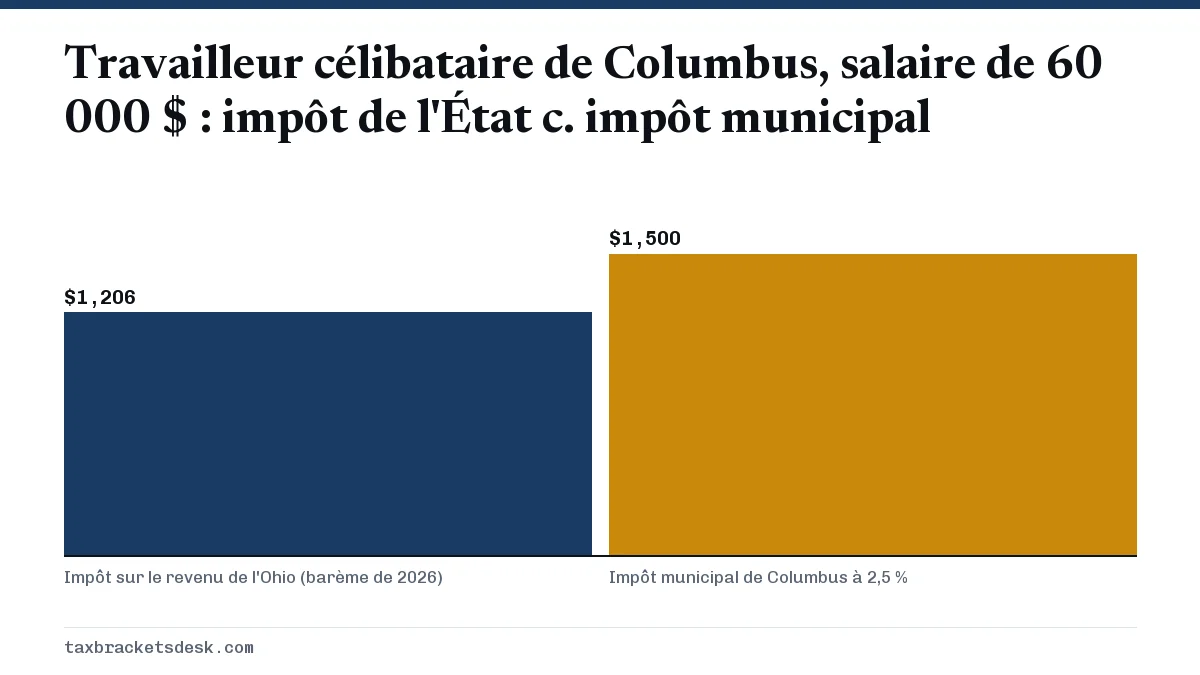
Si la même personne habitait dans un district appliquant un impôt scolaire de 1 % sur l'assiette traditionnelle, il faudrait ajouter environ 578 $ (1 % de 57 850 $). Pour l'impôt fédéral sur ce salaire, consultez l'impôt sur un salaire de 60 000 $.
Que faire après le changement de taux de 2026 en Ohio
- Vérifiez votre retenue d'impôt de l'Ohio. Le Department of Taxation a publié de nouvelles tables de retenue pour les employeurs en vigueur le 1er août 2026. Comparez la retenue de l'Ohio cumulée depuis le début de l'année avec l'estimation de l'exemple ci-dessus, et remettez à votre employeur un nouveau formulaire IT 4 si l'écart est important.
- Confirmez la retenue municipale. Si vous travaillez dans une ville et habitez dans une autre, demandez au service de la paie s'il retient l'impôt pour les deux; sinon, vous pourriez devoir de l'impôt à votre ville de résidence au moyen d'une déclaration au printemps.
- Trouvez le numéro de votre district scolaire. Inscrivez-le sur l'IT 1040 même si votre district n'a pas d'impôt.
- Planifiez vos versements trimestriels. L'Ohio exige des acomptes provisionnels lorsque l'impôt après retenue et crédits dépasse 500 $; notre guide des acomptes provisionnels couvre le volet fédéral.
Questions fréquentes
L'Ohio est-il maintenant un État à taux unique?
Oui, pour 2026 et les années suivantes. L'Ohio impose le revenu imposable non commercial de plus de 26 050 $ à un seul taux, 2,75 %, et le revenu inférieur à ce montant à 0 %.
Combien d'impôt de l'Ohio paie-t-on sur 50 000 $?
Pour une personne célibataire ayant un MAGI de 50 000 $ et une exemption de 2 150 $ (le montant de 2025), le revenu imposable est de 47 850 $. Selon le barème de 2026, l'impôt est de 332 $ plus 2,75 % de 21 800 $, soit 931,50 $, avant l'impôt municipal ou de district scolaire.
Est-ce que je paie l'impôt municipal de l'Ohio là où je travaille ou là où j'habite?
Habituellement là où vous travaillez, au moyen de la retenue de l'employeur. Beaucoup de villes de résidence imposent aussi leurs résidents et accordent un crédit total ou partiel pour l'impôt payé à la ville où ils travaillent; vous pourriez donc devoir la différence à votre ville de résidence.
L'Ohio impose-t-il les prestations de sécurité sociale?
Non. L'Ohio déduit les prestations de sécurité sociale incluses dans le revenu brut rajusté fédéral à l'Ohio Schedule of Adjustments; elles ne sont donc pas assujetties à l'impôt sur le revenu de l'Ohio.
Quel est le taux d'impôt de l'Ohio sur le revenu d'entreprise?
Après la déduction pour revenu d'entreprise, qui peut atteindre 250 000 $, le revenu d'entreprise imposable restant est imposé au taux unique de 3 %, séparément du barème du revenu non commercial.
Sources
- Ohio Department of Taxation, Annual tax rates tax.ohio.gov
- Ohio Department of Taxation, 2025 IT 1040 and SD 100 instructions dam.assets.ohio.gov
- Ohio Revised Code 5747.02, tax rates (as amended September 30, 2025) codes.ohio.gov
- Ohio Department of Taxation, Employer withholding tables effective August 1, 2026 dam.assets.ohio.gov
- City of Columbus Income Tax Division, General income tax information columbus.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Acomptes provisionnels IRS : qui paie, dates et montant
Vous devez généralement verser des acomptes provisionnels à l'IRS pour 2026 si vous prévoyez devoir au moins 1 000 $ après les re…