
Tasa del impuesto sobre la renta de Illinois: un 4.95% fijo sobre el ingreso neto
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
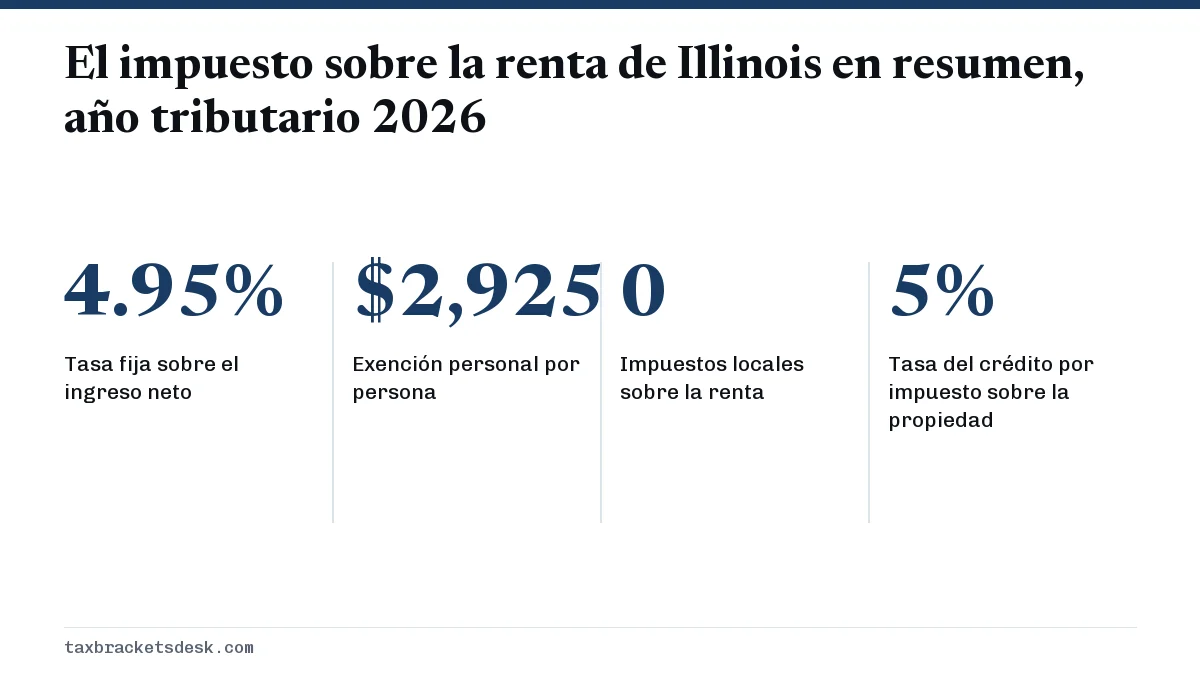
La tasa del impuesto sobre la renta de Illinois es un 4.95% fijo del ingreso neto, la tasa vigente desde el 1 de julio de 2017, según el Departamento de Ingresos de Illinois. Todos los residentes pagan la misma tasa sobre cada dólar tributable. La exención personal de Illinois (exemption allowance) es de $2,925 por persona para el año tributario 2026, frente a $2,850 en 2025.
- 01Tasa del impuesto sobre la renta de Illinois
- 4.95% del ingreso neto (desde el 1 de julio de 2017)
- 02Exención personal, 2026
- $2,925 por exención
- 03Exención personal, 2025
- $2,850 por exención
- 04Exención adicional
- $1,000 por tener 65 años o más y $1,000 por ceguera legal
- 05Sin exención si el AGI federal supera
- $500,000 en declaración conjunta; $250,000 en todas las demás
- 06Crédito por impuesto sobre la propiedad
- 5% del impuesto sobre la propiedad de su vivienda principal en Illinois
¿Cuál es la tasa del impuesto sobre la renta de Illinois?
La tasa del impuesto sobre la renta de Illinois para personas físicas es del 4.95% del ingreso neto. El Departamento de Ingresos de Illinois indica que esa tasa rige desde el 1 de julio de 2017, y se aplica a las declaraciones del año tributario 2025 presentadas en 2026 y a las del año tributario 2026 que se presentarán en 2027.
El término clave es el ingreso neto. En Illinois, el ingreso neto es su ingreso base (el ingreso bruto ajustado federal más las adiciones de Illinois menos las restas de Illinois) menos su exención personal. Se declara en el Formulario IL-1040, Individual Income Tax Return (declaración del impuesto sobre la renta personal), que para el año tributario 2025 venció el 15 de abril de 2026.
¿Cómo están estructurados los tramos del impuesto sobre la renta de Illinois?
Illinois no tiene tramos. La Constitución de Illinois, en su artículo IX, sección 3, exige que todo impuesto sobre la renta de las personas se cobre a una tasa no progresiva, así que el estado no puede usar una escalera de tasas crecientes como el sistema federal o como las tasas del impuesto sobre la renta de Nueva Jersey, que suben del 1.4% al 10.75%.
Una tasa fija significa que su tasa marginal y su tasa máxima son ambas del 4.95%, gane usted $30,000 o $3 millones. Su tasa efectiva es menor que el 4.95% porque la exención personal y algunas restas se descuentan antes de aplicar la tasa. La diferencia entre los dos conceptos se explica en la tasa marginal explicada.
Cómo ha cambiado la tasa de Illinois
| Período | Tasa |
|---|---|
| De 1969 a 1982 | 2.5% |
| De 1990 a 2010 | 3% |
| De 2011 a 2014 | 5% |
| De 2015 al 30 de junio de 2017 | 3.75% |
| Del 1 de julio de 2017 a la fecha | 4.95% |
Los períodos anteriores provienen de la página de tasas de años anteriores del Departamento de Ingresos, que también muestra períodos más cortos con tasas del 2.5% al 3% en la década de 1980. El cambio de 2017 entró en vigor a mitad de año, así que las declaraciones de 2017 usaron una tasa combinada.
La exención personal de Illinois y otras reducciones
Illinois no tiene deducción estándar y no permite usar las deducciones detalladas federales. La principal reducción es la exención personal de Illinois, un monto fijo por persona que se reclama en la línea 10 del Formulario IL-1040 y que se ajusta cada año por inflación.
| Concepto | Año tributario 2025 | Año tributario 2026 |
|---|---|---|
| Cada contribuyente, cónyuge y dependiente | $2,850 | $2,925 |
| Adicional, 65 años o más | $1,000 | $1,000 |
| Adicional, ceguera legal | $1,000 | $1,000 |
| Se pierde la exención si el AGI federal supera | $500,000 conjunta / $250,000 otras | $500,000 conjunta / $250,000 otras |
En el límite de ingresos, la exención es de todo o nada: una declaración conjunta con un AGI federal de $500,001 anota cero en la línea 10. Los dependientes se anotan en el Anexo IL-E/EITC, Illinois Exemption and Earned Income Credit Schedule (anexo de exenciones y crédito por ingreso del trabajo de Illinois). Quien puede ser reclamado en la declaración de otra persona solo recibe la exención si su ingreso base de Illinois no supera el monto de la exención.
Los ingresos de jubilación se restan
La línea 5 del Formulario IL-1040 resta los beneficios del Seguro Social que tributan a nivel federal y la mayoría de los ingresos de jubilación, incluidos los planes calificados de empleador como los 401(k), las IRA y las pensiones del gobierno, según se describe en la Publicación 120, Retirement Income (ingresos de jubilación). Un jubilado cuyos ingresos son solo del Seguro Social y de pensiones muchas veces no debe nada de impuesto sobre la renta de Illinois, aunque tenga un AGI federal alto.
Créditos del Anexo ICR
- Crédito por impuesto sobre la propiedad: el 5% del impuesto sobre la propiedad de Illinois pagado por su residencia principal.
- Crédito por gastos de educación de kínder a 12.º grado (K-12): por los gastos escolares calificados de más de $250 pagados por un estudiante de tiempo completo menor de 21 años, con un tope de $750 por familia.
- Ninguno de los dos créditos está disponible si el AGI federal supera $500,000 en una declaración conjunta o $250,000 en cualquier otra declaración.
- El crédito por ingreso del trabajo de Illinois y el crédito tributario por hijos de Illinois, que se reclaman en el Anexo IL-E/EITC; para 2025, el crédito por hijos subió al 40% del crédito por ingreso del trabajo de Illinois para las familias con un hijo menor de 12 años.
¿Illinois tiene impuestos locales sobre la renta?
No. Las ciudades, los condados y los distritos escolares de Illinois no cobran un impuesto sobre la renta personal, y eso incluye a Chicago. Los servicios locales de Illinois se pagan principalmente con impuestos sobre la propiedad y sobre las ventas, que es una de las razones por las que la carga tributaria total del estado no puede juzgarse solo por la tasa del 4.95%.
Illinois sí tiene acuerdos de reciprocidad con Iowa, Kentucky, Michigan y Wisconsin. Un residente de Illinois que trabaja en uno de esos estados declara los salarios en el IL-1040 y paga impuestos de Illinois sobre ellos, mientras que un residente de uno de esos estados que trabaja en Illinois paga impuestos sobre sus salarios solo en su propio estado.
¿Illinois cambió la tasa del impuesto sobre la renta para 2026?
No. La tasa del impuesto sobre la renta de Illinois sigue siendo del 4.95% para el año tributario 2026. Lo que cambió es la exención personal, que sube de $2,850 a $2,925 por exención, según el boletín informativo FY 2026-15 del Departamento de Ingresos.
Cualquier paso a un sistema progresivo exigiría enmendar la constitución del estado. Los votantes rechazaron en noviembre de 2020 una enmienda propuesta para permitir tasas progresivas, así que la tasa fija se mantiene a menos que se apruebe una nueva enmienda. El Formulario IL-1040 de 2026 y sus instrucciones todavía no se han publicado; suelen aparecer en diciembre o enero.
Ejemplo resuelto: el impuesto sobre la renta de Illinois para una familia de cuatro
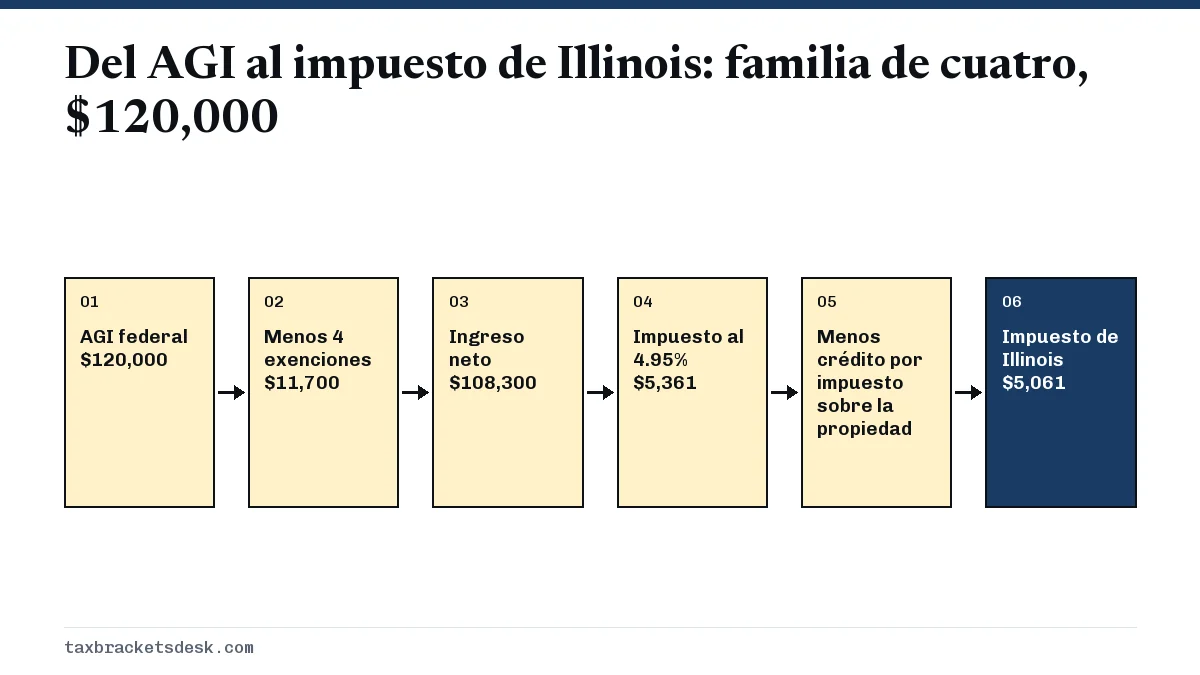
Tomemos un matrimonio que presenta una declaración conjunta con dos hijos, un AGI federal de $120,000 en 2026, sin adiciones ni restas de Illinois, y $6,000 de impuesto sobre la propiedad pagado por su vivienda en Illinois.
- Ingreso base: $120,000 (el AGI federal sin ajustes de Illinois).
- Exención personal: 4 personas x $2,925 = $11,700.
- Ingreso neto: $120,000 - $11,700 = $108,300.
- Impuesto al 4.95%: $108,300 x 0.0495 = $5,360.85, redondeado a $5,361.
- Crédito por impuesto sobre la propiedad: 5% x $6,000 = $300.
- Impuesto sobre la renta de Illinois después del crédito: $5,061.
La tasa efectiva de Illinois de esta familia es de cerca del 4.2% del AGI, por debajo del 4.95% anunciado gracias a las exenciones y al crédito. Si esta misma pareja se jubilara y viviera con $120,000 de Seguro Social y pensión, la resta de la línea 5 dejaría su ingreso base cerca de cero. Compare cómo tratan otros estados ingresos parecidos en la página de tasas de impuestos estatales sobre la renta o en el estado vecino de tasa fija que se trata en impuesto sobre la renta de Pensilvania.
Preguntas frecuentes
¿Cuánto es el impuesto estatal de Illinois sobre $50,000?
Para un contribuyente soltero con $50,000 de AGI federal y sin ajustes de Illinois en 2026, el ingreso neto es de $50,000 menos la exención de $2,925, es decir, $47,075. Al 4.95%, el impuesto de Illinois es de unos $2,330, una tasa efectiva de aproximadamente el 4.7%.
¿Illinois cobra impuestos sobre los ingresos de jubilación?
Por lo general, no. La línea 5 del Formulario IL-1040 resta el Seguro Social que tributa a nivel federal, la jubilación ferroviaria, las distribuciones de planes calificados de empleador, las distribuciones de IRA y las pensiones del gobierno. Los salarios, los intereses, los dividendos y las ganancias de capital siguen siendo tributables.
¿Cuál es la exención personal de Illinois para 2026?
La exención personal de Illinois para el año tributario 2026 es de $2,925 por cada contribuyente, cónyuge y dependiente, con $1,000 adicionales por tener 65 años o más y $1,000 por ceguera legal. No se permite si el AGI federal supera $500,000 en una declaración conjunta o $250,000 en las demás declaraciones.
¿Chicago tiene un impuesto municipal sobre la renta?
No. Los residentes de Chicago pagan solo el impuesto sobre la renta de Illinois del 4.95%, sin ningún impuesto municipal sobre la renta de los salarios. Los ingresos locales de Chicago provienen de impuestos sobre la propiedad, las ventas y otros.
¿Cuándo cambió por última vez la tasa del impuesto sobre la renta de Illinois?
La tasa subió del 3.75% al 4.95% a partir del 1 de julio de 2017. Antes fue del 5% de 2011 a 2014 y del 3.75% de enero de 2015 a junio de 2017.
Fuentes
- Illinois Department of Revenue, Income tax rates tax.illinois.gov
- Illinois Department of Revenue, Individual income tax rates for prior years tax.illinois.gov
- Illinois Department of Revenue, What is the Illinois exemption allowance? tax.illinois.gov
- Illinois Department of Revenue, Informational Bulletin FY 2026-15 tax.illinois.gov
- Illinois Department of Revenue, 2025 Form IL-1040 instructions tax.illinois.gov
- Illinois Department of Revenue, 2025 Schedule ICR instructions tax.illinois.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.