
Taux d'impôt sur le revenu du New Jersey et tranches : de 1,4 % à 10,75 %
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les taux d'impôt sur le revenu du New Jersey vont de 1,4 % à 10,75 %. Les personnes célibataires ont sept tranches, et les couples en déclaration conjointe et les chefs de famille en ont huit; le taux maximal de 10,75 % commence à 1 000 000 $ de revenu imposable. La New Jersey Division of Taxation désigne encore ce barème comme « 2020 and After » (2020 et années suivantes); les mêmes taux s'appliquent donc aux déclarations de 2025 et de 2026.
- 01Taux d'impôt sur le revenu du New Jersey
- De 1,4 % à 10,75 %
- 02Le taux maximal commence à
- 1 000 000 $ de revenu imposable, toutes situations de famille
- 03Exemption personnelle
- 1 000 $ chacun; 1 500 $ par personne à charge
- 04Déduction de l'impôt foncier (Property Tax Deduction)
- Jusqu'à 15 000 $ (7 500 $ pour un couple marié produisant des déclarations distinctes)
- 05Seuil de production
- 10 000 $ célibataire; 20 000 $ en déclaration conjointe ou chef de famille
- 06Date limite de la déclaration des résidents
- 15 avril (formulaire NJ-1040)
Quels sont les taux d'impôt sur le revenu du New Jersey?
Les taux d'impôt sur le revenu du New Jersey sont de 1,4 %, 1,75 %, 2,45 %, 3,5 %, 5,525 %, 6,37 %, 8,97 % et 10,75 %. Le taux de 2,45 % existe seulement pour les couples mariés produisant une déclaration conjointe, les chefs de famille et les veufs ou veuves admissibles; les personnes célibataires ont donc sept tranches et tous les autres en ont huit. Les résidents déclarent cet impôt sur le formulaire NJ-1040, New Jersey Resident Return.
Le New Jersey appelle son impôt la Gross Income Tax (impôt sur le revenu brut), et ce nom est un indice : il ne part pas du revenu brut rajusté fédéral. L'État établit son propre total à partir de catégories de revenus, soustrait les exemptions et quelques déductions propres au New Jersey, puis applique les taux au montant qui reste. Pour une comparaison plus large avec les autres États, consultez les taux d'impôt sur le revenu des États.
Tranches d'imposition du NJ selon la situation de famille
Les tranches d'imposition du New Jersey ci-dessous proviennent des barèmes actuels de la Division of Taxation, intitulés « 2020 and After ». Chaque barème propose un raccourci « multiplier puis soustraire » : multipliez votre revenu imposable au New Jersey par le taux de votre tranche, puis soustrayez le montant indiqué. Le résultat est égal à l'impôt que vous obtiendriez en additionnant chaque tranche séparément.
| Revenu imposable de plus de | Mais pas plus de | Taux | Soustraire |
|---|---|---|---|
| 0 $ | 20 000 $ | 1,4 % | 0 $ |
| 20 000 $ | 35 000 $ | 1,75 % | 70,00 $ |
| 35 000 $ | 40 000 $ | 3,5 % | 682,50 $ |
| 40 000 $ | 75 000 $ | 5,525 % | 1 492,50 $ |
| 75 000 $ | 500 000 $ | 6,37 % | 2 126,25 $ |
| 500 000 $ | 1 000 000 $ | 8,97 % | 15 126,25 $ |
| 1 000 000 $ | et plus | 10,75 % | 32 926,25 $ |
| Revenu imposable de plus de | Mais pas plus de | Taux | Soustraire |
|---|---|---|---|
| 0 $ | 20 000 $ | 1,4 % | 0 $ |
| 20 000 $ | 50 000 $ | 1,75 % | 70,00 $ |
| 50 000 $ | 70 000 $ | 2,45 % | 420,00 $ |
| 70 000 $ | 80 000 $ | 3,5 % | 1 154,50 $ |
| 80 000 $ | 150 000 $ | 5,525 % | 2 775,00 $ |
| 150 000 $ | 500 000 $ | 6,37 % | 4 042,50 $ |
| 500 000 $ | 1 000 000 $ | 8,97 % | 17 042,50 $ |
| 1 000 000 $ | et plus | 10,75 % | 34 842,50 $ |
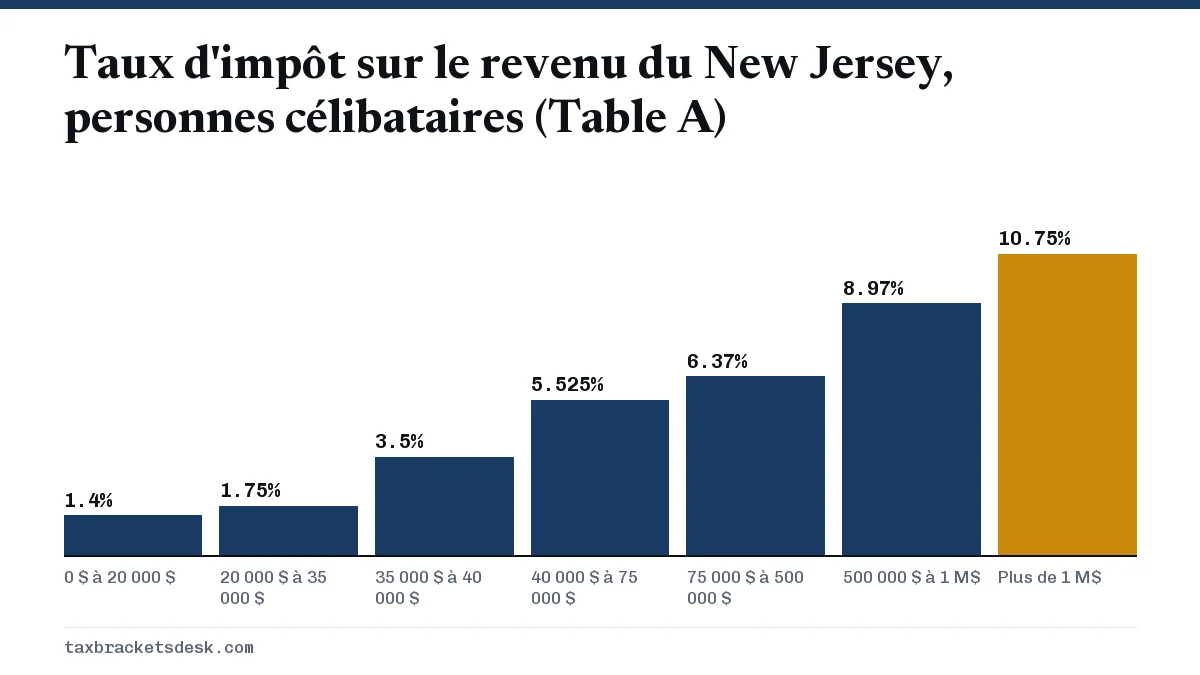
Table d'impôt sous 100 000 $, barème au-delà
Si votre revenu imposable au New Jersey est inférieur à 100 000 $, le guide du NJ-1040 vous demande de trouver votre impôt dans la New Jersey Tax Table, qui présente l'impôt par tranches de revenu de 50 $. À 100 000 $ ou plus, vous devez utiliser les barèmes ci-dessus. Les deux méthodes donnent des résultats à quelques dollars près.
Les tranches ne sont pas indexées à l'inflation. Le seuil de 75 000 $ où les personnes célibataires passent de 5,525 % à 6,37 % n'a pas bougé depuis l'entrée en vigueur du barème, contrairement au régime fédéral expliqué dans comment fonctionnent les tranches d'imposition, où l'IRS (le fisc fédéral américain) rajuste les seuils chaque année.
Exemptions et déductions qui réduisent l'impôt sur le revenu du New Jersey
Le New Jersey n'a pas de déduction forfaitaire. Les instructions du formulaire NJ-1040 de 2025 prévoient plutôt des exemptions fixes aux lignes 6 à 12, et ces montants sont inscrits dans la loi au lieu d'être rajustés chaque année.
| Exemption | Montant | Qui y a droit |
|---|---|---|
| Ordinaire | 1 000 $ | Vous, et votre conjoint ou partenaire en union civile dans une déclaration conjointe |
| Aîné de 65 ans ou plus | 1 000 $ | Chaque conjoint âgé de 65 ans ou plus au 31 décembre |
| Personne aveugle ou handicapée | 1 000 $ | Chaque conjoint aveugle ou handicapé au 31 décembre |
| Ancien combattant | 6 000 $ | Chaque conjoint libéré honorablement du service actif |
| Personne à charge | 1 500 $ | Chaque enfant ou autre personne à charge au sens fédéral |
| Personne à charge aux études | 1 000 $ de plus | Étudiant à temps plein de moins de 22 ans dont vous avez payé au moins la moitié des frais |
Déduction de l'impôt foncier (Property Tax Deduction)
Les propriétaires et les locataires dont le logement était la résidence principale peuvent demander soit la Property Tax Deduction, jusqu'à 15 000 $ d'impôt foncier payé (7 500 $ pour les couples mariés produisant des déclarations distinctes qui partagent un logement), soit le Property Tax Credit (crédit pour impôt foncier). La Worksheet H des instructions du NJ-1040 compare les deux et indique lequel vous fait économiser le plus. Pour la plupart des propriétaires à revenu moyen, la déduction l'emporte, car elle s'applique à un revenu imposé à 5,525 % ou à 6,37 %.
Exclusion des pensions et des revenus de retraite
Les résidents âgés de 62 ans ou plus, ou handicapés, peuvent exclure leurs revenus de pension, de rente et d'IRA à la ligne 28a. Le maximum est de 100 000 $ pour une déclaration conjointe, de 75 000 $ pour une personne célibataire, un chef de famille ou un veuf ou une veuve admissible, et de 50 000 $ pour un couple marié produisant des déclarations distinctes, lorsque le revenu total est de 100 000 $ ou moins. L'exclusion diminue à un pourcentage de ce plafond entre 100 001 $ et 150 000 $ et disparaît au-delà de 150 000 $.
Le New Jersey a-t-il des impôts locaux sur le revenu?
Non. Les comtés et les municipalités du New Jersey ne prélèvent pas d'impôt sur le revenu des particuliers auprès de leurs résidents, et le formulaire NJ-1040 n'a aucune ligne pour un tel impôt. Les administrations locales du New Jersey sont financées surtout par l'impôt foncier, ce qui explique le poids de la Property Tax Deduction et du Property Tax Credit dans la déclaration de l'État.
Les navetteurs sont l'exception à connaître. Un résident du New Jersey qui travaille à New York ne paie pas l'impôt sur le revenu des résidents de la ville, mais il paie l'impôt de l'État de New York à titre de non-résident, puis demande un crédit à l'annexe NJ-COJ pour l'impôt sur le revenu payé à une autre administration. La page sur les taux d'impôt sur le revenu de l'État de New York couvre le volet new-yorkais de cette déclaration.
Le New Jersey a-t-il modifié ses taux d'impôt sur le revenu pour 2026?
Aucun changement de taux n'a été apporté pour 2026. En date de septembre 2026, le barème affiché sur la page des tables d'impôt de la Division of Taxation est toujours celui intitulé « 2020 and After », qui s'est appliqué pour la première fois à l'année d'imposition 2020, lorsque le taux de 10,75 % a commencé à 1 000 000 $ au lieu de 5 000 000 $.
Le formulaire NJ-1040 de 2026 et ses instructions sont habituellement publiés en janvier 2027; considérez donc tout chiffre de 2026 qui ne figure pas ci-dessus comme pas encore annoncé. Comme les exemptions et les tranches sont des montants fixes en dollars, les principaux changements d'une année à l'autre portent généralement sur de nouveaux crédits et de nouveaux plafonds de revenu plutôt que sur de nouveaux taux.
Exemple chiffré : impôt sur le revenu du New Jersey sur 85 000 $
Prenons une personne célibataire propriétaire au New Jersey, avec 85 000 $ de salaire, aucun autre revenu, aucune personne à charge et 9 000 $ d'impôt foncier payé sur sa maison. Les étapes ci-dessous suivent l'ordre du NJ-1040 avec le barème de la Table A; la table d'impôt donnerait un chiffre différent de quelques dollars.
- Revenu brut au New Jersey : 85 000 $ de salaire.
- Soustraire l'exemption ordinaire de 1 000 $ : 84 000 $.
- Soustraire la Property Tax Deduction de 9 000 $ (moins que le plafond de 15 000 $) : 75 000 $ de revenu imposable.
- Appliquer la Table A pour la tranche de 40 000 $ à 75 000 $ : 75 000 $ x 5,525 % = 4 143,75 $.
- Soustraire 1 492,50 $ : impôt du New Jersey de 2 651,25 $.
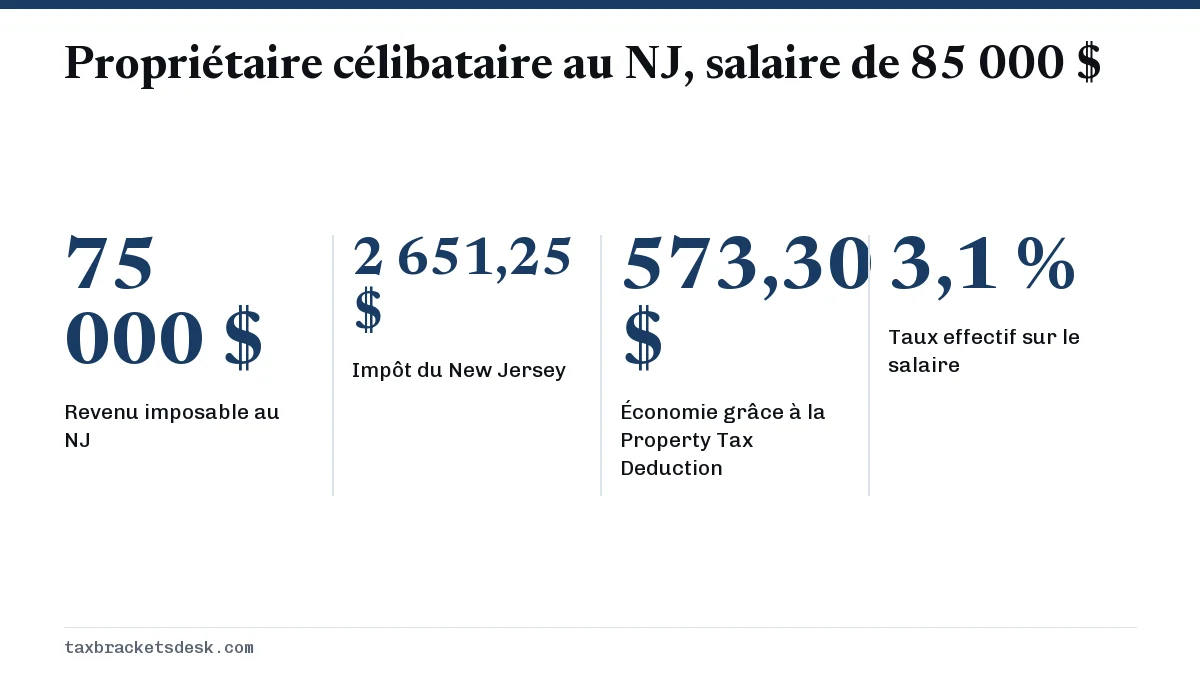
Sans la Property Tax Deduction, le revenu imposable serait de 84 000 $, ce qui tombe dans la tranche de 6,37 % : 84 000 $ x 6,37 % moins 2 126,25 $ donne 3 224,55 $. La déduction fait économiser 573,30 $; c'est pourquoi il ne faut pas l'oublier. Du côté fédéral, le même impôt foncier compte dans le plafond de la déduction SALT si vous détaillez vos déductions.
Le taux effectif du New Jersey est ici d'environ 3,1 % du salaire, bien en dessous du taux marginal de 5,525 %. Un ménage d'un État à taux unique comme l'Illinois paierait un seul taux sur presque chaque dollar; la comparaison dépend donc beaucoup du niveau de revenu.
Questions fréquentes
Quel est le taux d'impôt du New Jersey sur un revenu de 100 000 $?
Une personne célibataire ayant 100 000 $ de revenu imposable au New Jersey se trouve dans la tranche de 6,37 %. Selon la Table A, l'impôt est de 100 000 $ x 6,37 % moins 2 126,25 $, soit 4 243,75 $, un taux moyen d'environ 4,2 %.
Pourquoi les tranches d'imposition du NJ diffèrent-elles entre célibataires et couples?
La Table B, utilisée pour les déclarations conjointes, les chefs de famille et les veufs ou veuves admissibles, comporte une tranche supplémentaire de 2,45 % entre 50 000 $ et 70 000 $ et des tranches inférieures plus larges. Les personnes célibataires atteignent le taux de 5,525 % à 40 000 $, alors que les couples en déclaration conjointe l'atteignent à 80 000 $.
Le New Jersey impose-t-il les prestations de sécurité sociale?
Non. Les prestations de sécurité sociale ne sont pas imposables dans la déclaration du New Jersey. Les revenus de pension et d'IRA sont imposables, mais les résidents de 62 ans ou plus, ou handicapés, peuvent exclure jusqu'à 100 000 $ dans une déclaration conjointe si leur revenu est de 100 000 $ ou moins.
Les tranches d'imposition du New Jersey sont-elles indexées à l'inflation?
Non. Les tranches, les exemptions et les seuils de production du New Jersey sont des montants fixes en dollars inscrits dans la loi de l'État. Les mêmes seuils de 20 000 $, 35 000 $ et 75 000 $ s'appliquent depuis l'entrée en vigueur du barème de 2020.
Y a-t-il une déduction forfaitaire au New Jersey?
Non. Le New Jersey accorde plutôt des exemptions : 1 000 $ pour vous et votre conjoint, 1 500 $ par personne à charge, et des exemptions supplémentaires de 1 000 $ pour les 65 ans ou plus et pour la cécité ou le handicap. Les propriétaires et les locataires peuvent aussi demander la Property Tax Deduction, jusqu'à 15 000 $.
Sources
- NJ Division of Taxation, Tax Rate Schedules 2020 and After nj.gov
- NJ Division of Taxation, Tax tables and rate schedules nj.gov
- NJ Division of Taxation, 2025 Form NJ-1040 instructions nj.gov
- NJ Division of Taxation, Dependents and exemptions nj.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.