
Calculadora de cheque de pago: cuánto le queda de cada cheque en 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Una calculadora de cheque de pago resta tres impuestos federales de cada cheque: la retención del impuesto sobre la renta según las tablas de la Publicación 15-T del IRS de 2026, el impuesto del Seguro Social del 6.2% y el impuesto de Medicare del 1.45%. Un trabajador soltero al que le pagan $2,500 cada dos semanas, con $210 de deducciones antes de impuestos, se lleva unos $1,912 antes de cualquier impuesto estatal.
- 01Impuesto del Seguro Social, parte del empleado (2026)
- 6.2% de los salarios hasta $184,500
- 02Impuesto de Medicare, parte del empleado
- 1.45% de todos los salarios, más un 0.9% retenido por encima de $200,000
- 03Fuente de las tablas de retención
- Publicación 15-T del IRS (2026), método de porcentaje
- 04Monto que resta la hoja de cálculo de nómina (Paso 2 del W-4 sin marcar)
- $8,600 soltero o cabeza de familia, $12,900 casado que presenta una declaración conjunta
- 05Ejemplo: $2,500 cada dos semanas, soltero, $210 de deducciones antes de impuestos
- Unos $1,912 de sueldo neto
Calculadora
- Salarios sujetos al impuesto federal por cheque
- —
- Retención del impuesto federal sobre la renta por cheque
- —
- Impuesto del Seguro Social
- —
- Impuesto de Medicare (con el 0.9% del impuesto adicional de Medicare cuando corresponde)
- —
- Impuesto estatal y local que usted ingresó
- —
- Sueldo neto por cheque y al año
- —
Estima la retención federal, el Seguro Social y Medicare con el método de porcentaje de la Publicación 15-T de 2026. La retención es un pago por adelantado, no su impuesto final. El impuesto estatal y local es el que usted ingrese, y el programa de nómina de su empleador puede redondear de otra manera.
¿Qué le resta a mi sueldo una calculadora de cheque de pago?
Una calculadora de cheque de pago toma su pago bruto de un periodo de pago y le quita la retención del impuesto federal sobre la renta, el impuesto del Seguro Social y el impuesto de Medicare, y luego cualquier impuesto estatal o local sobre la renta. Lo que queda después de las deducciones antes y después de impuestos es su sueldo neto, el monto que llega a su cuenta bancaria.
La retención de impuestos no es lo mismo que su impuesto final. Es un pago por adelantado que su empleador calcula a partir de su Formulario W-4, Certificado de Retenciones del Empleado, y de las tablas del IRS (Servicio de Impuestos Internos) de la Publicación 15-T. El impuesto real se liquida en su declaración de impuestos, por eso una calculadora de reembolso de impuestos es la herramienta adecuada para ver el panorama de fin de año.
| Impuesto | Tasa | Límite salarial | ¿Lo cambia su W-4? |
|---|---|---|---|
| Retención del impuesto federal sobre la renta | Del 0% al 37% según las tablas de la Pub. 15-T | Ninguno | Sí |
| Seguro Social | 6.2% | Los primeros $184,500 de salarios en 2026 | No |
| Medicare | 1.45% | Sin límite | No |
| Impuesto adicional de Medicare | 0.9% | Se retiene sobre los salarios de más de $200,000 | No |
Los datos que necesita la calculadora de sueldo neto
Casi todos los datos salen directamente de su talón de pago y de su Formulario W-4. Si no tiene un W-4 reciente en el expediente, pida una copia al departamento de nómina o búsquela en el portal de recursos humanos de su empleador.
- Pago bruto por periodo y frecuencia de pago: semanal (52 periodos), cada dos semanas (26), dos veces al mes (24) o mensual (12).
- Estado civil del Paso 1(c) del W-4: soltero o casado que presenta por separado, casado que presenta una declaración conjunta, o cabeza de familia.
- Casilla del Paso 2 del W-4: marcada si tiene dos empleos o un cónyuge que trabaja y eligió el método de la casilla.
- Paso 3 del W-4: el monto en dólares de los créditos que reclamó, como el Crédito Tributario por Hijos (CTC).
- Pasos 4(a), 4(b) y 4(c) del W-4: otros ingresos, deducciones adicionales y cualquier retención adicional por periodo.
- Deducciones antes de impuestos: aportaciones a un 401(k) o 403(b) tradicional y partidas de un plan cafetería de la sección 125, como primas de seguro médico, dental y de la vista o aportaciones a una FSA de salud.
- Estado de residencia y de trabajo, para el impuesto estatal sobre la renta.
Cómo se calculan la retención federal, el FICA y el impuesto estatal
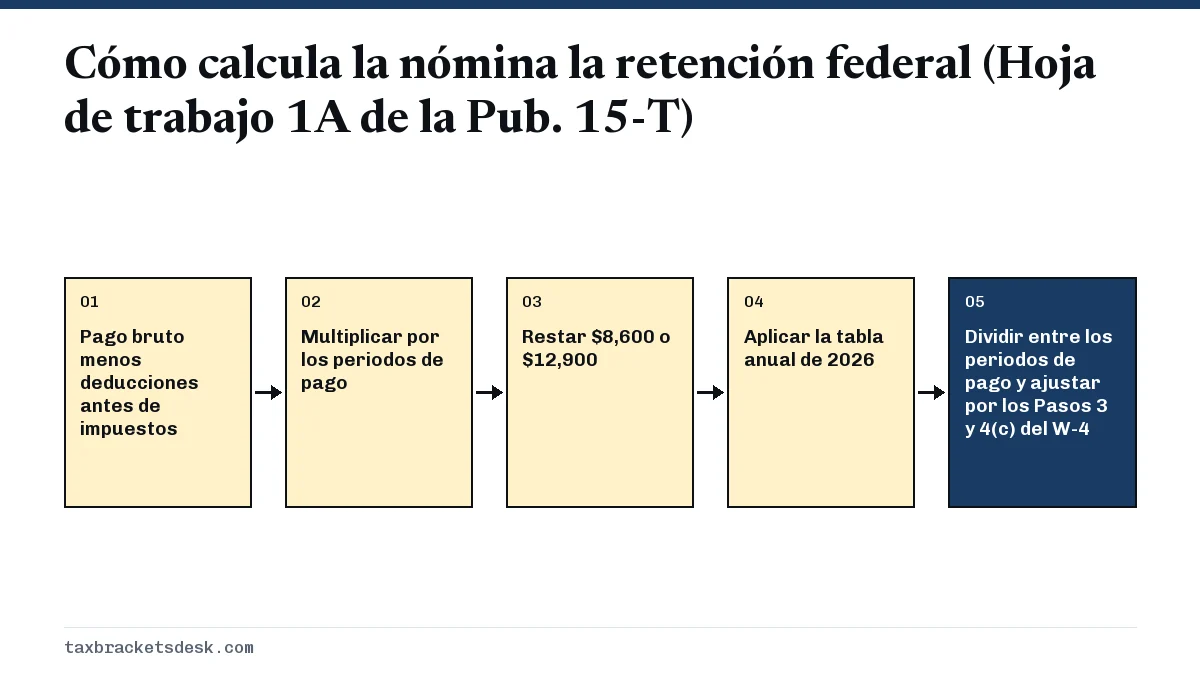
La retención federal usa la Hoja de trabajo 1A de la Publicación 15-T del IRS (2026). La nómina anualiza su pago tributable, lo ajusta según su W-4, busca el impuesto anual en la tabla del método de porcentaje y luego lo divide entre el número de periodos de pago.
La fórmula de retención paso a paso
- Reste las deducciones antes de impuestos del pago bruto para obtener los salarios sujetos al impuesto federal del periodo.
- Multiplique por el número de periodos de pago del año para anualizar.
- Sume los otros ingresos del Paso 4(a) del W-4 y reste las deducciones del Paso 4(b).
- Si la casilla del Paso 2 no está marcada, reste $12,900 si es casado que presenta una declaración conjunta o $8,600 en todos los demás casos.
- Aplique la tabla de tasas de retención STANDARD (estándar) de 2026 de su estado civil (tabla de abajo) para obtener el monto provisional anual.
- Divida entre los periodos de pago, reste el monto de créditos del Paso 3 dividido entre los periodos de pago y sume cualquier retención adicional del Paso 4(c).
| Salario anual ajustado | Soltero o casado por separado | Casado que presenta una declaración conjunta | Cabeza de familia |
|---|---|---|---|
| El tramo del 0% termina en | $7,500 | $19,300 | $15,550 |
| El tramo del 10% termina en | $19,900 | $44,100 | $33,250 |
| El tramo del 12% termina en | $57,900 | $120,100 | $83,000 |
| El tramo del 22% termina en | $113,200 | $230,700 | $121,250 |
La resta de $8,600 más el tramo cero de $7,500 da $16,100, la deducción estándar de 2026 para solteros. En la declaración conjunta, $12,900 más $19,300 da la deducción estándar conjunta de $32,200, y para cabeza de familia $8,600 más $15,550 da $24,150. Así es como las tablas incorporan la deducción estándar en cada cheque de pago.
El FICA y el impuesto estatal
El Seguro Social y Medicare son porcentajes fijos de los salarios sujetos al FICA, que excluyen las primas de la sección 125 pero incluyen las aportaciones al 401(k). La página el impuesto FICA explicado trata la aportación igual del empleador y la versión para trabajadores por cuenta propia. La retención estatal sigue las tablas propias de cada estado, y nueve estados no gravan en absoluto los salarios; vea los estados sin impuesto sobre la renta.
Ejemplo: un cheque de $2,500 cada dos semanas después de impuestos
Un trabajador soltero gana $65,000 al año y cobra $2,500 cada dos semanas. Su Formulario W-4 de 2026 indica estado civil soltero, sin la casilla del Paso 2 y nada en los Pasos 3 o 4. Aporta $150 por cheque a un 401(k) tradicional, paga $60 por cheque en primas de seguro médico antes de impuestos y vive en un estado sin impuesto sobre los salarios.
- Salarios sujetos al impuesto federal: $2,500 menos $150 menos $60 = $2,290.
- Anualizado: $2,290 x 26 = $59,540. Reste $8,600: salario anual ajustado de $50,940.
- Búsqueda en la tabla (soltero, fila de $19,900 a $57,900): $1,240 + 12% de ($50,940 menos $19,900) = $1,240 + $3,724.80 = $4,964.80.
- Por cheque: $4,964.80 / 26 = $190.95 de retención federal.
- Salarios sujetos al FICA: $2,500 menos la prima de $60 de la sección 125 = $2,440. Seguro Social $151.28, Medicare $35.38.
- Sueldo neto: $2,500 menos $150 menos $60 menos $190.95 menos $151.28 menos $35.38 = $1,912.39.
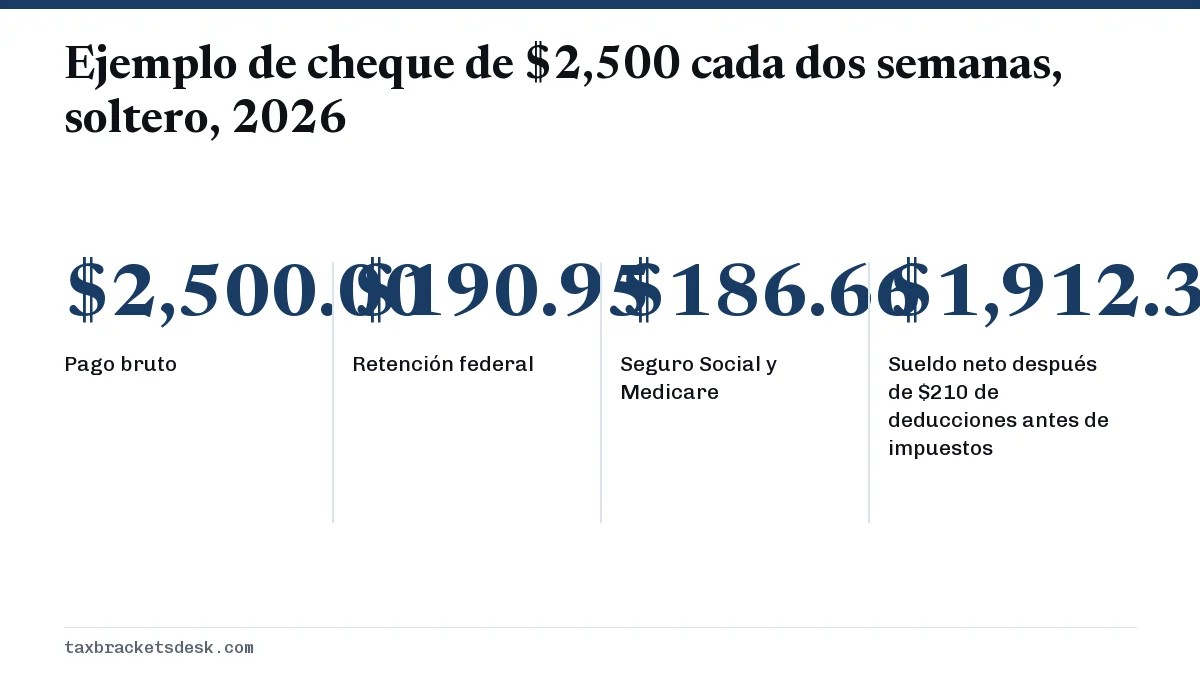
La retención anual de $4,964.80 coincide con el impuesto sobre la renta real de 2026 sobre $59,540 de salarios del W-2 después de la deducción estándar de $16,100, así que este trabajador debería terminar el año casi a mano. La aportación al 401(k) le cuesta solo $132 de sueldo neto por cheque, porque reduce la retención en $18 a la tasa del 12%.
El mismo salario con otras frecuencias de pago
| Frecuencia de pago | Bruto por cheque | Retención federal | FICA | Sueldo neto |
|---|---|---|---|---|
| Semanal (52) | $1,250.00 | $108.08 | $95.63 | $1,046.29 |
| Cada dos semanas (26) | $2,500.00 | $216.15 | $191.25 | $2,092.60 |
| Dos veces al mes (24) | $2,708.33 | $234.17 | $207.19 | $2,266.97 |
| Mensual (12) | $5,416.67 | $468.33 | $414.38 | $4,533.96 |
La retención federal anual es de $5,620 con cualquier frecuencia; solo cambia la parte que corresponde a cada cheque. Quienes cobran cada dos semanas reciben 26 cheques, así que dos meses al año traen un tercer cheque. Para un salario más bajo calculado de forma anual, vea el ejemplo del impuesto sobre un salario de $40,000.
¿Cómo cambian el sueldo neto las deducciones antes de impuestos?
Las deducciones antes de impuestos reducen sus salarios sujetos a impuestos, así que cada dólar que aporta le cuesta menos de un dólar de sueldo neto. Cuánto menos depende de qué impuestos evita la deducción.
- Las aportaciones a un 401(k) o 403(b) tradicional y a un 457(b) gubernamental evitan la retención del impuesto federal sobre la renta, pero no el Seguro Social ni Medicare.
- Las partidas de un plan cafetería de la sección 125 (primas de seguro médico, dental y de la vista, y aportaciones a una FSA de salud o a una FSA para el cuidado de dependientes) evitan el impuesto sobre la renta y el FICA.
- Las aportaciones a un 401(k) Roth y las deducciones después de impuestos, como las cuotas sindicales o los embargos de salario, no evitan nada; salen de un pago que ya pagó impuestos.
El límite de reducción salarial para una FSA de salud en 2026 es de $3,400, según el Procedimiento Tributario (Revenue Procedure) 2025-32 del IRS. Los estados fijan sus propias reglas para estas deducciones y no siempre siguen el trato federal, así que revise las instrucciones de retención de su estado antes de suponer que una aportación al 401(k) también reduce el impuesto estatal.
¿Por qué mi cheque de pago es más pequeño de lo que esperaba?
Compare dos talones de pago línea por línea antes de suponer que hay un error de nómina. Estas son las causas habituales, más o menos en el orden de frecuencia con que explican la diferencia.
- Entró en vigor una nueva elección de beneficios o una prima más alta, a menudo en enero.
- Cambió su W-4, por ejemplo se marcó la casilla del Paso 2 o se añadió un monto adicional en el Paso 4(c).
- Se pagó un bono por separado y se le retuvo la tasa suplementaria fija del 22%; vea la tasa de impuestos sobre bonos.
- Sus salarios pasaron de $200,000 en el año, así que empezó la retención del impuesto adicional de Medicare del 0.9%; vea el impuesto adicional de Medicare.
- Se añadió un embargo o gravamen, que aparece como una deducción después de impuestos.
- Las horas extra llevaron un cheque a un tramo anualizado más alto, lo que sube la retención solo de ese cheque; el impuesto final se sigue calculando sobre el total del año.
Cómo revisar su W-4 con el resultado de la calculadora de cheque de pago
Si la calculadora muestra una retención muy distinta del impuesto que espera, cambie su Formulario W-4 y entrégueselo a su empleador, no al IRS. Los cambios suelen aplicarse a partir de la siguiente nómina que su empleador pueda procesar.
- Estime su impuesto total de 2026 con las calculadoras de impuestos.
- Sume la retención hasta la fecha (el impuesto federal acumulado del año en su último talón) a la retención que falta en los cheques restantes.
- Si el total se queda corto, anote la diferencia dividida entre los periodos de pago restantes en el Paso 4(c).
- Si se pasa bastante, reclame créditos en el Paso 3 o deducciones en el Paso 4(b).
- Vuelva a revisar después de un nuevo empleo, un matrimonio, un nacimiento o un aumento de sueldo. La guía de retención del W-4 explica cada paso.
Preguntas frecuentes
¿Cuánto me queda de un cheque de $2,500?
Un contribuyente soltero al que le pagan $2,500 cada dos semanas, sin deducciones antes de impuestos y sin impuesto estatal, se queda con unos $2,092.60 en 2026, después de $216.15 de retención federal y $191.25 de Seguro Social y Medicare. Los beneficios antes de impuestos y el impuesto estatal lo reducen todavía más.
¿Qué porcentaje de mi cheque se va en impuestos?
El Seguro Social y Medicare se llevan un 7.65% fijo de la mayoría de los cheques. La retención federal suma aproximadamente del 5% al 20% en los salarios típicos, y el impuesto estatal suma del 0% a cerca del 10%, según dónde viva y trabaje.
¿Un 401(k) reduce el impuesto del Seguro Social de mi cheque?
No. Las aportaciones a un 401(k) tradicional reducen la retención del impuesto federal sobre la renta, pero el Seguro Social y Medicare se siguen cobrando sobre ellas. Las primas de seguro médico pagadas mediante un plan de la sección 125 reducen ambos.
¿Por qué el resultado de la calculadora de cheque de pago 2026 no coincide con mi talón?
Las razones más comunes son beneficios antes de impuestos que no se ingresaron en la calculadora, la casilla del Paso 2 del W-4 o un monto adicional en el Paso 4(c), el impuesto estatal o local y el redondeo del programa de nómina de su empleador.
¿El sueldo neto es lo mismo que el pago neto?
Sí. El sueldo neto y el pago neto significan el pago bruto menos todos los impuestos y todas las deducciones, es decir, el monto que realmente se deposita.
Fuentes
- Publication 15-T (2026), Federal Income Tax Withholding Methods irs.gov
- Publication 15 (2026), Employer's Tax Guide (Circular E) irs.gov
- Topic no. 751, Social Security and Medicare withholding rates irs.gov
- Rev. Proc. 2025-32 (2026 standard deduction, health FSA limit) irs.gov
- Tax Withholding Estimator irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto FICA: tasas de Seguro Social y Medicare 2026
El impuesto FICA es el impuesto sobre la nómina del 7.65% que se descuenta del salario de un empleado en 2026: 6.2% para el Segur…
¿Cuánto impuesto pago si gano 40 mil? Ejemplo 2026
¿Cuánto impuesto pago si gano 40 mil dólares? En el año tributario 2026, un contribuyente soltero con un salario de $40,000 y la…
Impuestos sobre bonos 2026: la retención federal del 22%
Los impuestos sobre bonos en 2026 se retienen a una tasa federal fija del 22% del impuesto sobre la renta, que los empleadores pu…