
简短回答
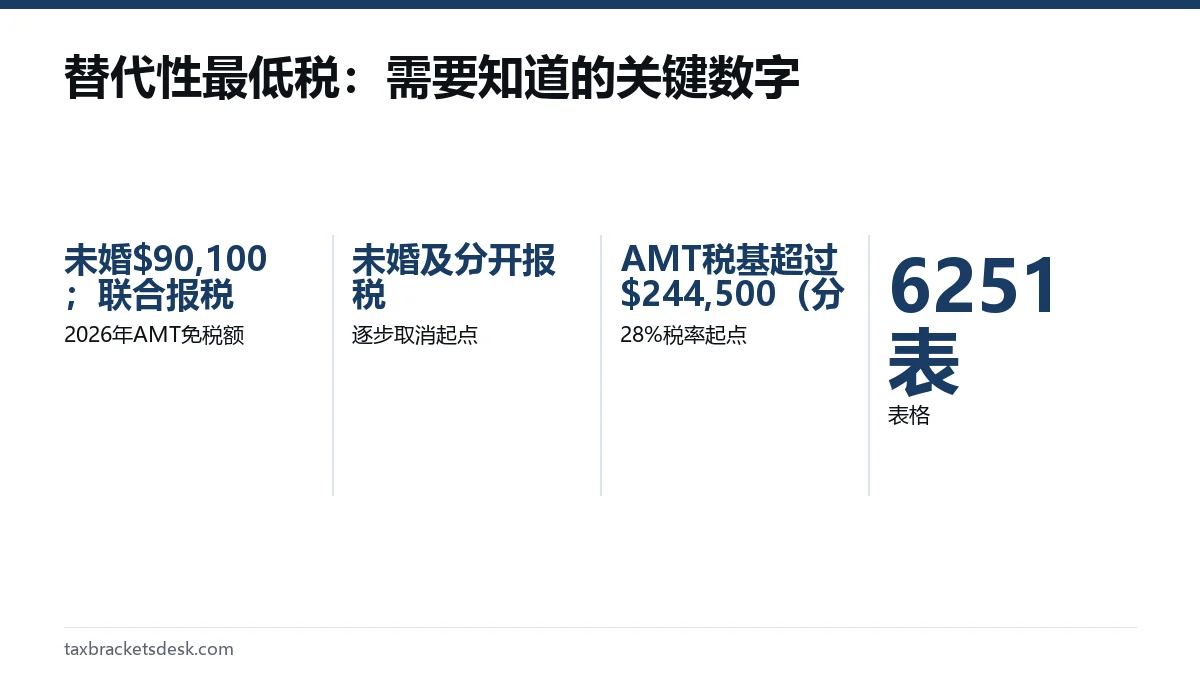
替代性最低税(AMT)是计算联邦所得税的第二种方法:把某些扣除项和税收优惠加回去,再按26%和28%对结果计税。两种算法中哪个更高,您就按哪个缴税。2026年,未婚报税者的AMT免税额为$90,100,联合报税者为$140,200;AMT收入达到$500,000和$1,000,000时,免税额开始减少。
- 012026年AMT免税额
- 未婚$90,100;联合报税$140,200;分开报税$70,100
- 02逐步取消起点
- 未婚及分开报税$500,000;联合报税$1,000,000
- 0328%税率起点
- AMT税基超过$244,500(分开报税$122,250)
- 04表格
- 6251表
用大白话讲替代性最低税
可以把AMT看作一份优惠更少的平行报税表。您从常规应税收入开始,加回AMT不允许的项目,减去免税额,再套用AMT税率。如果算出的暂定最低税额(tentative minimum tax)高于您的常规税额,差额就是您的AMT,会加到您的应缴税款上。
大多数人从来不用缴AMT。免税额很高,而且2018年及以后对常规税制的修改取消了几项过去常把中等收入家庭推入AMT的扣除项。不过它仍然会落到有特定触发因素的人身上,尤其是行使激励性股票期权、州和地方税扣除额非常大,或收入高到免税额被削减的人。
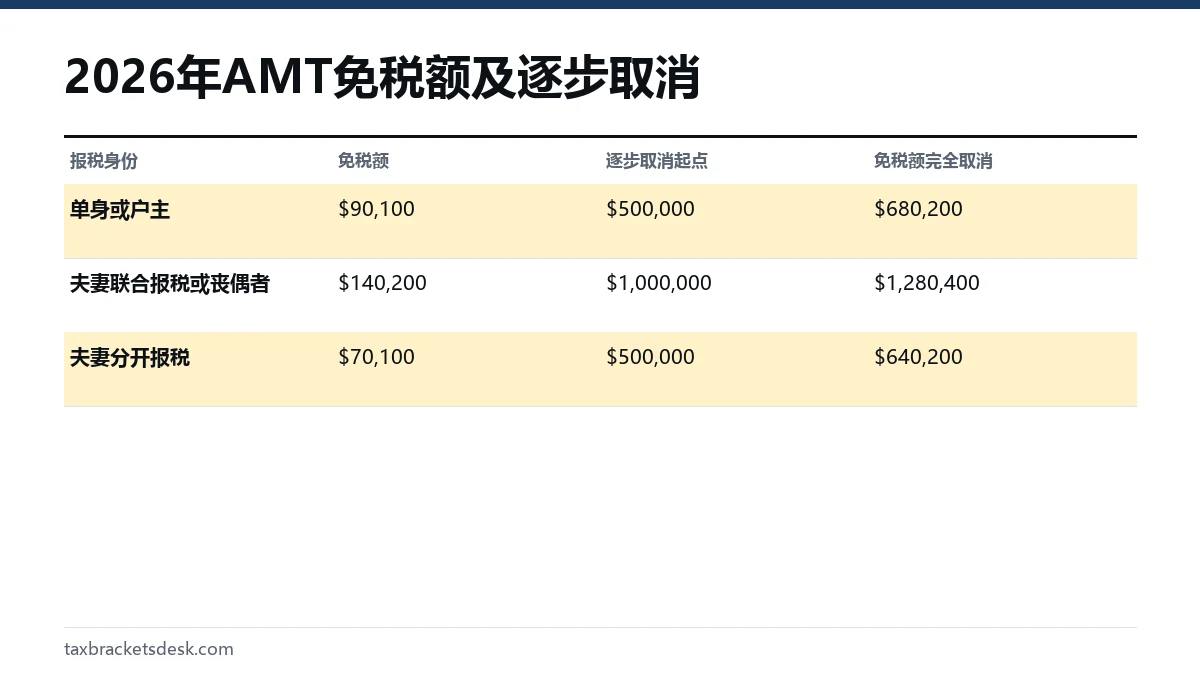
2026年AMT免税额及逐步取消表
2026年的数额出自税收程序2025-32(Rev. Proc. 2025-32),适用于您在2027年提交的报税表。
2026年AMT免税额如何逐步取消
超过门槛后,AMT收入每多1美元,免税额就减少50美分。这就是为什么未婚报税者$90,100的免税额在$680,200时归零:超过$500,000的$180,200收入乘以50%,正好等于全部免税额。2026年以前,每1美元只减少25美分,而且2025年未婚报税者的门槛是$626,350,所以2026年的新规则让免税额减得更快,对部分高收入者来说起点也更早。
$500,000和$1,000,000这两个门槛在2027年以前的年度不随通货膨胀调整。2027年是否开始调整,要看下一次通胀调整公告,目前尚未公布;请看2027年税级何时公布。
AMT的26%和28%两档税率
减去免税额后,2026年AMT税基在$244,500以内(夫妻分开报税为$122,250)按26%计税,超过部分按28%。在AMT计算中,长期资本利得和合格股息仍适用各自的0%、15%和20%税率,所以不会因为您落入AMT就被按28%征税。
由于28%税率的门槛对单身和联合报税者都是同样的$244,500,而免税额对夫妻并没有翻倍,AMT就成了可能出现婚姻惩罚税的地方之一。
哪些人需要缴纳AMT?常见触发因素
6251表第I部分列出的调整项和优惠项目是最常见的原因。对个人来说最常起作用的有:
- 激励性股票期权(第2i行)。行使激励性股票期权(ISO)并持有股票,会产生一项AMT调整,金额等于行权价与公允市场价值之间的差价,尽管此时还不需要缴纳常规税。
- 州和地方税(第2a行)。您在附表A(Schedule A)上扣除的税款,在计算AMT时要全额加回。
- 私人活动债券利息(第2g行)。在常规税制下免税的利息,在AMT下可能需要纳税。
- 折耗、无形钻井成本和折旧差异,来自经营或出租活动。
- 没有标准扣除额。凡是采用标准扣除额的人,在计算AMT收入时都要把它加回。
计算示例:2026年行使激励性股票期权
一位单身报税者减去$16,100的标准扣除额后,常规应税收入为$200,000,并行使了差价为$150,000的激励性股票期权。AMT收入为$200,000加$16,100再加$150,000,即$366,100。这低于$500,000,所以可以使用全部$90,100的免税额,AMT税基为$276,000。
| 步骤 | 金额 |
|---|---|
| 前$244,500的26% | $63,570 |
| 其余$31,500的28% | $8,820 |
| 暂定最低税额 | $72,390 |
| $200,000的常规税额 | $40,598 |
| 在常规税之外应缴的AMT | $31,792 |
由激励性股票期权这类时间性项目造成的AMT,往往可以在以后年度通过8801表(Credit for Prior Year Minimum Tax,以前年度最低税抵免)以抵免的形式收回。请保留缴纳AMT那一年的6251表。
州和地方税扣除上限会影响AMT吗?
会,但是间接影响。根据第505号刊物(Publication 505),2026年常规税制下的州和地方税(SALT)扣除上限提高到$40,400,收入超过$505,000时会减少,但不低于$10,000。AMT仍然完全不允许这项扣除。因此,常规税制下的扣除额越大,两种算法之间的差距就越大;住在高税州、现在在附表A上扣除更多的分项扣除者应该检查一下6251表。详情请看我们的州和地方税扣除上限页面。
6251表基础知识
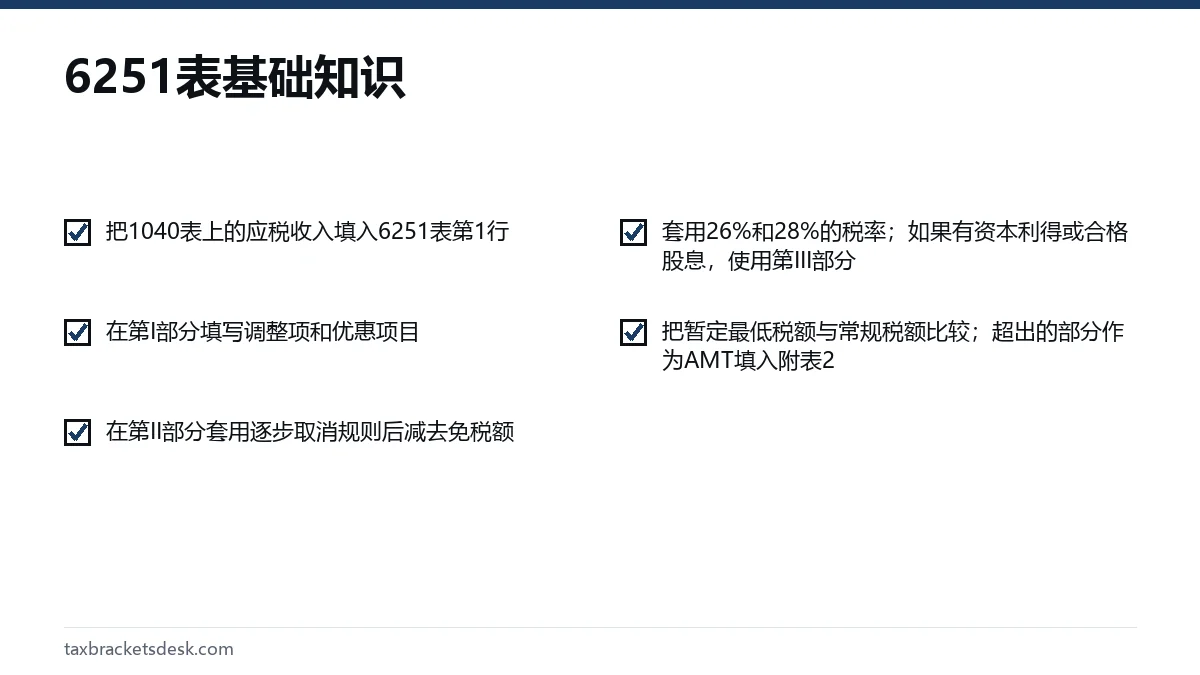
- 把1040表上的应税收入填入6251表第1行。
- 在第I部分填写调整项和优惠项目,例如附表A上的税款(如果没有分项扣除,则填标准扣除额)以及激励性股票期权的差价。
- 在第II部分套用逐步取消规则后减去免税额。
- 套用26%和28%的税率;如果有资本利得或合格股息,使用第III部分。
- 把暂定最低税额与常规税额比较;超出的部分作为AMT填入附表2(Schedule 2)。
根据6251表填表说明,当暂定最低税额超过常规税额时,以及在涉及某些税收抵免的其他几种情况下,您必须附上这张表。报税软件会自动完成计算,但如果您行使过期权、出售过出租房产或分项扣除的税款很多,还是值得看一看这张表。想了解比较中常规税那一边的情况,请看各年度联邦税级。
常见问题
2026年AMT免税额是多少?
单身和户主报税者为$90,100,夫妻联合报税者和丧偶者为$140,200,夫妻分开报税者为$70,100。
收入多少时AMT免税额开始逐步取消?
2026年,未婚和分开报税者的AMT收入达到$500,000、联合报税者达到$1,000,000时,免税额开始减少。未婚报税者在$680,200、联合报税者在$1,280,400时免税额完全取消。
行使股票期权会触发替代性最低税吗?
行使激励性股票期权并在年底之后继续持有股票,会把行权价差(bargain element)计入AMT收入。差价很大是最常见的AMT触发因素之一。非合格股票期权则按工资征税,不会产生这项调整。
怎么知道自己要不要缴AMT?
填写6251表,或让报税软件替您计算。如果暂定最低税额高于您的常规税额,您就要缴纳差额,并且必须附上这张表。
缴过的AMT以后能拿回来吗?
由时间性差异(例如行使激励性股票期权或折旧)产生的AMT,可以形成最低税抵免。在以后常规税额高于暂定最低税额的年度,您可以用8801表申报这项抵免。
来源
- Rev. Proc. 2025-32 (2026 AMT amounts) irs.gov
- Instructions for Form 6251 irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 美国报税税率:各年度联邦税级与报税身份
美国报税税率分为七档联邦税级:10%、12%、22%、24%、32%、35%和37%。2026年(即2027年提交的报税表),单身报税者应税收入的前$12,400、夫妻联合报税者的前$24,800适用10%税级,超过$640,600和$768,700的部分适…
婚姻惩罚税:什么时候联合报税反而更贵
婚姻惩罚税指的是一对夫妻联合报税缴的税,比两人各自以单身身份报税还要多。2026年,联合报税的税级在32%这一档及以下正好是单身的两倍,所以大多数夫妻不会因为税级而受罚。惩罚仍然存在于以下情形:双方收入都极高、单亲家长因结婚失去户主身份,以及某些没有翻倍的限…
2027年税率表什么时候公布?IRS公布时间
2027年税率表什么时候公布?截至2026年10月20日尚未公布。根据过去五年的情况,美国国税局(IRS)最有可能在2026年10月下旬或11月通过税收程序(revenue procedure)连同相应的新闻稿公布。2026年的数字于2025年10月9日公布…
2026年SALT扣除上限:$40,400与收入递减
2026年的SALT扣除上限为$40,400,夫妻分开报税为$20,200:这是您在附表A(Schedule A)上申报州和地方所得税或销售税加房产税时,最多可以扣除的金额。修正后调整总收入(MAGI)超过$505,000(分开报税$252,500)的部分,…
2026年资本利得税率:0%、15%、20%收入门槛表
2026年资本利得税率是这样的:单身报税者应税收入不超过$49,450的长期利得适用0%(联合报税$98,900,户主$66,200),单身在$545,500以内(联合报税$613,700以内)适用15%,超过该数额适用20%(税收程序2025-32,Rev…