
简短回答
2025年美国税率表共有七档税率,从10%到37%:单身报税者的10%区间在$11,925结束,37%税率从应税收入超过$626,350开始。税率与2026年相同,但门槛更低。这些数字适用于2025年度的报税表,包括原定2026年10月15日到期的延期报税表、逾期提交的报税表,以及您为2025年提交的任何1040-X表。
- 012025年税率
- 10%、12%、22%、24%、32%、35%、37%
- 022025年标准扣除额(修改后)
- 单身$15,750,联合报税$31,500,户主$23,625
- 03最初公布时间
- 2024年10月22日(税收程序2024-40)
- 042025年度延期报税截止日期
- 2026年10月15日(已过)
按报税身份划分的2025年税率表
国税局在2024年10月22日公布的税收程序2024-40中确定了2025年的门槛数额。七档税率本身后来被2025年税法(第119-21号公法)定为永久性规定,所以2025年和2026年的税率表使用相同的百分比。下表中的区间都是扣除各项扣除额之后的应税收入,与国税局联邦所得税税率页面所列一致。
| 税率 | 单身 | 夫妻联合报税 | 户主 |
|---|---|---|---|
| 10% | $11,925以内 | $23,850以内 | $17,000以内 |
| 12% | $11,926至$48,475 | $23,851至$96,950 | $17,001至$64,850 |
| 22% | $48,476至$103,350 | $96,951至$206,700 | $64,851至$103,350 |
| 24% | $103,351至$197,300 | $206,701至$394,600 | $103,351至$197,300 |
| 32% | $197,301至$250,525 | $394,601至$501,050 | $197,301至$250,500 |
| 35% | $250,526至$626,350 | $501,051至$751,600 | $250,501至$626,350 |
| 37% | 超过$626,350 | 超过$751,600 | 超过$626,350 |
夫妻分开报税者在$250,525以内使用单身一栏。他们的35%区间止于$375,800,超过部分适用37%。符合条件的丧偶者使用联合报税一栏。联合报税者可以在我们的夫妻联合报税税级页面看到同样的数字和更多说明。
2025年单身各档税级上限对应的税额
把2025年的联邦所得税税率一层层套用,单身报税者在应税收入$11,925时应缴$1,192.50,$48,475时$5,578.50,$103,350时$17,651,$197,300时$40,199,$250,525时$57,231,$626,350时$188,769.75。超过某个检查点的收入,再按下一档税率加上去。例如,应税收入$60,000的税额是$5,578.50加上$11,525的22%,即$8,114。
2025年税法修改后的2025年标准扣除额
2025年的标准扣除额在最初公布之后又改过。税收程序2024-40列出的是单身$15,000、联合报税$30,000、户主$22,500。2025年7月4日签署的税法提高了2025年的这些数额,国税局在税收程序2025-32(Rev. Proc. 2025-32)第3.01节中重新作了说明。
| 报税身份 | 2024年10月公布 | 2025年报税表最终适用 |
|---|---|---|
| 单身或夫妻分开报税 | $15,000 | $15,750 |
| 夫妻联合报税 | $30,000 | $31,500 |
| 户主 | $22,500 | $23,625 |
同一部法律还新设了四项从2025年报税表开始适用的扣除项目:小费、加班费的加成部分、新车贷款利息,以及65岁及以上人士额外的$6,000。这些项目在附表1-A(Schedule 1-A)上申报,可与标准扣除额同时使用。
2025年与2026年税级对比
按通胀调整,2026年每一个门槛都上调了。下面的单身报税者表格显示了各档区间上移的幅度。影响不大:同样的应税收入在2026年缴的税略少一些。
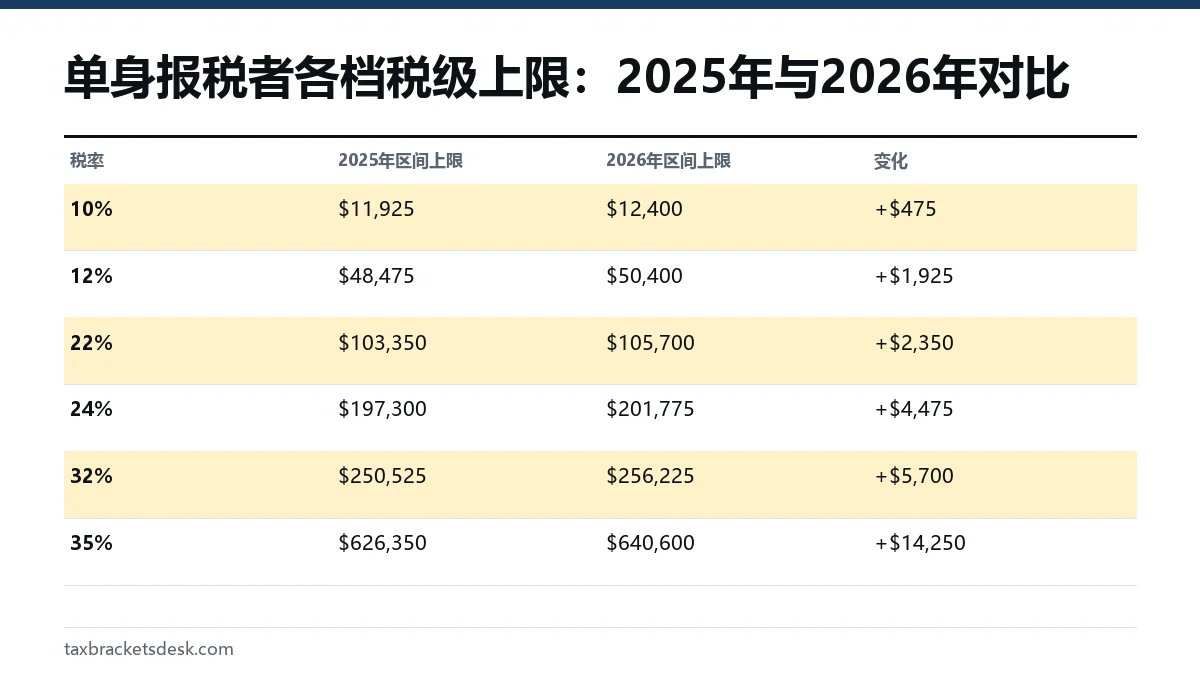
应税收入$60,000时,单身报税者2025年应缴$8,114,2026年应缴$7,912,相差$202,完全来自区间变宽。标准扣除额也提高了,单身报税者从$15,750提高到$16,100,所以同样的工资总额下差距会稍大一些。完整的2026年税率表请见2026年国税局税级。
什么时候还需要用2025年的数字
大多数人在2026年4月就办完了2025年度的税务,但以下情况仍然要用去年的表格:
- 延期的报税表。如果您提交了4868表,您2025年度的报税表截止日期是2026年10月15日。当天电子报税被退回的,可以在2026年10月20日之前改正并重新提交,仍算按时报税;位于国税局宣布的灾区的纳税人,可能适用国税局针对其所在地区的通知中规定的更晚日期。在此之后提交的报税表属于逾期,但仍使用2025年的税级和扣除额,而不是2026年的。
- 修改后的报税表。2025年度的1040-X表按2025年的税率表重新计算税款。申请退税一般必须在原报税表提交后三年内,或缴税后两年内提出,以较晚者为准。
- 逾期提交的报税表。逾期提交的2025年度报税表仍然使用2025年的表格。晚报税并不会让您改用更新的门槛。
- 2026年预估税的安全港。通过预扣税和预估税缴纳相当于2025年税额100%的款项(如果2025年AGI超过$150,000则为110%),就可以免受2026年少缴税款的罚款。所以2025年的总税额是您做规划时要盯住的数字;请看预估税安全港规则。
- 通知信。针对您2025年度报税表的CP2000通知或计算错误通知,都按2025年的税率计算。
人们常查的其他2025年门槛
- 长期资本利得:单身报税者应税收入$48,350以内、联合报税者$96,700以内适用0%税率;单身$533,400以内、联合报税$600,050以内适用15%。
- 替代性最低税免税额:根据2025年6251表填表说明,单身和户主为$88,100,联合报税为$137,000。
- 遗产税基本免税额:$13,990,000。
2026年之后又会怎样?
2027年的门槛数额尚未公布。国税局通常在10月或11月发布,而税率将保持在10%到37%,因为2025年的法律已将它们定为永久性规定。我们的2027年税级预测页面说明了现在哪些可以估算、哪些不能,完整的历年数据见各年度联邦税级。
常见问题
2025年单身报税者的税级是多少?
$11,925以内10%,到$48,475为12%,到$103,350为22%,到$197,300为24%,到$250,525为32%,到$626,350为35%,超过部分为37%。所有数字都是扣除各项扣除额之后的应税收入。
修改2025年度的报税表,该用2025年还是2026年的税级?
用2025年的税级。每一份报税表和每一次修改,都按其所属纳税年度的表格计算,无论您在什么时候提交。
2025年的标准扣除额是$15,000还是$15,750?
单身报税者的最终数额是$15,750。国税局在2024年10月最初公布的是$15,000,2025年7月的税法在2025年度报税表提交之前把它提高了。
2025年的税率与2024年相比是升了还是降了?
税率没有变。只有收入门槛按通货膨胀上调,这意味着同样的应税收入缴的税略少一些。
官方的2025年税级在哪里公布?
国税局在其联邦所得税税率和税级页面以及税收程序2024-40中列出了这些数字,修改后的标准扣除额则载于税收程序2025-32。
来源
- Federal income tax rates and brackets irs.gov
- IR-2024-273, tax inflation adjustments for tax year 2025 irs.gov
- Rev. Proc. 2025-32 irs.gov
- Instructions for Form 6251 (2025) irs.gov
- File an amended return irs.gov
- Topic 409, Capital gains and losses irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 美国报税税率:各年度联邦税级与报税身份
美国报税税率分为七档联邦税级:10%、12%、22%、24%、32%、35%和37%。2026年(即2027年提交的报税表),单身报税者应税收入的前$12,400、夫妻联合报税者的前$24,800适用10%税级,超过$640,600和$768,700的部分适…
2026年夫妻联合报税税率表:各档税率和应缴税额
按照2026年夫妻联合报税税率表,夫妻应税收入的前$24,800按10%计税,$100,800以内按12%,$211,400以内按22%,$403,550以内按24%,$512,450以内按32%,$768,700以内按35%,超过部分按37%。联合报税的标…
2027年美国税率表:已知信息及IRS公布时间
截至2026年10月20日,美国国税局(IRS)尚未公布2027年美国税率表的各档门槛数额。这些数字通常在10月或11月通过税收程序(revenue procedure)公布。已经确定的是:10%、12%、22%、24%、32%、35%和37%这七档税率是永…
2026年美国税率表:IRS七档税率10%至37%
2026年美国税率表(联邦所得税税级)共有七档税率:10%、12%、22%、24%、32%、35%和37%。单身报税者应税收入的前$12,400按10%计税,超过$640,600的部分按37%计税;夫妻联合报税者前$24,800按10%计税,超过$768,7…
2026年预估税安全港:90%、100%和110%规则
要满足2026年预估税安全港、避免国税局的少缴税罚款,您2026年的预扣税加上按时缴纳的预估税,必须达到2026年税款的90%和2025年税款的100%这两者中较小的那个。如果您2025年的AGI超过$150,000(夫妻分开报税为$75,000),上一年那…