
简短回答
截至2026年10月20日,美国国税局(IRS)尚未公布2027年美国税率表的各档门槛数额。这些数字通常在10月或11月通过税收程序(revenue procedure)公布。已经确定的是:10%、12%、22%、24%、32%、35%和37%这七档税率是永久性的,所以只有美元门槛会变动。在国税局公布之前,请按2026年的数字做规划。
- 012027年税级现状
- 尚未公布(截至2026年10月20日)
- 02通常公布时间
- 前一年的10月或11月
- 032027年税率
- 10%、12%、22%、24%、32%、35%、37%(永久性法律)
- 04首批适用的报税表
- 2027年报税表,在2028年报税季提交
2027年税率表公布了吗?
还没有。截至2026年10月20日,美国国税局尚未公布2027年的税级、2027年标准扣除额或其他2027年通货膨胀调整数额。目前网上任何列出精确2027年门槛的表格都只是估算,并非国税局的数字。
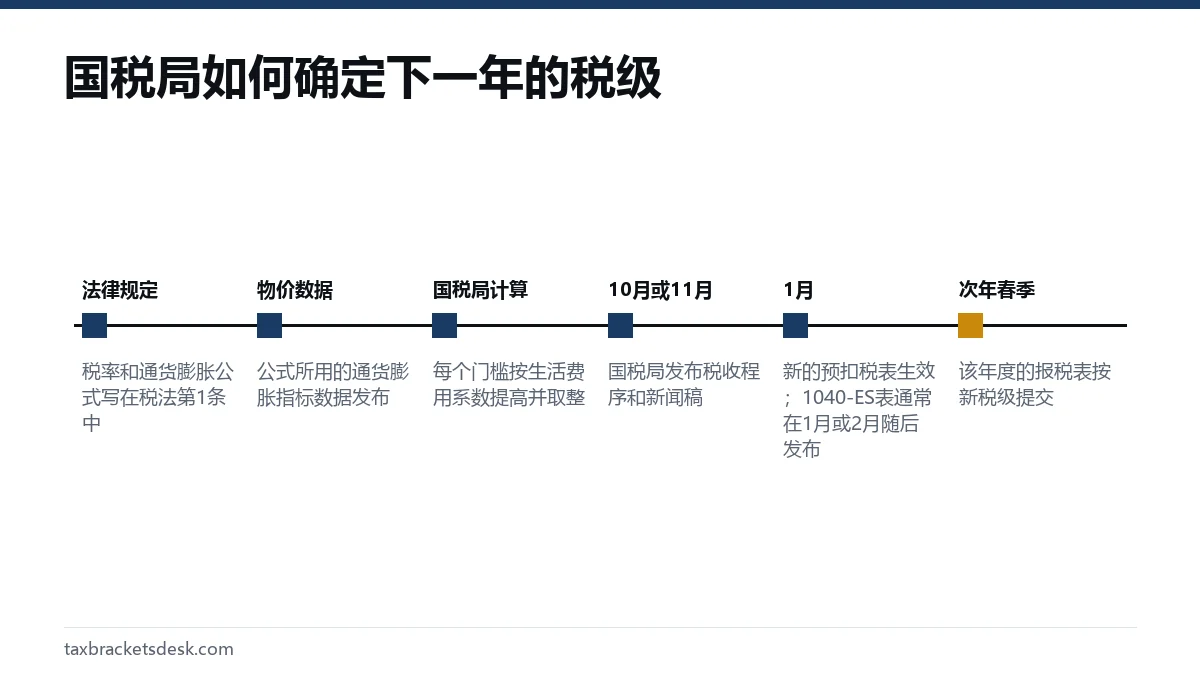
国税局通常在10月或11月公布下一年的数额。2026年的数字于2025年10月9日公布,形式为新闻稿IR-2025-103和税收程序2025-32(Rev. Proc. 2025-32)。国税局在其按纳税年度列出的通胀调整项目页面上持续汇总这些公告,2027年的数字也会最先出现在那里。
2027年联邦税级中已经确定的内容
2027年的整体情况中有几部分已由法律明文规定,因此不必等国税局公告。
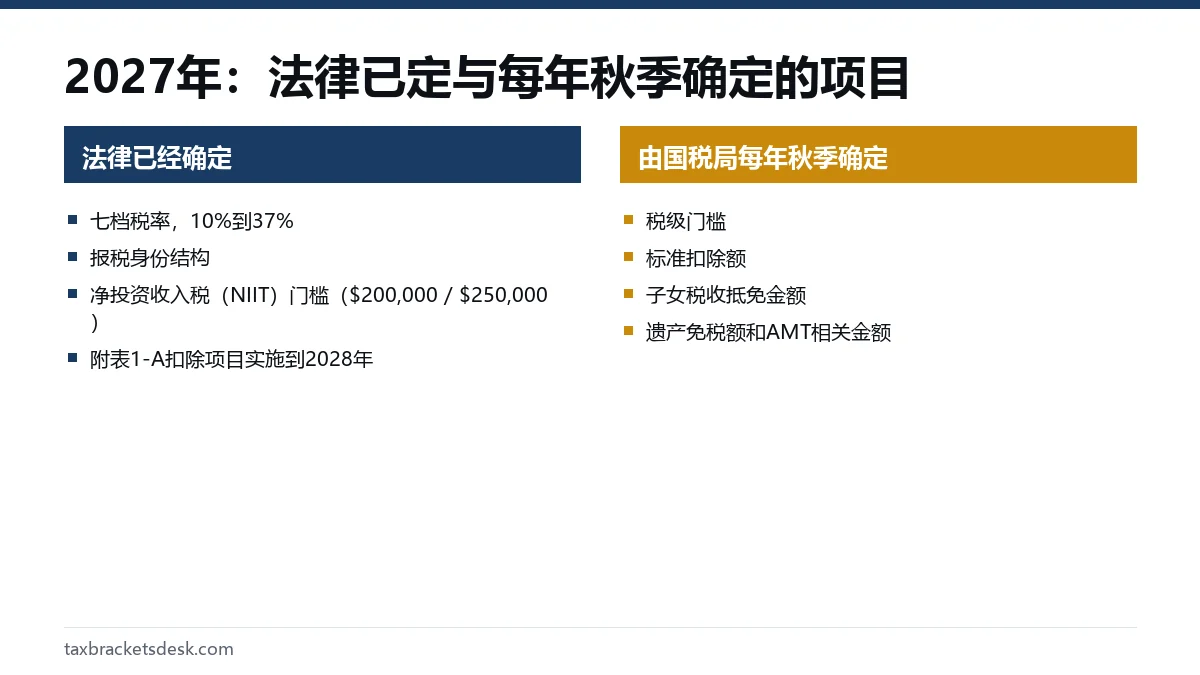
- 七档税率。2025年税法(第119-21号公法,Public Law 119-21)把10%到37%的税率定为永久性规定。2027年没有任何预定的税率调整。
- 报税身份结构。单身、夫妻联合报税、夫妻分开报税、户主和合格丧偶配偶仍各自使用不同的税率表。
- 净投资收入税的门槛。这项3.8%的税,对单身和户主仍从修正后调整总收入(MAGI)$200,000开始征收,夫妻联合报税为$250,000,夫妻分开报税为$125,000。这些门槛不随通货膨胀调整。
- 附表1-A(Schedule 1-A)扣除项目。合格小费、加班溢价工资、新车贷款利息扣除以及老年人扣除一直实施到2028纳税年度,因此2027年仍然可以使用。
有几个项目从2027年开始随通货膨胀调整。2026年为$15,000,000的遗产税基本免税额,从2027年起按通货膨胀调整。替代性最低税(AMT)豁免额的逐步取消门槛(夫妻联合报税为$1,000,000)在2027年1月1日之前开始的纳税年度内被冻结,因此2027年可能开始变动。$2,200的子女税收抵免金额在2025年之后也按通货膨胀调整;2027年的金额尚未公布。
阅读视频文字稿
2027年税率表:目前已知的信息
截至2026年9月,国税局尚未公布2027年的税级门槛。
它们通常在前一年的10月或11月通过税收程序(revenue procedure)公布。
已经确定的是:10%到37%的七档税率已成为永久性法律。
只有收入门槛会变动,而且是随通货膨胀调整。
您现在看到的任何2027年数字都只是预测,并非官方数字。
第一批适用2027年税率表的报税表将在2028年报税季提交。
2027年税率会变吗?
按照现行法律,不会。税率仍是自2018年以来使用的那七档。会变的是每档税率的收入起点、标准扣除额,以及几十项与通货膨胀挂钩的其他金额。国会有可能通过新法律,但截至本次更新,尚无此类法律颁布。
并不是所有2027年数字都还没有确定。社会安全局(Social Security Administration)已于2026年10月14日公布2027年社会安全税工资基数为$192,300,高于2026年的$184,500,同时公布了3.6%的生活费用调整(COLA)。详情请见2027年工资基数页面。
税级如何按通货膨胀调整
这种调整是按公式机械进行的。《国内税收法典》(Internal Revenue Code)第1条规定了国税局如何用生活费用系数提高每个税级门槛,以及如何对结果取整。增幅大小不由国税局决定;国税局只是把公式套用到已公布的物价数据上。
各税级的增幅并不总是一致。从2025年到2026年,单身报税者10%和12%税级的上限提高了约4%,而22%及以上各档的门槛提高了约2.3%。因此,对每个税级都套用同一个百分比的2027年估算,可能与实际数字有出入。
2027年税级推算:一份明确标注的示例
下表不是预测,也不是国税局的数字。它显示的是:如果把2026年各门槛都按假设的2.5%提高(未经国税局取整),会得到什么结果。方法:2026年门槛乘以1.025,四舍五入到整美元。仅用于了解变化的大致幅度。
| 税率 | 单身(2026年数字×1.025) | 联合报税(2026年数字×1.025) |
|---|---|---|
| 10%档上限 | $12,710 | $25,420 |
| 12%档上限 | $51,660 | $103,320 |
| 22%档上限 | $108,343 | $216,685 |
| 24%档上限 | $206,819 | $413,639 |
| 32%档上限 | $262,631 | $525,261 |
| 35%档上限 | $656,615 | $787,918 |
这个示例说明:门槛的变动幅度在几百到几千美元之间。对于两年应税收入都是$60,000的单身报税者,较低各档门槛提高2.5%,税款大约会减少$130(从$7,912降到约$7,780)。2027年夫妻联合报税的实际税级一经公布,就会在这里更新。
国税局公布2027年数字之前该用什么
- 规划2027年收入时,请使用2026年税级。由于门槛几乎每年都会提高,用2026年数字算出的2027年税款会略微偏高,往这个方向出错更稳妥。
- 缴纳2027年预估税时,可以依靠安全港规则:缴足2026年税款的100%(如果2026年调整总收入(AGI)超过$150,000,夫妻分开报税超过$75,000,则为110%),无论新税级如何都不会被罚少缴税款。预计的2027年截止日期请见2027年预估税日期页面。
- 工资预扣税方面,您无需采取任何行动。雇主会在1月改用2027年的预扣税表。如果您的收入或家庭情况发生变化,请检查您的W-4表。
- 扣除额方面,请在国税局公布后查看2027年标准扣除额页面,因为它会和税级一起调整。
关于其他所有已知的2027年变化,从遗产免税额开始随通胀调整,到附表1-A扣除项目的最后几年,请见2027年税务变化。往年的数字请见2025年税级页面和历年税级汇总页。
常见问题
美国国税局什么时候公布2027年税率表?
最有可能在2026年10月或11月。国税局是在2025年10月9日通过税收程序和新闻稿公布2026年税级的。
2027年夫妻联合报税的税级是多少?
目前尚未公布。最新的官方数字是2026年的联合报税税级:前$24,800按10%计税,超过$768,700的部分按37%计税。
2027年税率会提高吗?
按照现行法律不会。10%到37%的七档税率已于2025年7月定为永久性规定,所以只有美元门槛会变动。
为什么各网站对2027年税级的估算不一样?
每个网站都自行假设了通货膨胀率和取整方法。只有国税局的税收程序才是官方数字,在它公布之前,所有2027年的税率表都只是推算。
要为2027年税级修改W-4表吗?
通常不需要仅仅因为税级而修改。雇主的预扣税表每年1月更新;当您的工作、收入、婚姻状况或受抚养人发生变化时,再修改W-4表。
来源
- IRS: Inflation-adjusted tax items by tax year irs.gov
- Rev. Proc. 2025-32 irs.gov
- IRS: Tax inflation adjustments for tax year 2026 irs.gov
- IRS Publication 505, Tax Withholding and Estimated Tax irs.gov
- IRS Form 1040-ES irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 美国报税税率:各年度联邦税级与报税身份
美国报税税率分为七档联邦税级:10%、12%、22%、24%、32%、35%和37%。2026年(即2027年提交的报税表),单身报税者应税收入的前$12,400、夫妻联合报税者的前$24,800适用10%税级,超过$640,600和$768,700的部分适…
2026年美国税率表:IRS七档税率10%至37%
2026年美国税率表(联邦所得税税级)共有七档税率:10%、12%、22%、24%、32%、35%和37%。单身报税者应税收入的前$12,400按10%计税,超过$640,600的部分按37%计税;夫妻联合报税者前$24,800按10%计税,超过$768,7…
2027年税率表什么时候公布?IRS公布时间
2027年税率表什么时候公布?截至2026年10月20日尚未公布。根据过去五年的情况,美国国税局(IRS)最有可能在2026年10月下旬或11月通过税收程序(revenue procedure)连同相应的新闻稿公布。2026年的数字于2025年10月9日公布…
2027年标准扣除额:公布状态与公布时间
2027年标准扣除额截至2026年10月20日尚未公布。美国国税局(IRS)通常在10月或11月通过税收程序(revenue procedure)公布这些数额;2026年的数字是在2025年10月9日公布的。如果您在2027年报税,需要用的是2026纳税年度…
2027年税务变化:下一份报税表有哪些新规定
2027年主要的税务变化,都体现在您在那个报税季提交的2026纳税年度报税表上:不分项扣除也能扣除$1,000(联合报税$2,000)的慈善捐款、高收入者的分项扣除削减5.4%、W-2表上新增小费和加班费代码,以及住宅能源抵免取消。2027纳税年度带来$19…