
简短回答
2026年保费税收抵免恢复到原来的限制:家庭收入超过联邦贫困线400%(单人为$62,600)的家庭拿不到抵免,预期自付比例最高为收入的9.96%。多领的预付抵免第一次必须在2027年报税时通过8962表全额退还,任何收入水平都没有退还上限。
- 01收入范围
- 联邦贫困线的100%至400%
- 02400%线,单人(48个州和DC)
- $62,600
- 03400%线,四口之家
- $128,600
- 04最高预期自付比例
- 家庭收入的9.96%
- 05多领预付抵免的退还上限
- 从2026纳税年度起取消
- 06表格
- 8962表,随2026年度报税表提交
- 072027年最高预期自付比例
- 10.22%(Rev. Proc. 2026-26)
2026年保费税收抵免有哪些变化?
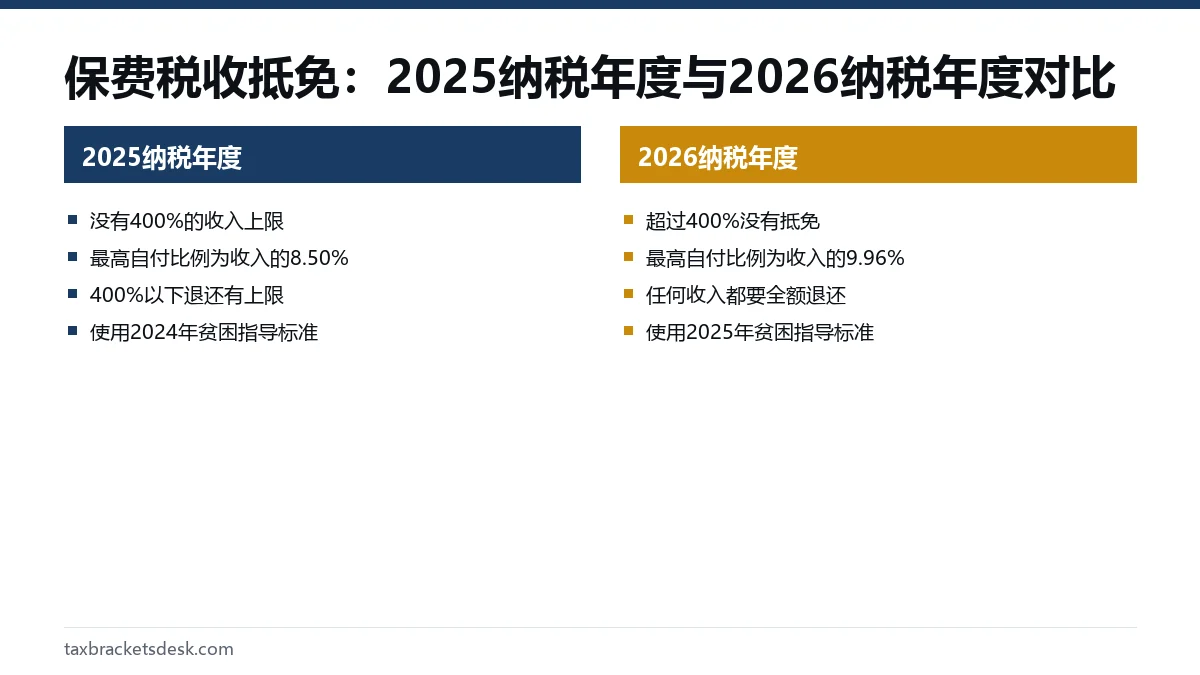
保费税收抵免(PTC)帮助支付通过健康保险市场(Health Insurance Marketplace)购买的医疗保险。2021年至2025年,国会临时取消了400%的收入上限,并降低了人们需要自付的收入比例。这项扩大措施在2025年底结束。2026年的第505号出版物列出了从2026年起适用的两项变化:收入超过联邦贫困线400%的家庭不再有资格,而且多领的预付抵免不再设退还上限,即使收入低于400%也是如此。
退还规定的变化来自2025年的税法,即第119-21号公法,美国国税局(IRS)的网页现在称之为Working Families Tax Cuts Act。截至2026年10月20日,国税局的指引仍对2026年的保险适用这两项规定,2021年至2025年的加强版抵免并没有恢复。
| 规则 | 2025纳税年度 | 2026纳税年度 |
|---|---|---|
| 收入超过贫困线400% | 仍可能符合资格 | 没有抵免 |
| 最低一档的预期自付比例 | 150%以下为0.00% | 133%以下为2.10% |
| 最高预期自付比例 | 收入的8.50% | 收入的9.96% |
| 退还多领的预付抵免 | 400%以下封顶$375至$3,250 | 全额退还,没有上限 |
| 使用的贫困指导标准 | 2024年数字 | 2025年数字 |
2026年保费税收抵免的收入上限是多少?
一般来说,家庭收入必须至少达到您家庭人数对应的联邦贫困线的100%,并且不超过400%。2026年的保险,保险市场和8962表使用2025年公布的贫困指导标准,因为HealthCare.gov用上一年的表格计算下一年的补贴。下表列出美国本土48个州和哥伦比亚特区的标准;阿拉斯加和夏威夷的数字更高。
| 家庭人数 | 贫困线的100% | 贫困线的400% |
|---|---|---|
| 1 | $15,650 | $62,600 |
| 2 | $21,150 | $84,600 |
| 3 | $26,650 | $106,600 |
| 4 | $32,150 | $128,600 |
| 5 | $37,650 | $150,600 |
家庭收入是您的修正后调整总收入,加上每位需要报税的家庭成员的修正后调整总收入。根据国税局关于这项抵免的问答,修正后调整总收入要加回免税利息、未计税的社会安全福利以及被排除的海外收入。税前的401(k)和HSA供款会降低调整后总收入,因此也会降低家庭收入。
收入并不是唯一的条件。国税局的资格规定还要求:
- 您或一位家庭成员通过保险市场投保至少一个月。
- 投保人没有资格享受Medicare、Medicaid、TRICARE,或可负担且提供最低价值的雇主保险。2026年,如果雇主保险要求的自付金额不超过家庭收入的9.96%,就视为可负担。
- 您不是以已婚分开报税的身份报税,但某些家庭暴力受害者或被配偶遗弃者除外。
- 没有其他人可以把您申报为受抚养人。
2026年保费税收抵免有多少?
抵免金额等于您在保险市场可选的第二便宜银级计划(基准计划)的保费,减去按家庭收入一定百分比计算的预期自付额。它永远不会超过您实际投保计划的保费。这个百分比随收入提高,依据Rev. Proc. 2025-25中的2026年表格:
| 家庭收入占贫困线的百分比 | 预期自付额占收入的百分比 |
|---|---|
| 低于133% | 2.10% |
| 133%至低于150% | 3.14%至4.19% |
| 150%至低于200% | 4.19%至6.60% |
| 200%至低于250% | 6.60%至8.44% |
| 250%至低于300% | 8.44%至9.96% |
| 300%至400% | 9.96% |
| 超过400% | 没有抵免 |
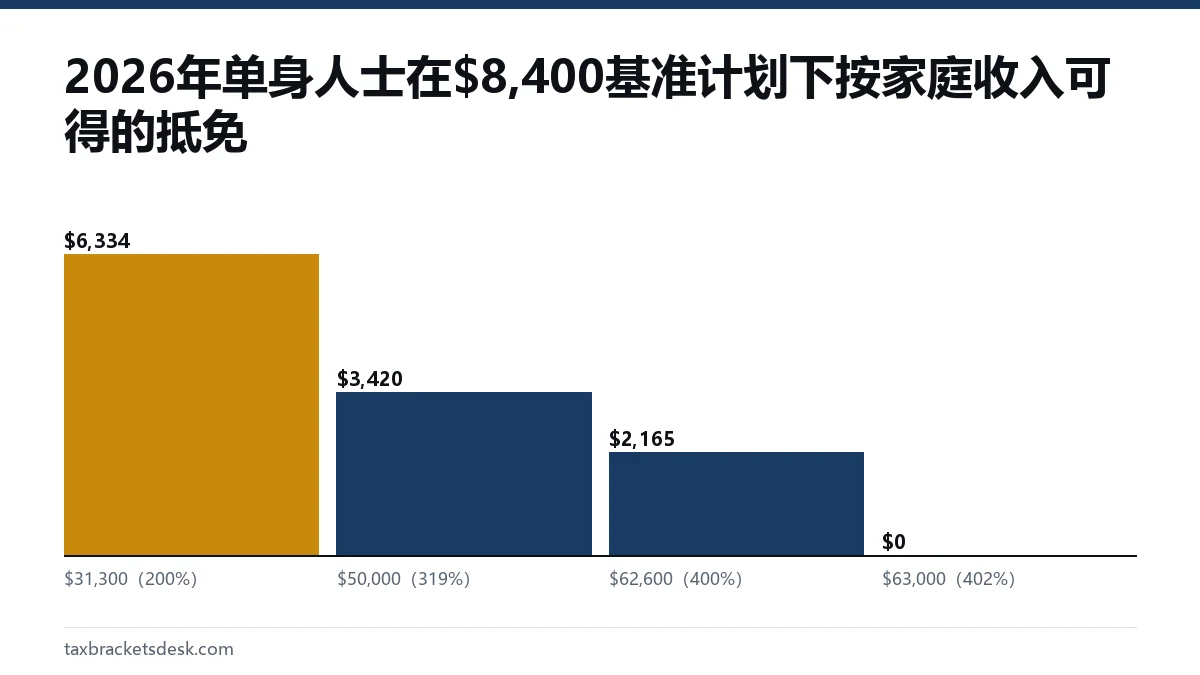
举例:一位家庭收入$50,000的单身人士,收入是$15,650贫困线的319%,所以预期自付比例为9.96%,即每年$4,980。假设当地基准银级计划每年$8,400(每月$700)。抵免为$8,400减$4,980,即$3,420。如果他选了一个每年$3,000的较便宜计划,抵免就以$3,000为限。
2026年的400%补贴悬崖是什么?
由于收入超过贫困线400%后抵免会完全消失,多一点收入就可能失去全部抵免。仍以同一位单身人士和同一个$8,400的基准计划为例:
- 家庭收入$62,600,正好是400%,预期自付额为$6,234.96,抵免约为$2,165。
- 收入$63,000,约为402%,抵免为$0。多赚$400,就少了约$2,165的抵免。
2026年的保费税收抵免要退还吗?
您不该拿的那部分预付抵免要退还。预付金额是根据您投保时估计的收入发放的。报税时,8962表会用您的实际收入重新计算抵免。如果预付金额少于抵免,差额会作为可退还抵免给您。如果预付金额多于抵免,多出的部分会从您的退税中扣除,或加到您的应缴税款中。
2026年之前的纳税年度,收入低于贫困线400%的家庭,多领的部分有退还上限:根据2025年8962表的说明,视收入和报税身份而定,上限为$375至$3,250。国税局表示,2025年以后的纳税年度没有退还上限,您要全额退还。
| 步骤 | 金额 |
|---|---|
| 投保时估计的收入 | $31,300(贫困线的200%) |
| 2026年发放的预付抵免 | $6,334.20($8,400减去$31,300的6.60%) |
| 2026年实际家庭收入 | $50,000(319%) |
| 8962表上核定的抵免 | $3,420($8,400减去$50,000的9.96%) |
| 2027年退还的多领预付抵免 | $2,914.20,全额退还 |
| 按2025年以前的上限计算的退还金额 | 单身人士在300%至400%之间为$1,625 |
如果您报税家庭中有任何人领过预付抵免,即使您原本不需要报税,也必须附8962表提交报税表。国税局提醒,不这样做会让您以后几年失去领取预付抵免的资格。您需要保险市场寄来的1095-A表,它应该在2月初之前寄到。
如何避免大额退还保费税收抵免
- 及时向保险市场报告变化。国税局列出的变化包括收入、地址、工作和其他保险的变化,生育和领养,以及结婚或离婚。保险市场会据此调整预付抵免。
- 估计收入时宁高勿低。把加薪、奖金、自雇利润、资本利得和退休账户提款都算进去。
- 少领一些预付抵免。国税局允许您预先领取全部、部分或不领估计的抵免;如果最终收入与估计相符,年内没领的抵免会在8962表上补给您。
- 预留资金或调整预扣税。在W-4表上多预扣一些,或缴一笔预估税,就能应付可以预见的退还。
- 收入接近400%时,降低修正后调整总收入。税前401(k)供款、可扣除的传统IRA供款和HSA供款都会降低8962表使用的收入。
保费税收抵免与2026年度报税表上的其他变化,都列在我们的2027年税务变化概览中。想看退还金额如何影响您的退税,可以把数字输入退税计算器,再把退还金额加到税额那一行。
2027年保险的保费税收抵免怎么样?
2027年沿用相同的结构:收入超过贫困线400%没有抵免,退还也没有上限。有两项数据变了。2027年的计划使用较新的贫困指导标准,HealthCare.gov列出的是单人$15,960、四口之家$33,000(阿拉斯加和夏威夷更高),所以400%线升至单人$63,840、四口之家$132,000。另外,2026年7月发布的Rev. Proc. 2026-26提高了每一档的预期自付比例:
| 家庭收入占贫困线的百分比 | 2026年 | 2027年 |
|---|---|---|
| 低于133% | 2.10% | 2.15% |
| 133%至低于150% | 3.14%至4.19% | 3.23%至4.30% |
| 150%至低于200% | 4.19%至6.60% | 4.30%至6.78% |
| 200%至低于250% | 6.60%至8.44% | 6.78%至8.66% |
| 250%至低于300% | 8.44%至9.96% | 8.66%至10.22% |
| 300%至400% | 9.96% | 10.22% |
2027年,如果雇主保险要求的自付金额不超过家庭收入的10.22%,就视为可负担。仅作示例,沿用上文同样的$8,400基准保费,一位2027年家庭收入$50,000($15,960的313%)的单身人士,预期自付比例为10.22%,即$5,110,抵免为$3,290,比2026年少$130。基准保费每年都会变化,所以投保时请以保险市场自己的估算为准,收入变化时及时更新。
常见问题
2026年保费税收抵免的收入上限是多少?
家庭收入不能超过联邦贫困线的400%。2026年的保险,在美国本土48个州和DC,单人为$62,600,四口之家为$128,600。阿拉斯加和夏威夷的标准更高。
2026年保费税收抵免有退还上限吗?
没有。从2026纳税年度起,多领的预付抵免必须全额退还,即使家庭收入低于贫困线的400%也是如此。$375至$3,250的上限只适用于以前的年度。
领了预付抵免一定要提交8962表吗?
是的。如果为您或您报税家庭中的任何人发放过预付抵免,即使您原本不需要报税,也必须附8962表提交报税表进行核对。
保费税收抵免可以退还吗?
可以。如果8962表算出的抵免大于预付金额,差额会减少您的税款,剩余部分会作为退税付给您。
国会延长了2026年的加强版保费税收抵免吗?
没有。截至2026年10月20日,国税局针对2026纳税年度的指引仍适用400%的上限、9.96%的最高自付比例和多领预付抵免的全额退还,因为2021年至2025年的加强版抵免没有延长。
来源
- IRS Publication 505 (2026), What's New: Changes to the premium tax credit irs.gov
- IRS: Repayment caps eliminated for excess advance payments of the Premium Tax Credit irs.gov
- IRS: Questions and answers on the Premium Tax Credit irs.gov
- IRS: Eligibility for the Premium Tax Credit irs.gov
- Rev. Proc. 2025-25 (2026 applicable percentage table) irs.gov
- Rev. Proc. 2024-35 (2025 applicable percentage table) irs.gov
- IRS: Claiming the credit and reconciling advance credit payments irs.gov
- Instructions for Form 8962 (2025) irs.gov
- HealthCare.gov: Federal poverty level (FPL) healthcare.gov
- Rev. Proc. 2026-26 (2027 applicable percentage table) irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 2026年教育税收抵免:金额与其他抵免
2026年有两项联邦教育税收抵免:美国机会抵免(American Opportunity Credit),每名学生最高$2,500,其中$1,000可退还;以及终身学习抵免(lifetime learning credit),每份报税表最高$2,000,不可…
大而美法案税改:个人纳税人的税务变化
大而美法案税改(One Big Beautiful Bill,第119-21号公法,2025年7月4日签署)把七档税率和较高的标准扣除额定为永久性规定,为2025至2028纳税年度新增四项扣除(小费、加班费溢价部分、新车贷款利息,以及$6,000的老年人扣除…
退税计算器:估算能退多少税或要补多少
退税计算器的做法是:用您2026年的联邦税总额,减去已经缴付的全部款项,包括W-2表第2栏的预扣税、预估税付款和可退还抵免。如果缴付的更多,差额就是您的退税。举例来说,一位单身报税者工资$58,000、已预扣$5,400,税款为$4,780,大约能退回$62…
W-4预扣税:2026年W-4表格怎么填
W-4预扣税是雇主根据您提交的W-4表,从每张工资单中扣下的联邦所得税。2026年W-4表共有五个步骤:只有第1步(个人信息)和第5步(签名)是必填的。第2步到第4步用于针对第二份工作、子女、其他收入和扣除额进行调整,其中包括2026年工作表中为小费、加班费…