
Crédito tributario por hijos 2027: cuánto es por hijo y cuándo fija el IRS el monto
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El crédito tributario por hijos 2027 será de $2,200 o más por hijo calificado, pero el monto exacto no se ha anunciado al 20 de octubre de 2026. El IRS (Servicio de Impuestos Internos) normalmente lo fija a fines de octubre o en noviembre, y la inflación solo puede subirlo en escalones completos de $100. Las declaraciones que se presentan en 2027 son del año tributario 2026 y usan $2,200, con hasta $1,700 reembolsables. No hay pagos mensuales en 2027: el crédito de 2027 se reclama en la declaración que se presenta a principios de 2028.
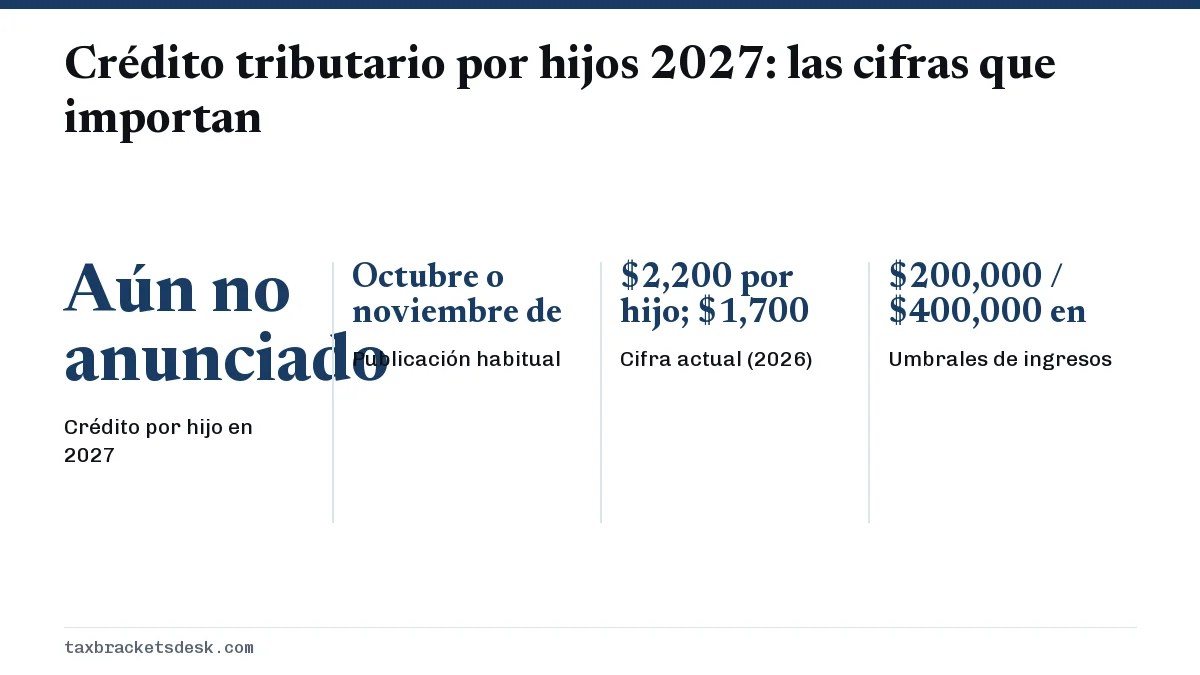
- 01Crédito por hijo en 2027
- Aún no anunciado
- 02Publicación habitual
- Octubre o noviembre de 2026, en un procedimiento tributario
- 03Cifra actual (2026)
- $2,200 por hijo; $1,700 reembolsables
- 04Umbrales de ingresos
- $200,000 / $400,000 en declaración conjunta (sin ajuste por inflación)
- 05Dónde se reclama
- Declaración de 2027, presentada en 2028
¿Cuál es el crédito tributario por hijos para 2027?
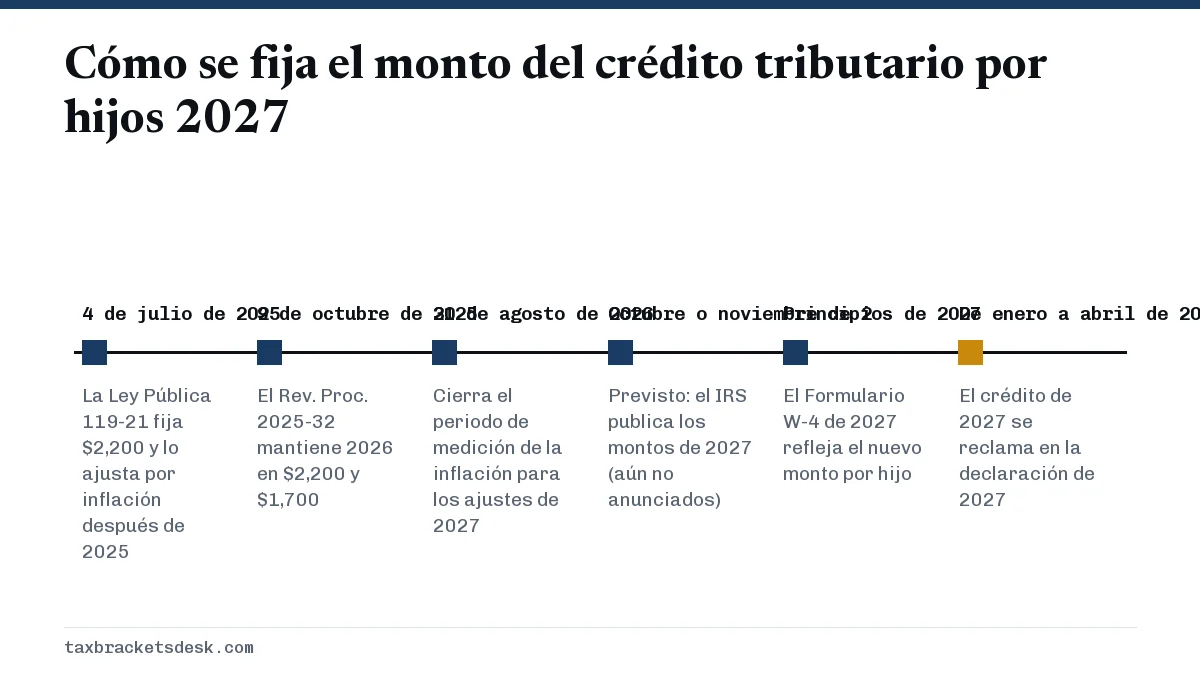
El monto de 2027 por hijo aún no se ha anunciado, pero según la ley vigente será de $2,200 o más. Al 20 de octubre de 2026, la página del IRS que enumera las partidas ajustadas por inflación por año tributario llega solo hasta 2026. Los montos de 2026 se publicaron el 9 de octubre de 2025, en el Rev. Proc. 2025-32, y se espera que los de 2027 sigan un calendario parecido, a fines de octubre o en noviembre de 2026.
Mientras tanto, la cifra de trabajo es el crédito de 2026: $2,200 por cada hijo calificado, de los cuales se pueden reembolsar hasta $1,700. Reemplazaremos las filas provisionales de abajo con las cifras oficiales de 2027 el mismo día en que el IRS las publique.
| Concepto | 2026 (oficial) | 2027 |
|---|---|---|
| Crédito por hijo calificado | $2,200 | Aún no anunciado (se ajusta por inflación) |
| Tope reembolsable por hijo | $1,700 | Aún no anunciado (se ajusta por inflación) |
| Crédito por otros dependientes | $500 | $500 (no está en la lista de montos ajustados) |
| Umbral de eliminación gradual, declaración conjunta | $400,000 | $400,000 (fijo en el código tributario) |
| Umbral de eliminación gradual, demás contribuyentes | $200,000 | $200,000 (fijo en el código tributario) |
| Límite de edad | Menor de 17 años | Menor de 17 años |
¿Aumentará el crédito tributario por hijos en 2027?
Podría, pero solo mediante el ajuste automático por inflación. La Ley Pública 119-21, firmada el 4 de julio de 2025, hizo permanente la estructura del crédito posterior a 2017, fijó el monto en $2,200 para 2025 y dispuso que se ajuste por inflación en los años posteriores a 2025. A la fecha de esta actualización no se ha aprobado ningún proyecto de ley que cambie el crédito de 2027.
Según la sección 24 del código tributario, cualquier aumento por inflación que no sea múltiplo de $100 se redondea hacia abajo al múltiplo de $100 inferior. Por eso el crédito se quedó en $2,200 en 2026: el ajuste fue demasiado pequeño para llegar a $2,300. En 2027 el crédito se quedará en $2,200 o subirá en escalones de $100; no será una cifra como $2,247.
El tope reembolsable tiene su propio ajuste
La parte reembolsable empezó con una base de $1,400 en 2018 y también se ajusta por inflación y se redondea hacia abajo en escalones de $100, y así llegó a $1,700. Puede subir en un año en que la cifra de $2,200 no sube, y al revés. No publicamos una cifra proyectada de 2027 para ninguno de los dos montos; adivinar un escalón de $100 sería echar una moneda al aire y presentarlo como un dato.
Lo que la ley de 2025 ya fija para 2027
Varias partes del crédito tributario por hijos 2027 ya están definidas, sin importar lo que diga la publicación de ajustes por inflación:
- Los umbrales de ingresos no se mueven. La eliminación gradual sigue empezando con $200,000 de AGI modificado, o $400,000 en declaración conjunta, y la reducción sigue siendo de $50 por cada $1,000 por encima de esa cifra. Estos montos en dólares están escritos en el código sin ajuste por inflación. Consulte el límite de ingresos del crédito tributario por hijos.
- El crédito no vence. Antes de 2025, estaba previsto que el crédito más alto volviera a $1,000 después de 2025. La ley de 2025 eliminó esa fecha de vencimiento.
- Siguen las reglas del SSN. El hijo necesita un número de Seguro Social (SSN) válido para trabajar, y también lo necesita al menos uno de los cónyuges que reclaman el crédito.
- Mínimo de ingreso del trabajo. La parte reembolsable sigue dependiendo de ganar más de $2,500, a razón del 15% del ingreso que pase de esa cantidad.
- Crédito de $500 por otros dependientes. Este monto no está entre las partidas que el Rev. Proc. 2025-32 ajusta por inflación.
¿Hay un calendario de pagos del crédito tributario por hijos para 2027?
No. No hay un calendario de depósitos mensuales ni trimestrales del crédito tributario por hijos para 2027, ni ninguna ley que lo cree. Los sitios web y videos que dan fechas de pago para 2027 suelen reciclar el programa de 2021, cuando el Plan de Rescate Estadounidense (American Rescue Plan) pagó por adelantado hasta la mitad del crédito de ese año, de julio a diciembre de 2021. Ese programa no se prorrogó.
Hay dos cosas que a veces se confunden con pagos:
- Créditos estatales por hijos. Algunos estados pagan sus propios créditos por hijos con sus propios calendarios. Son distintos del crédito federal y siguen las reglas del estado.
- Reembolsos en febrero. Las declaraciones que reclaman el crédito por hijos reembolsable no se pueden reembolsar antes de mediados de febrero. El depósito que llega después es un reembolso de impuestos, no un pago programado.
Cómo planificar con el crédito tributario por hijos 2027 antes de que se anuncie
- Haga su presupuesto con $2,200 por hijo. Es el monto de la ley vigente y la opción prudente hasta que el IRS diga otra cosa.
- Revise la prueba de edad de cada hijo. Un hijo nacido en 2011 cumple 16 años en 2027 y todavía califica; un hijo nacido en 2010 cumple 17 años en 2027 y pasa al crédito de $500 por otros dependientes.
- Actualice su W-4 en enero de 2027. Se espera que el Formulario W-4 de 2027 indique el monto por hijo que debe usar en el Paso 3; revíselo cuando se publique. Nuestra guía de retención del W-4 explica el formulario.
- Vigile la eliminación gradual si su ingreso va en aumento. Como los umbrales de $200,000 y $400,000 no suben con la inflación, los aumentos de sueldo pueden llevar con el tiempo a más familias a la zona de reducción.
- Tramite pronto el SSN de los recién nacidos. Un bebé nacido en 2027 necesita un SSN emitido a más tardar en la fecha límite de la declaración de 2027 para contar.
La misma publicación de octubre o noviembre incluirá también los tramos y la deducción estándar de 2027. Nuestra página sobre cuándo se publican los tramos de impuestos de 2027 sigue ese anuncio, y la de cambios tributarios de 2027 enumera lo que ya está definido.
Preguntas frecuentes
¿Cuándo anunciará el IRS el monto del crédito tributario por hijos 2027?
Lo más probable es que en octubre o noviembre de 2026, en el procedimiento tributario que fija los ajustes por inflación de 2027. La versión de 2026 salió el 9 de octubre de 2025.
¿El crédito tributario por hijos será de $2,500 o $3,000 en 2027?
No con la ley vigente. El crédito solo puede subir mediante el ajuste por inflación, que lo mueve en escalones de $100 a partir de la base de $2,200. Un salto mayor requeriría una nueva ley, y no se ha aprobado ninguna al 20 de octubre de 2026.
¿Habrá pagos mensuales del crédito tributario por hijos en 2027?
No. Ninguna ley prevé pagos mensuales por adelantado para 2027. El crédito se reclama en la declaración de 2027, en 2028, o se recibe antes mediante una menor retención en el cheque de pago.
¿El crédito tributario por hijos vence después de 2027?
No. La ley de 2025 hizo permanente el crédito en su nivel más alto, a diferencia de otros cambios de 2025, como las deducciones por propinas y horas extra, que terminan después de 2028.
¿Será más alto en 2027 el límite de ingresos del crédito tributario por hijos?
No. Los umbrales de $200,000 y de $400,000 en declaración conjunta son montos fijos en el código tributario y no se ajustan por inflación.
¿Quién califica para el crédito tributario por hijos en 2027?
Un hijo califica para 2027 si tiene menos de 17 años al final de 2027; es su hijo, hijastro, hijo de crianza elegible, hermano, hermanastro o medio hermano, o descendiente de uno de ellos; vivió con usted más de la mitad del año; no aportó más de la mitad de su propia manutención; usted lo reclama como dependiente, y es ciudadano, nacional o extranjero residente de los EE. UU. El hijo, y usted o su cónyuge en una declaración conjunta, necesitan un número de Seguro Social (SSN) válido para trabajar, emitido a más tardar en la fecha de vencimiento de la declaración.
Fuentes
- IRS: Inflation-adjusted tax items by tax year irs.gov
- Rev. Proc. 2025-32 irs.gov
- IRS: Child Tax Credit irs.gov
- 26 U.S. Code section 24 (statute text, Cornell LII) law.cornell.edu
- IRS: Advance Child Tax Credit payments in 2021 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.