
Edad límite del crédito tributario por hijos: quién cuenta como menor de 17 y qué recibe cuando el hijo cumple 17
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La edad límite del crédito tributario por hijos es que el hijo sea menor de 17 años al final del año tributario. En las declaraciones de 2026, que se presentan en 2027, califica un hijo nacido en 2010 o después y no califica uno nacido en 2009. Un hijo que cumple 17 años cualquier día del año, incluso el 31 de diciembre, queda fuera ese año, pero todavía puede darle el crédito de $500 por otros dependientes. No hay excepción por discapacidad ni para estudiantes.
- 01Prueba de edad
- Menor de 17 años al 31 de diciembre del año tributario
- 02Declaraciones de 2026 (se presentan en 2027)
- Hijo nacido en 2010 o después
- 03Declaraciones de 2027 (se presentan en 2028)
- Hijo nacido en 2011 o después
- 04Crédito cuando el hijo ya tiene 17
- Crédito de $500 por otros dependientes
- 05Excepción por discapacidad
- Ninguna para el crédito tributario por hijos
- 06Recién nacidos
- Crédito completo por el año de nacimiento, con un SSN emitido antes de la fecha límite
¿Cuál es la edad límite para el crédito tributario por hijos?
Para contar en el crédito tributario por hijos, el hijo debe ser menor de 17 años al final del año tributario, según la página del IRS sobre el crédito tributario por hijos. La prueba se aplica una sola vez, el 31 de diciembre. No importa cuántos meses del año tuvo 16 años: un hijo que tiene 17 años el 31 de diciembre no califica para ese año.
Como la prueba solo mira el último día del año, la forma más fácil de comprobarla es por el año de nacimiento. La tabla muestra qué hijos califican en las declaraciones que se presentan ahora y en las dos siguientes.
| Año tributario | Declaración presentada en | Califica si nació | Demasiado mayor si nació |
|---|---|---|---|
| 2025 | 2026 | En 2009 o después | En 2008 o antes |
| 2026 | 2027 | En 2010 o después | En 2009 o antes |
| 2027 | 2028 | En 2011 o después | En 2010 o antes |
La prueba de edad va junto con las demás reglas del hijo calificado: parentesco, vivir con usted más de la mitad del año, no pagar más de la mitad de su propia manutención, ser declarado como su dependiente, ser ciudadano, nacional o residente de EE. UU. y tener un número de Seguro Social (SSN) válido para trabajar. Un hijo que pasa la prueba de edad pero no cumple una de estas reglas tampoco le da el crédito de $2,200. La lista completa está en nuestra guía del crédito tributario por hijos.
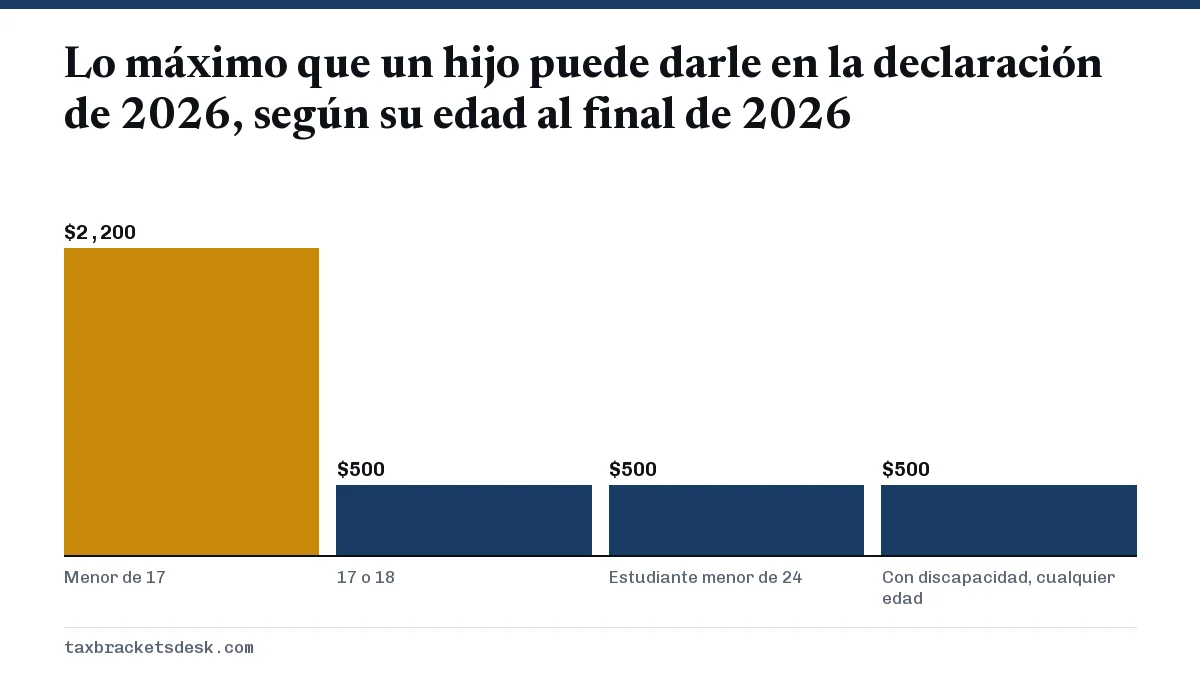
¿El crédito tributario por hijos termina a los 17 o a los 18 años?
Termina a los 17. El primer año en que pierde el crédito es el año en que el hijo cumple 17, no el año siguiente. Un hijo nacido en 2009 cumple 17 en 2026, así que no cuenta en la declaración de 2026 que usted presenta en 2027, aunque se haya reclamado el crédito por él en la declaración de 2025.
La confusión con los 18 años viene de 2021. Solo para ese año, la Ley del Plan de Rescate Estadounidense (American Rescue Plan) permitió que calificaran los hijos de 17 años: el IRS describe a un hijo calificado de 2021 como uno que no había cumplido 18 antes del 1 de enero de 2022, con $3,000 por hijos de 6 a 17 años. Esa regla no se prorrogó. Desde 2022 la prueba de edad volvió a ser menor de 17, y la ley de 2025 que fijó el crédito en $2,200 no cambió la prueba de edad.
¿Cuándo cumple un hijo 17 años a efectos de impuestos?
El mismo día de su cumpleaños. La Resolución Tributaria (Rev. Rul.) 2003-72 establece que un hijo alcanza una edad en el aniversario de la fecha en que nació. El ejemplo de la propia resolución es un hijo nacido el 1 de enero de 1987, que cumple 17 años el 1 de enero de 2004.
Esto resuelve los casos dudosos que preocupan a los padres:
- Nacido el 1 de enero de 2010. El hijo cumple 17 el 1 de enero de 2027, así que todavía tiene 16 el 31 de diciembre de 2026 y califica para el crédito de 2026.
- Nacido el 31 de diciembre de 2009. El hijo cumple 17 el 31 de diciembre de 2026, así que no es menor de 17 al final de 2026 y no califica.
- Cumplió 17 el 30 de diciembre. Las instrucciones del Anexo 8812 usan como ejemplo a un hijo que cumplió 17 el 30 de diciembre de 2025 y que no puede usarse para el crédito de 2025.
¿Qué crédito puede recibir por un hijo de 17 años o más?
Un hijo demasiado mayor para el crédito tributario por hijos todavía puede darle el crédito de $500 por otros dependientes, siempre que lo declare como dependiente. Las instrucciones del Anexo 8812 envían a ese crédito a todo hijo que tenga 17 años o más al final del año. En el Formulario 1040 usted marca una casilla o la otra para cada persona, nunca las dos.
Para seguir siendo su dependiente como hijo calificado, el hijo debe ser menor que usted (o que su cónyuge en una declaración conjunta) y, al final del año, tener menos de 19 años, menos de 24 y ser estudiante a tiempo completo durante alguna parte de 5 meses del año, o tener una discapacidad total y permanente a cualquier edad, según la Publicación 501. Los hijos mayores todavía pueden contar como pariente calificado si usted paga más de la mitad de su manutención y su ingreso bruto de 2026 es menor de $5,300.
| Edad al 31 de diciembre de 2026 | Crédito tributario por hijos | Crédito por otros dependientes | Qué lo decide |
|---|---|---|---|
| Menor de 17 | Hasta $2,200 | No | Pruebas de hijo calificado y SSN |
| 17 o 18 | No | Hasta $500 | Hijo calificado: menor de 19 |
| De 19 a 23, estudiante a tiempo completo | No | Hasta $500 | Estudiante durante alguna parte de 5 meses |
| 19 o más, no estudiante | No | Hasta $500 | Pariente calificado: ingreso bruto menor de $5,300 |
| Cualquier edad, con discapacidad total y permanente | No | Hasta $500 | Hijo calificado a cualquier edad |
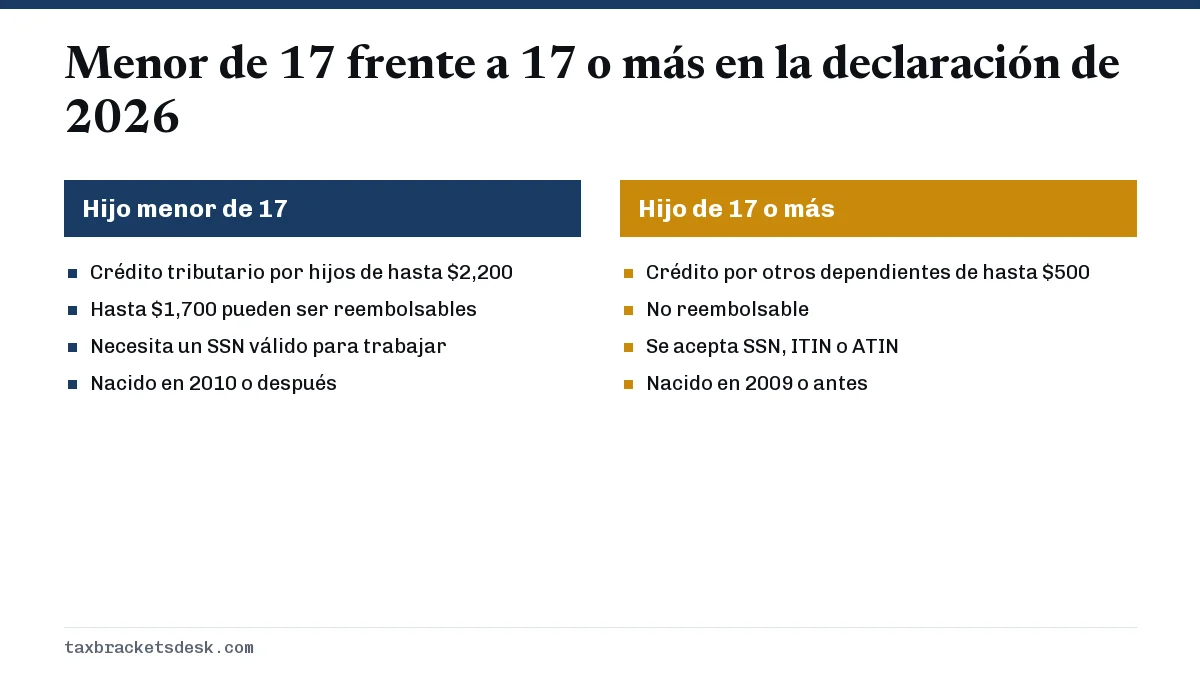
Los dos créditos comparten la misma reducción por ingresos, que empieza en $200,000 de ingreso bruto ajustado modificado, o $400,000 en una declaración conjunta. La página del crédito por otros dependientes explica completo el crédito de $500, incluidos los padres y otros parientes que usted mantiene.
¿Califican los recién nacidos y los hijos que murieron durante el año?
Sí. Un bebé nacido en cualquier momento del año es menor de 17 años el 31 de diciembre, así que cumple la prueba de edad. La Publicación 501 considera que un hijo que nació o murió durante el año vivió con usted más de la mitad del año si su hogar fue el hogar del hijo durante más de la mitad del tiempo que estuvo vivo. Por eso un bebé nacido el 31 de diciembre de 2026 puede darle los $2,200 completos de 2026.
El obstáculo habitual es el SSN. El hijo necesita un SSN válido para trabajar, emitido antes de la fecha límite de la declaración, incluidas las prórrogas. Solicítelo cuando registre el nacimiento, para que el número llegue mucho antes de abril. Si un hijo nació y murió el mismo año y nunca recibió un SSN, las instrucciones del Anexo 8812 indican adjuntar prueba del nacimiento y de la muerte, y el documento debe mostrar que el hijo nació vivo. La página de las reglas del SSN explica los demás casos.
¿Cómo se comparan las edades límite de los beneficios tributarios para familias?
Cada beneficio tributario para familias fija su propia prueba de edad, así que un hijo puede quedar fuera de uno y seguir contando para otro. Por ejemplo, un joven de 17 años con un trabajo de medio tiempo ya no le da el crédito tributario por hijos, pero todavía puede ser hijo calificado para el crédito por ingreso del trabajo.
| Beneficio tributario | Edad límite | Excepción por discapacidad |
|---|---|---|
| Crédito tributario por hijos | Menor de 17 al final del año | Ninguna |
| Crédito por otros dependientes | Sin edad máxima para un dependiente | No hace falta |
| Crédito por ingreso del trabajo | Menor de 19, o menor de 24 si es estudiante a tiempo completo | Cualquier edad si tiene una discapacidad total y permanente |
| Crédito por cuidado de hijos y dependientes | Menor de 13 cuando recibe el cuidado | Un dependiente o cónyuge que no puede cuidarse solo |
| Crédito por adopción | Menor de 18 | Cualquier edad si no puede cuidarse solo |
Las reglas del crédito por ingreso del trabajo están en nuestra lista de requisitos del EITC. Los gastos de cuidado de hijos menores de 13 están en la página del crédito por cuidado de hijos y dependientes, y los gastos de adopción en la página del crédito por adopción.
Cómo planificar el año en que un hijo cumple 17
- Anote el año de nacimiento de cada hijo. En 2026, cualquiera nacido en 2009 o antes ya salió del crédito tributario por hijos; en 2027, cualquiera nacido en 2010 o antes.
- Prepare su presupuesto para el crédito menor. Cuente con hasta $500 en lugar de $2,200 por ese hijo, y nada reembolsable por él.
- Actualice el Formulario W-4 en enero. El Paso 3 cuenta $2,200 por cada hijo menor de 17 y $500 por cada otro dependiente. Pasar a un hijo de una línea a la otra reduce el crédito que su empleador incluye en la retención. Nuestra guía de retención del W-4 muestra dónde va.
- Mantenga la declaración del dependiente si puede. Un estudiante a tiempo completo menor de 24 todavía le da el crédito de $500 y todavía puede contar para el crédito por ingreso del trabajo.
- Revise aparte los créditos estatales. Algunos estados tienen sus propios créditos por hijos con sus propias reglas de edad, que no siguen la prueba federal.
Si el crédito de su declaración es menor de lo que esperaba y la edad no es la razón, nuestra página sobre por qué su crédito tributario por hijos es bajo repasa las demás causas, desde la reducción por ingresos hasta la regla del ingreso del trabajo.
Preguntas frecuentes
¿Puedo reclamar el crédito tributario por hijos por un hijo de 17 años?
No. El hijo debe ser menor de 17 años al final del año tributario. Si declara al hijo de 17 años como dependiente, puede tomar en su lugar el crédito de $500 por otros dependientes.
Mi hijo cumple 17 el 31 de diciembre. ¿Recibo el crédito de ese año?
No. Un hijo que cumple 17 el 31 de diciembre tiene 17 al final del año y no cumple la prueba de edad. El último año que califica es el de la declaración del año en que cumplió 16.
Mi hijo nació el 1 de enero de 2010. ¿Recibo el crédito de 2026?
Sí. Según la Rev. Rul. 2003-72, un hijo alcanza una edad el mismo día de su cumpleaños, así que este hijo cumple 17 el 1 de enero de 2027 y todavía es menor de 17 al final de 2026.
¿Hay una edad límite mayor para un hijo con discapacidad?
No para el crédito tributario por hijos, que es menor de 17 para todos los hijos. Un hijo con discapacidad total y permanente de cualquier edad todavía puede ser su hijo calificado y darle el crédito de $500 por otros dependientes y, si cumple las demás pruebas, el crédito por ingreso del trabajo.
¿Cuál es la edad límite del crédito tributario por hijos en 2027?
Sigue siendo menor de 17 años al final del año. En la declaración de 2027, que se presenta en 2028, califica un hijo nacido en 2011 o después y no califica uno nacido en 2010 o antes.
Fuentes
- IRS: Child Tax Credit irs.gov
- Instructions for Schedule 8812 (Form 1040) irs.gov
- Publication 501, Dependents, Standard Deduction, and Filing Information irs.gov
- Internal Revenue Bulletin 2003-33 (Rev. Rul. 2003-72) irs.gov
- IRS: 2021 Child Tax Credit basics (Topic A) irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.