
Crédito por otros dependientes: el crédito de $500 para adolescentes, estudiantes y familiares
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
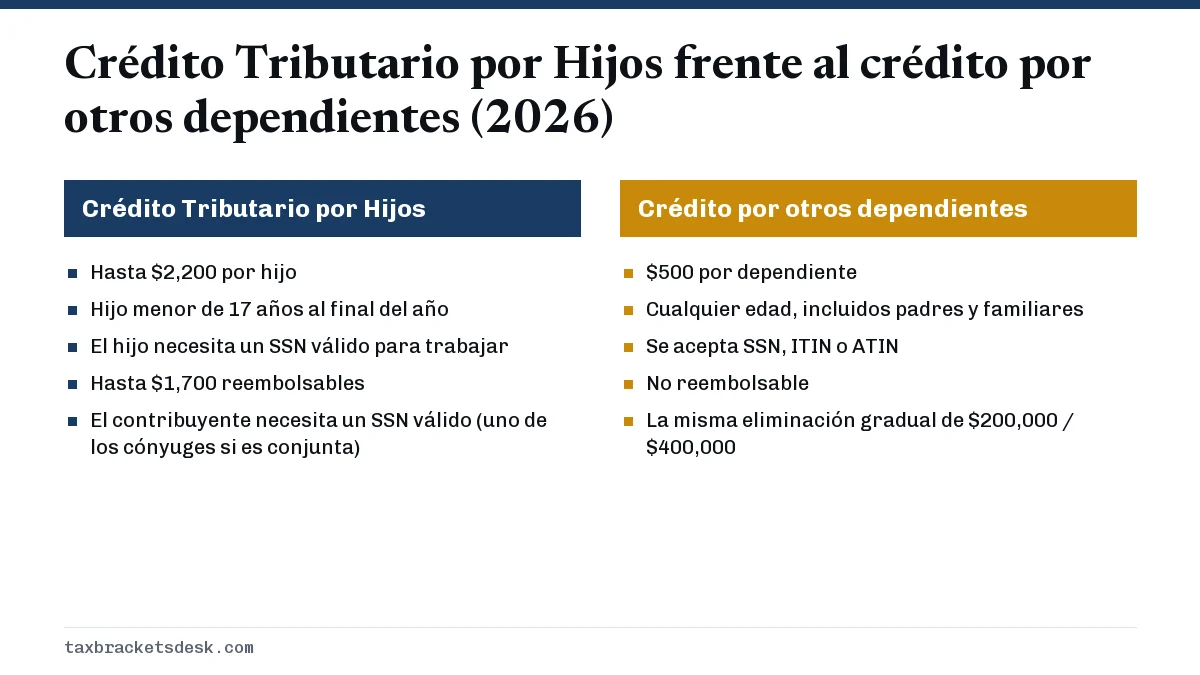
El crédito por otros dependientes (ODC) es un crédito no reembolsable de $500 por cada dependiente que no califica para el Crédito Tributario por Hijos. Cubre a hijos de 17 años o más, estudiantes universitarios, hijos con un ITIN en lugar de un SSN y familiares como los padres a quienes usted mantiene. Solo reduce el impuesto que usted debe y comparte con el Crédito Tributario por Hijos la eliminación gradual por ingresos a partir de $200,000 ($400,000 en declaración conjunta).
- 01Monto
- $500 por dependiente calificado
- 02Reembolsable
- No
- 03Inicio de la eliminación gradual (AGI modificado)
- $200,000; $400,000 casados que presentan una declaración conjunta
- 04Límite de ingreso bruto del familiar calificado (2026)
- $5,300
- 05Número de identificación que necesita el dependiente
- SSN, ITIN o ATIN a más tardar en la fecha de vencimiento de la declaración
- 06Formulario
- Anexo 8812 (Schedule 8812), líneas 6 y 7
¿Qué es el crédito por otros dependientes?
El crédito por otros dependientes es un crédito tributario fijo de $500 por cada persona que usted reclama como dependiente y que no sirve para el Crédito Tributario por Hijos (CTC). El IRS (Servicio de Impuestos Internos) lo describe como no reembolsable en su página del Crédito Tributario por Hijos, así que reduce el impuesto que usted debe, pero nunca genera un reembolso por sí solo.
Se reclama en el mismo formulario que el Crédito Tributario por Hijos. En el Formulario 1040 usted marca la casilla Credit for other dependents (crédito por otros dependientes) junto al nombre de la persona en la sección de dependientes, y el Anexo 8812 multiplica el número de la línea 6 por $500 en la línea 7. El borrador del Anexo 8812 de 2026 sigue usando la cifra de $500.
¿Quién cuenta como otro dependiente?
Puede calificar cualquier persona que cumpla las pruebas de dependencia pero no cumpla algún requisito del Crédito Tributario por Hijos, siempre que sea ciudadano de EE. UU., nacional de EE. UU. o extranjero residente de EE. UU. Estas personas se dividen en dos grupos.
Hijos calificados que no reciben el CTC
- Hijos que tienen 17 o 18 años al final del año y todavía viven con usted.
- Estudiantes a tiempo completo menores de 24 años al final del año.
- Hijos de cualquier edad con una discapacidad total y permanente.
- Hijos menores de 17 años que tienen un ITIN o un ATIN en lugar de un número de Seguro Social válido para trabajar.
Familiares calificados
Un familiar calificado es alguien que no es hijo calificado de nadie, a quien usted le paga más de la mitad de su manutención total del año y que tiene con usted alguno de los parentescos que enumera el IRS (padre o madre, abuelo, hermano, suegro o cuñado, tía, tío, sobrina, sobrino y otros) o vivió con usted todo el año como miembro de su hogar.
No puede reclamarse a usted mismo ni a su cónyuge, y no puede marcar a la vez la casilla del Crédito Tributario por Hijos y la del ODC para la misma persona.
Límite de ingreso bruto del familiar calificado para 2026
Para 2026, un familiar calificado debe tener un ingreso bruto inferior a $5,300, según el Rev. Proc. 2025-32. El ingreso bruto es el ingreso tributable antes de deducciones: salarios, intereses tributables, pagos de pensión tributables, ingresos de alquiler y conceptos similares. No se incluyen los ingresos exentos de impuestos, como los beneficios del Seguro Social que no son tributables.
El límite no se aplica a los hijos calificados. Un estudiante de 20 años a tiempo completo que gana $9,000 en un trabajo de verano puede seguir siendo su dependiente y darle el crédito de $500, siempre que el estudiante no haya pagado más de la mitad de su propia manutención.
| Prueba | Hijo calificado (17+ o ITIN) | Familiar calificado |
|---|---|---|
| Edad | Menor de 19, menor de 24 si es estudiante a tiempo completo, o cualquier edad si tiene una discapacidad | Cualquier edad |
| Residencia | Vivió con usted más de la mitad del año | Todo el año, salvo que figure en la lista de familiares del IRS |
| Límite de ingreso bruto (2026) | Ninguno | Menos de $5,300 |
| Manutención | El hijo no aportó más de la mitad de su propia manutención | Usted aporta más de la mitad de su manutención |
¿El crédito de $500 por dependiente es reembolsable?
No. El crédito de $500 por dependiente solo puede compensar el impuesto sobre la renta y, a diferencia del Crédito Tributario por Hijos, no tiene una parte reembolsable. Si su impuesto es de $300, un solo ODC le ahorra $300 y los otros $200 se pierden. Nunca se traslada a otro año.
Esto importa para las familias de ingresos bajos. Un hogar que no debe impuesto sobre la renta después de la deducción estándar no obtiene nada del ODC, aunque todavía pueda contar a la persona como dependiente para el estado civil tributario de cabeza de familia o para el crédito por ingreso del trabajo cuando califique. La página de requisitos para cabeza de familia explica la parte del estado civil tributario.
Eliminación gradual por ingresos compartida con el Crédito Tributario por Hijos
El ODC empieza a reducirse cuando el AGI modificado pasa de $200,000, o de $400,000 en una declaración conjunta. El Anexo 8812 suma el Crédito Tributario por Hijos y el ODC en la línea 8 y luego reduce el total en $50 por cada $1,000, o fracción de $1,000, por encima del umbral. Un contribuyente soltero con dos otros dependientes y un AGI modificado de $212,400 está $12,400 por encima, que se redondean a $13,000; el 5% de esa cifra es $650, así que el crédito de $1,000 baja a $350.
Ejemplos del crédito por otros dependientes 2026: adolescentes, estudiantes y padres
Estos casos suponen que usted debe suficiente impuesto para usar el crédito y que su ingreso está por debajo de la eliminación gradual.
- Un estudiante de último año de secundaria de 17 años que vivió con usted todo el año: no califica para el Crédito Tributario por Hijos por la edad, pero es hijo calificado a efectos de dependencia. Usted recibe $500.
- Un estudiante universitario de 21 años a tiempo completo que vive en una residencia estudiantil la mayor parte del año: el tiempo en la escuela cuenta como ausencia temporal, así que el estudiante sigue viviendo con usted. Usted recibe $500 y quizá también califique para un crédito por estudios; vea la guía de créditos tributarios por estudios.
- Un hijo de 25 años que no es estudiante ni tiene una discapacidad y ganó $6,000: es demasiado mayor para ser hijo calificado y su ingreso bruto supera los $5,300, así que no puede ser familiar calificado. No hay crédito.
- Su madre de 74 años, que vive en su propio apartamento, recibe Seguro Social no tributable más una pensión tributable de $3,000 y depende de usted para más de la mitad de su manutención: los padres no necesitan vivir con usted. Usted recibe $500.
- Un niño de 10 años con ITIN que es extranjero residente de EE. UU. y vivió con usted todo el año: no califica para el Crédito Tributario por Hijos sin un SSN, pero sí para los $500.
- Una sobrina que vive en México y califica como su dependiente: no es ciudadana, nacional ni extranjera residente de EE. UU., así que no hay ODC.
Cómo reclamar el ODC y ajustar su cheque de pago
- Asegúrese de que el dependiente tenga un SSN, ITIN o ATIN emitido a más tardar en la fecha de vencimiento de su declaración, incluidas las prórrogas. Solicítelo con tiempo; la página de reglas del SSN explica los plazos.
- Anote a la persona en la sección de dependientes del Formulario 1040 y marque la casilla Credit for other dependents (crédito por otros dependientes).
- Complete la Parte I del Anexo 8812. Las líneas 6 y 7 recogen el número de ODC y el monto en dólares.
- Para ver el beneficio en cada cheque de pago en vez de al presentar la declaración, anote $500 por cada otro dependiente en el Paso 3 del Formulario W-4. La guía de retención de impuestos del W-4 explica cómo.
Preguntas frecuentes
¿Puedo reclamar el crédito por otros dependientes por un estudiante universitario?
Sí, si el estudiante es menor de 24 años al final del año, es estudiante a tiempo completo durante al menos una parte de cinco meses, vivió con usted más de la mitad del año contando el tiempo en la escuela y no aportó más de la mitad de su propia manutención. Con estas reglas, lo que gane el estudiante no importa.
¿Puedo reclamar a mis padres para el crédito de $500?
Sí, si usted paga más de la mitad de su manutención, su ingreso bruto de 2026 es inferior a $5,300 y nadie más puede reclamarlos. Un padre o una madre no tiene que vivir con usted.
¿El crédito por otros dependientes requiere un número de Seguro Social?
No. El dependiente puede tener un SSN, un ITIN o un ATIN, siempre que se haya emitido a más tardar en la fecha de vencimiento de su declaración, incluidas las prórrogas.
¿Puedo recibir el Crédito Tributario por Hijos y el ODC por el mismo hijo?
No. Cada persona cuenta para uno o para el otro. Un hijo menor de 17 años con un SSN válido da derecho al Crédito Tributario por Hijos; si no, un dependiente puede calificar para el crédito de $500.
¿El crédito de $500 por otros dependientes es por persona o por hogar?
Por persona. Tres dependientes calificados valen hasta $1,500, sujeto a su obligación tributaria y a la eliminación gradual por ingresos.
Fuentes
- IRS: Child tax credit (includes credit for other dependents) irs.gov
- Rev. Proc. 2025-32 (2026 qualifying relative income limit) irs.gov
- Instructions for Schedule 8812 irs.gov
- Publication 501, Dependents, Standard Deduction and Filing Information irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.