
Nómina y trabajo por cuenta propia
Impuesto adicional de Medicare: el recargo del 0.9% sobre los salarios altos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
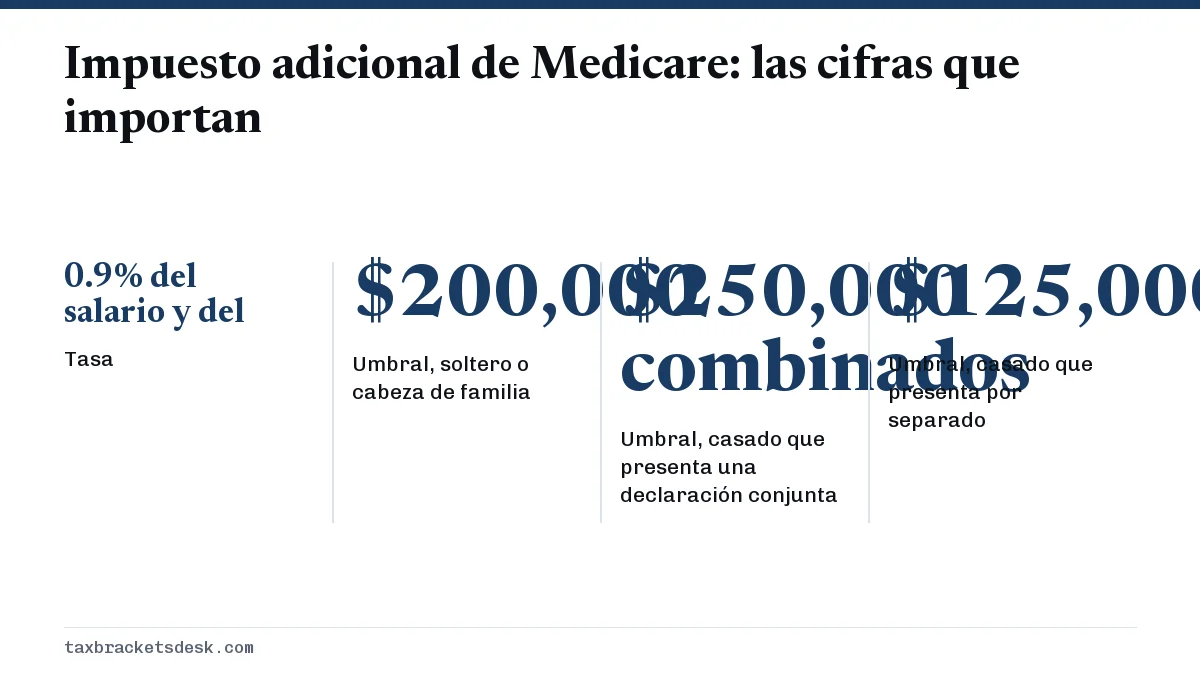
El impuesto adicional de Medicare es un impuesto del 0.9% sobre los salarios de Medicare y los ingresos del trabajo por cuenta propia que superan $200,000 para contribuyentes solteros y cabezas de familia, $250,000 para casados que presentan una declaración conjunta y $125,000 para casados que presentan por separado. Los empleadores deben retenerlo sobre los salarios de más de $200,000 sin importar el estado civil tributario, y no lo igualan. El monto exacto se ajusta en el Formulario 8959.
- 01Tasa
- 0.9% del salario y del ingreso por cuenta propia por encima del umbral
- 02Umbral, soltero o cabeza de familia
- $200,000
- 03Umbral, casado que presenta una declaración conjunta
- $250,000 combinados
- 04Umbral, casado que presenta por separado
- $125,000
- 05Cuándo empieza la retención del empleador
- Salarios de más de $200,000 con ese empleador, con cualquier estado civil tributario
- 06Formulario que se usa
- Formulario 8959; el total pasa al Anexo 2, línea 11
¿Qué es el impuesto adicional de Medicare?
El impuesto adicional de Medicare es un impuesto del 0.9% que pagan las personas de ingresos altos además de la tasa del impuesto de Medicare normal del 1.45%. Se aplica solo a la parte de los salarios de Medicare, la compensación de la Railroad Retirement Tax Act (RRTA, ley del impuesto de jubilación ferroviaria) y los ingresos del trabajo por cuenta propia que supera un umbral fijado según el estado civil tributario (Tema 751 y Publicación 505 del IRS, el Servicio de Impuestos Internos).
Tres rasgos lo distinguen del impuesto FICA común. Lo paga solo el empleado, sin aporte equivalente del empleador. La regla de retención del empleador no toma en cuenta su estado civil tributario. Y el monto final se calcula en su declaración de impuestos personal, por eso muchos hogares con dos ingresos lo deben, o recuperan una parte, al momento de presentar la declaración.
¿Cuál es el umbral del impuesto adicional de Medicare para cada estado civil tributario?
El umbral del impuesto adicional de Medicare es de $200,000 para solteros, cabezas de familia y cónyuges sobrevivientes que califican, $250,000 para casados que presentan una declaración conjunta y $125,000 para casados que presentan por separado. Estos montos están escritos en la ley y, a diferencia de los tramos del impuesto sobre la renta, no se ajustan por inflación, así que en 2026 son los mismos que cuando el impuesto empezó en 2013.
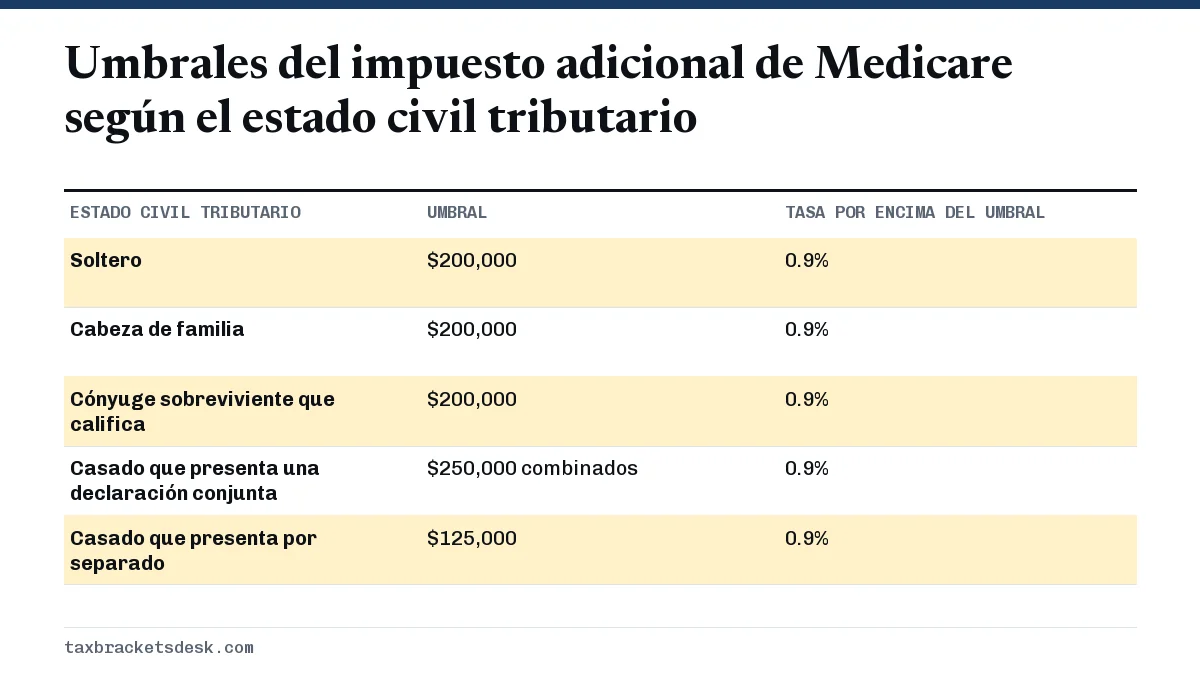
En una declaración conjunta, la prueba de los $250,000 usa los salarios y los ingresos por cuenta propia combinados de la pareja, no los de cada cónyuge por separado. Los mismos montos fijos en dólares los usa el impuesto sobre el ingreso neto de inversión del 3.8%, pero ese es un impuesto distinto sobre los ingresos de inversión que se calcula en el Formulario 8960.
¿Cómo funciona la retención del impuesto de Medicare del 0.9% por parte del empleador?
Su empleador debe empezar a retener el impuesto de Medicare del 0.9% en el periodo de pago en que su salario con ese empleador pasa de $200,000 en el año calendario, y seguir hasta diciembre. El empleador no conoce ni toma en cuenta su estado civil tributario, el sueldo de su cónyuge ni sus otros empleos, así que el umbral de $200,000 se aplica a todos.
Las instrucciones del Formulario 8959 agregan que usted no puede pedirle a su empleador que deje de hacer esta retención cuando es obligatoria. Tampoco puede pedirle que empiece a retenerlo antes. Lo que sí puede hacer, según las preguntas y respuestas del IRS sobre el impuesto adicional de Medicare, es pedir una retención adicional del impuesto federal sobre la renta en el Paso 4(c) del Formulario W-4, que se acredita contra todo lo que usted debe, incluido este impuesto. Nuestra guía de retención del W-4 muestra dónde se anota.
¿Por qué me retuvieron el impuesto adicional de Medicare si somos casados y ganamos menos de $250,000?
Porque el empleador debe retenerlo sobre los salarios de más de $200,000 aunque el ingreso conjunto de la pareja sea menor de $250,000. La retención no se pierde: el Formulario 8959 compara el impuesto que realmente debe con lo que se retuvo, y cualquier exceso se acredita en la línea 25c del Formulario 1040 junto con la retención del impuesto sobre la renta, lo que aumenta su reembolso o reduce el saldo que debe.
Ejemplo: uno de los cónyuges gana $230,000 y el otro no tiene ingreso del trabajo. El empleador retiene el 0.9% de $30,000, es decir, $270. Los salarios combinados de la pareja, $230,000, están por debajo del umbral conjunto de $250,000, así que su impuesto adicional de Medicare real es $0 y los $270 completos se devuelven a través de la Parte V del Formulario 8959.
Ejemplo: una pareja con dos ingresos que presenta en conjunto
Este es el caso que las reglas de retención pasan por alto con más frecuencia. Aquí hay tres hogares calculados con las reglas de 2026.
| Hogar | Impuesto adeudado en la declaración | Retenido por los empleadores | Ajuste en el Formulario 8959 |
|---|---|---|---|
| Casados, salarios de $180,000 + $120,000 = $300,000 | 0.9% x $50,000 = $450 | $0 (ningún empleo pasa de $200,000) | Debe $450 más |
| Casados, salarios de $230,000 + $0 = $230,000 | $0 (menos de $250,000) | 0.9% x $30,000 = $270 | Se le acreditan $270 |
| Soltero, salario de $260,000 de un solo empleo | 0.9% x $60,000 = $540 | 0.9% x $60,000 = $540 | Cuadrado |
| Soltero, salario de $130,000 + ingreso neto por cuenta propia de $145,000 | 0.9% x $75,000 = $675 | $0 | Debe $675 más |
La última fila sigue el método del IRS para combinar salarios e ingresos por cuenta propia. Primero, el umbral de $200,000 se reduce con los $130,000 de salario, y quedan $70,000. Luego, el 0.9% se aplica a los $75,000 de ingreso por cuenta propia que superan ese umbral reducido. El salario por sí solo está por debajo de $200,000, así que no se debe impuesto sobre él.
Las pérdidas del trabajo por cuenta propia no reducen los salarios en esta prueba, según las preguntas y respuestas del IRS. Si espera deber este impuesto, cubra la diferencia con una retención adicional en el W-4 o con pagos de impuestos estimados trimestrales.
¿Cómo se declara en el Formulario 8959?
El Formulario 8959, Additional Medicare Tax (Impuesto adicional de Medicare), es obligatorio si algún W-2 muestra más de $200,000 en la casilla 5 (salarios de Medicare) o si la suma de sus salarios, propinas e ingresos por cuenta propia supera el umbral de su estado civil tributario. Los programas de impuestos lo llenan a partir de su W-2 y del Anexo SE, pero conocer sus partes le ayuda a revisar el resultado.
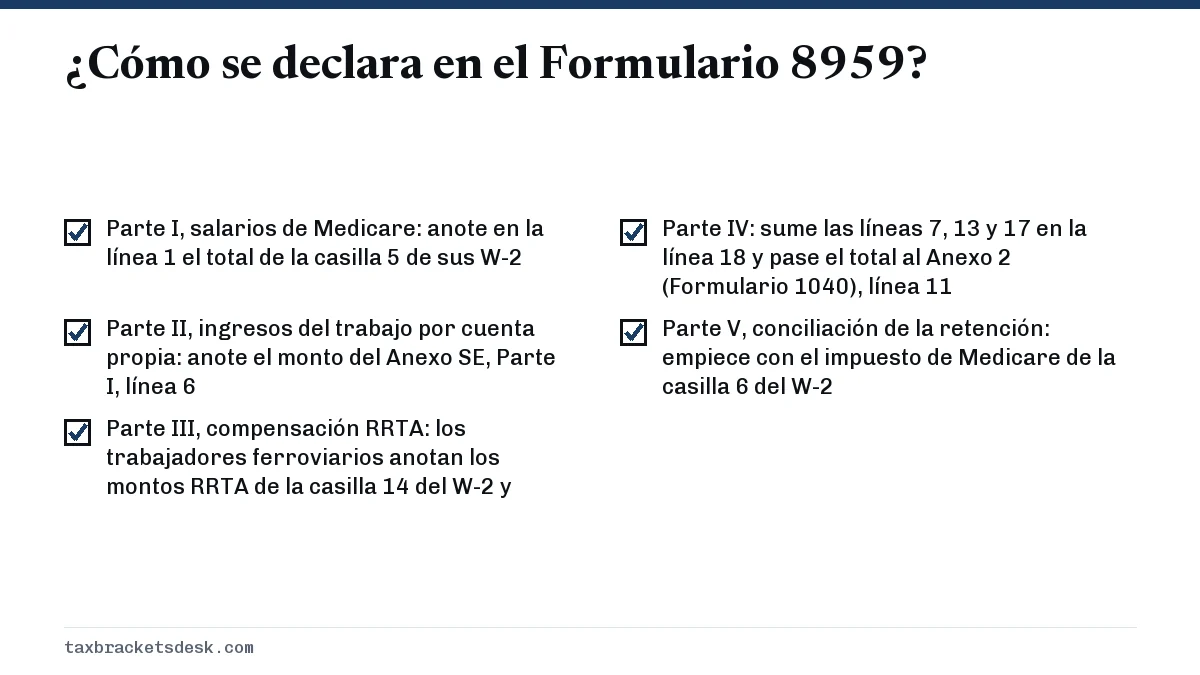
- Parte I, salarios de Medicare: anote en la línea 1 el total de la casilla 5 de sus W-2, más las propinas no declaradas del Formulario 4137 y los salarios del Formulario 8919. Reste el umbral y multiplique el exceso por 0.9% en la línea 7.
- Parte II, ingresos del trabajo por cuenta propia: anote el monto del Anexo SE, Parte I, línea 6, reduzca el umbral con sus salarios de Medicare y aplique el 0.9% en la línea 13.
- Parte III, compensación RRTA: los trabajadores ferroviarios anotan los montos RRTA de la casilla 14 del W-2 y aplican el 0.9% en la línea 17.
- Parte IV: sume las líneas 7, 13 y 17 en la línea 18 y pase el total al Anexo 2 (Formulario 1040), línea 11.
- Parte V, conciliación de la retención: empiece con el impuesto de Medicare de la casilla 6 del W-2, reste el impuesto de Medicare normal del 1.45% y pase el exceso retenido (línea 24) a la línea 25c del Formulario 1040.
Las referencias de líneas de arriba son de las instrucciones del Formulario 8959 de 2025, la versión más reciente disponible en septiembre de 2026; revise el formulario de 2026 cuando se publique antes de fiarse de los números de línea exactos.
Preguntas frecuentes
¿El impuesto de Medicare del 0.9% se aplica a ingresos de más de $200,000 o de $250,000?
Depende del estado civil tributario. Los solteros, cabezas de familia y cónyuges sobrevivientes que califican usan $200,000, los casados que presentan una declaración conjunta usan $250,000 de ingresos combinados y los casados que presentan por separado usan $125,000. Los empleadores siempre empiezan a retener al llegar a $200,000 de los salarios que ellos pagan.
¿El impuesto adicional de Medicare se aplica a los ingresos de inversión?
No. Se aplica solo a salarios, compensación RRTA e ingresos del trabajo por cuenta propia. Los intereses, dividendos y ganancias de capital de las personas de ingresos altos pueden estar sujetos, en cambio, al impuesto separado del 3.8% sobre el ingreso neto de inversión.
¿Mi empleador también paga el impuesto adicional de Medicare?
No. El IRS indica que el impuesto adicional de Medicare no tiene aporte equivalente del empleador. Su empleador sigue pagando el 1.45% sobre todo su salario, pero el 0.9% adicional sale solo de usted.
¿Puedo pedirle a mi empleador que retenga el impuesto adicional de Medicare antes de llegar a $200,000?
No como impuesto adicional de Medicare. En su lugar, anote un monto en dólares por cheque de pago en el Paso 4(c) de un nuevo Formulario W-4. Esa retención adicional del impuesto sobre la renta cuenta para su factura total de impuestos, incluido este impuesto.
¿Los umbrales del impuesto adicional de Medicare se ajustan por inflación?
No. Los umbrales de $200,000, $250,000 y $125,000 están fijados en la ley, así que cada año más trabajadores los alcanzan a medida que suben los salarios.
Fuentes
- Instructions for Form 8959 irs.gov
- Questions and answers for the Additional Medicare Tax irs.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto FICA: tasas de Seguro Social y Medicare 2026
El impuesto FICA es el impuesto sobre la nómina del 7.65% que se descuenta del salario de un empleado en 2026: 6.2% para el Segur…
Impuesto sobre el trabajo por cuenta propia: tasa del 15.3%
El impuesto sobre el trabajo por cuenta propia es del 15.3% (12.4% de Seguro Social más 2.9% de Medicare) y se cobra sobre el 92.…
Impuesto sobre el ingreso neto de inversión 2026: el 3.8%
Para 2026, el impuesto sobre el ingreso neto de inversión (NIIT) es del 3.8% sobre la menor de dos cifras: su ingreso neto de inv…
Cómo llenar el Formulario W-4 de 2026: retención
Para saber cómo llenar el Formulario W-4, conviene entender primero qué es la retención del W-4: el impuesto federal sobre la ren…