
Tasas de ganancias de capital 2026: tramos de ingreso del 0%, 15% y 20% por estado civil tributario
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
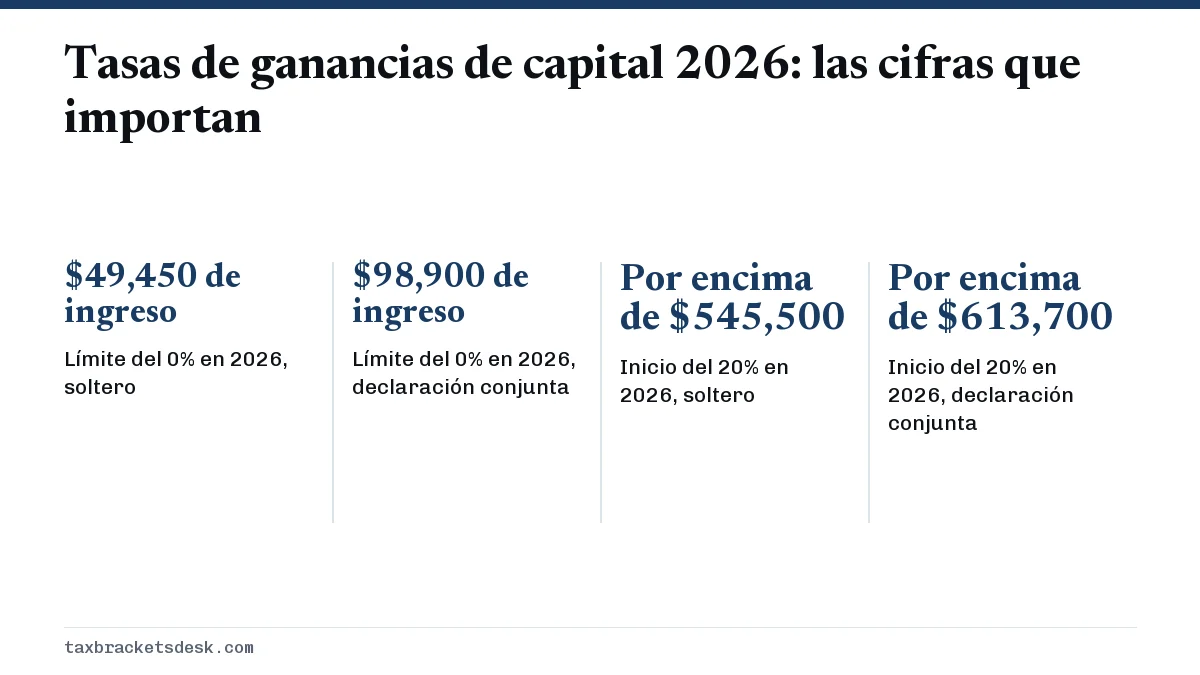
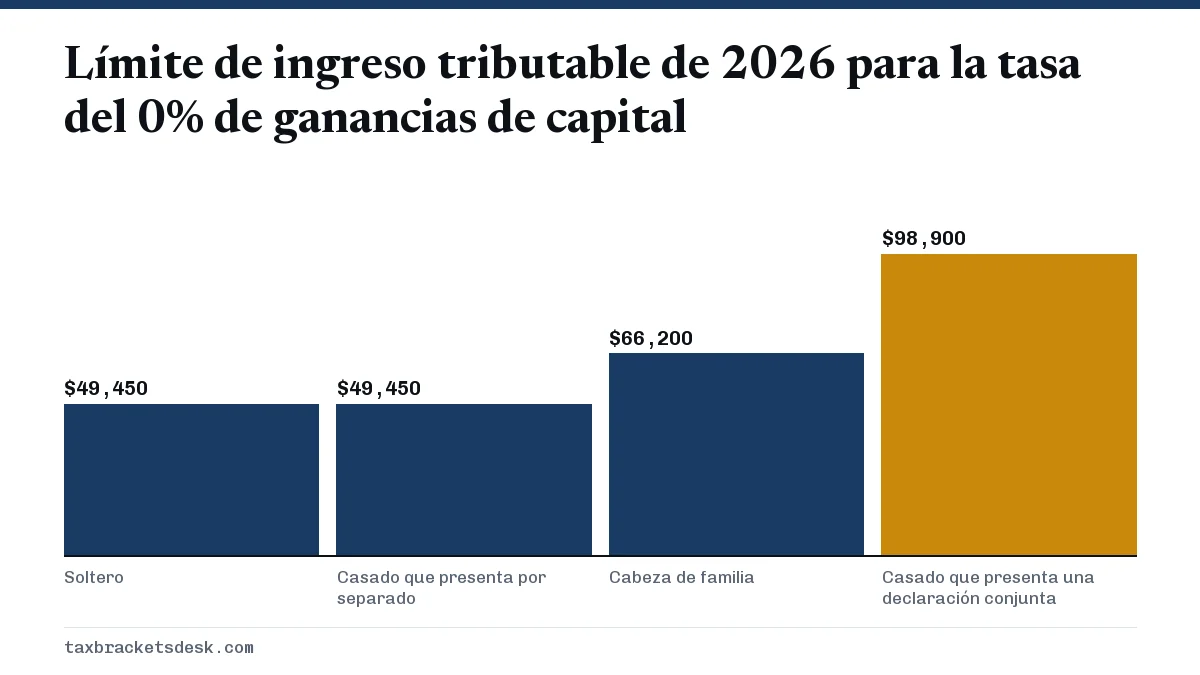
Las tasas de ganancias de capital 2026 son del 0% sobre las ganancias a largo plazo que caben por debajo de $49,450 de ingreso tributable para contribuyentes solteros ($98,900 en declaración conjunta, $66,200 cabeza de familia), del 15% hasta $545,500 para solteros ($613,700 en declaración conjunta) y del 20% por encima de esas cifras (Rev. Proc. 2025-32). Estos límites se aplican a las declaraciones de 2026 que se presentan en la temporada 2027.
- 01Límite del 0% en 2026, soltero
- $49,450 de ingreso tributable
- 02Límite del 0% en 2026, declaración conjunta
- $98,900 de ingreso tributable
- 03Inicio del 20% en 2026, soltero
- Por encima de $545,500
- 04Inicio del 20% en 2026, declaración conjunta
- Por encima de $613,700
- 05Fuente de las cifras de 2026
- Rev. Proc. 2025-32, publicado el 9 de octubre de 2025
- 06Límites de 2027
- Aún no anunciados; se esperan en octubre o noviembre de 2026
¿Cuál es la tasa del impuesto sobre las ganancias de capital en 2026?
Las tasas de ganancias de capital de 2026 son tres tasas a largo plazo: 0%, 15% y 20%. La que se aplica depende de su estado civil tributario y de su ingreso tributable total, no solo del tamaño de la ganancia. Los límites en dólares los fijó el IRS en el Rev. Proc. 2025-32, el aviso de ajustes por inflación del año tributario 2026 anunciado el 9 de octubre de 2025.
Estas tasas se aplican solo a las ganancias a largo plazo, es decir, de bienes que se tuvieron más de un año, y a los dividendos calificados. Una ganancia sobre algo que se tuvo un año o menos se grava en cambio a las tasas ordinarias del 10% al 37% (Tema Tributario 409 del IRS). Las reglas del periodo de tenencia se explican en la página del impuesto sobre las ganancias de capital a largo plazo; esta página es la referencia de las cifras.
Tramos de ganancias de capital 2026 según el estado civil tributario
La tabla muestra los rangos de ingreso tributable de cada tasa a largo plazo en el año tributario 2026. El ingreso tributable es el ingreso después de la deducción estándar o de las deducciones detalladas, así que es menor que su salario o su ingreso bruto.
| Estado civil tributario | La tasa del 0% se aplica hasta | La tasa del 15% se aplica hasta | La tasa del 20% se aplica por encima de |
|---|---|---|---|
| Soltero | $49,450 | $545,500 | $545,500 |
| Casado que presenta una declaración conjunta o cónyuge sobreviviente calificado | $98,900 | $613,700 | $613,700 |
| Cabeza de familia | $66,200 | $579,600 | $579,600 |
| Casado que presenta por separado | $49,450 | $306,850 | $306,850 |
Tenga en cuenta que el tramo del 15% para los casados que presentan por separado termina en $306,850, más o menos la mitad de la cifra conjunta, mientras que el tramo del 0% coincide con el límite de los solteros. Por eso, dos cónyuges que presentan por separado y tienen ganancias grandes pueden llegar al 20% antes que en una declaración conjunta.
¿Cuánto cambiaron los límites respecto a 2025?
Todos los límites de 2026 son más altos que las cifras de 2025 porque el IRS los ajusta por inflación cada año. El límite del 0% para un contribuyente soltero subió $1,100, y el límite conjunto subió $2,200.
| Límite | Año tributario 2025 | Año tributario 2026 | Cambio |
|---|---|---|---|
| Límite del 0%, soltero | $48,350 | $49,450 | +$1,100 |
| Límite del 0%, casado que presenta una declaración conjunta | $96,700 | $98,900 | +$2,200 |
| Límite del 0%, cabeza de familia | $64,750 | $66,200 | +$1,450 |
| Límite del 15%, soltero | $533,400 | $545,500 | +$12,100 |
| Límite del 15%, casado que presenta una declaración conjunta | $600,050 | $613,700 | +$13,650 |
| Límite del 15%, cabeza de familia | $566,700 | $579,600 | +$12,900 |
Use la columna de 2025 solo para las ventas hechas en el año calendario 2025, que declara en la declaración presentada en 2026. Las ventas del 1 de enero al 31 de diciembre de 2026 usan la columna de 2026. Las cifras de 2025 vienen del Tema Tributario 409 del IRS; las de 2026 vienen del Rev. Proc. 2025-32.
¿Cómo se suman las ganancias de capital encima del ingreso ordinario?
Las ganancias de capital se colocan encima de su ingreso tributable ordinario, y solo la parte de la ganancia que cae en cada tramo recibe la tasa de ese tramo. Los salarios, los intereses, los retiros de una IRA y las ganancias a corto plazo llenan primero la pila. Las ganancias a largo plazo y los dividendos calificados van por encima de ellos.
Ejemplo: una ganancia que cruza la línea del 0%
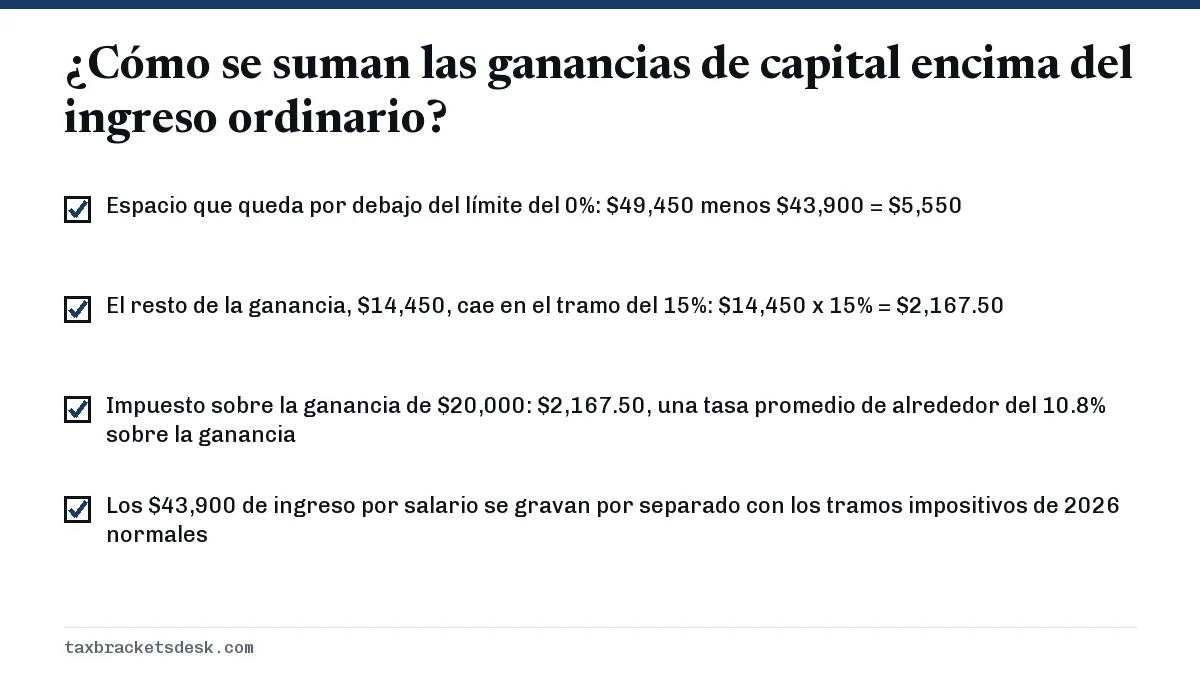
Una contribuyente soltera gana un salario de $60,000 y toma la deducción estándar de 2026 de $16,100, lo que le deja $43,900 de ingreso tributable ordinario. Vende acciones que tuvo cuatro años con una ganancia a largo plazo de $20,000, y su ingreso tributable sube a $63,900.
- Espacio que queda por debajo del límite del 0%: $49,450 menos $43,900 = $5,550. Esa parte de la ganancia se grava al 0%.
- El resto de la ganancia, $14,450, cae en el tramo del 15%: $14,450 x 15% = $2,167.50.
- Impuesto sobre la ganancia de $20,000: $2,167.50, una tasa promedio de alrededor del 10.8% sobre la ganancia.
- Los $43,900 de ingreso por salario se gravan por separado con los tramos impositivos de 2026 normales.
Ejemplo: cuándo se aplica la tasa del 20%
Un contribuyente soltero tiene $500,000 de ingreso tributable ordinario y una ganancia a largo plazo de $100,000, para un total de $600,000 de ingreso tributable. Los primeros $45,500 de la ganancia (de $500,000 hasta $545,500) se gravan al 15%, es decir, $6,825. Los $54,500 restantes se gravan al 20%, es decir, $10,900, para un total de $17,725.
Con este ingreso también se aplica el impuesto sobre el ingreso neto de inversión del 3.8%, porque el ingreso bruto ajustado modificado está muy por encima del umbral de $200,000 para solteros. Sobre una ganancia de $100,000 eso suma hasta $3,800, lo que en la práctica hace que la tasa federal máxima sobre las ganancias a largo plazo sea del 23.8%.
¿Qué ingreso califica para el 0% de ganancias de capital en 2026?
Califica para el 0% sobre cualquier ganancia a largo plazo que quepa por debajo del límite después de contar su otro ingreso tributable: $49,450 soltero, $98,900 declaración conjunta, $66,200 cabeza de familia. Como primero se resta la deducción estándar, el ingreso bruto puede ser bastante más alto que esas cifras.
Por ejemplo, un matrimonio cuyo único ingreso son ganancias a largo plazo y dividendos calificados podría recibir hasta $131,100 en 2026 sin deber impuesto federal sobre la renta por ellos: $98,900 de ingreso tributable más la deducción estándar de 2026 de $32,200 para declaración conjunta. Para un contribuyente soltero, la cifra equivalente es de $65,550 ($49,450 más $16,100).
¿Se aplica la misma tasa a los dividendos y a las donaciones?
Los dividendos calificados usan exactamente los mismos límites del 0%, 15% y 20% y comparten la misma pila, así que los dividendos y las ganancias a largo plazo, juntos, deciden cuánto espacio queda en cada tramo. La página de la tasa de impuesto sobre dividendos calificados explica qué dividendos califican.
Regalar acciones que han subido de valor a un familiar en un tramo más bajo traslada la ganancia futura a la declaración de esa persona, donde puede quedar por debajo de su límite del 0%. Las donaciones de más de $19,000 por destinatario en 2026 obligan a presentar una declaración del impuesto sobre donaciones, como se explica en la página del límite del impuesto sobre donaciones, y las donaciones de inversiones a los hijos pueden quedar sujetas al impuesto sobre los ingresos de los hijos menores (kiddie tax).
¿Ya salieron los tramos de ganancias de capital de 2027?
No. Al 20 de octubre de 2026, el IRS no ha anunciado los límites de ganancias de capital de 2027. Normalmente llegan en un procedimiento tributario a fines de octubre o en noviembre; las cifras de 2026 se publicaron el 9 de octubre de 2025.
Las tasas del 0%, 15% y 20% están fijadas en el código tributario y no se espera que cambien; solo los límites en dólares se mueven con la inflación. Siga la fecha de publicación en la página de la publicación de los tramos de 2027, y consulte la guía del impuesto sobre las ganancias de capital para las pérdidas, la venta de viviendas y cómo declarar.
Preguntas frecuentes
¿El impuesto sobre las ganancias de capital es del 15% o del 20% en 2026?
La mayoría de los inversionistas pagan el 15%. La tasa del 20% empieza solo por encima de $545,500 de ingreso tributable para solteros, $613,700 para declaración conjunta y $579,600 para cabeza de familia en 2026.
¿Las ganancias de capital me suben a un tramo impositivo más alto?
Las ganancias a largo plazo no suben la tasa de sus salarios, porque se colocan encima del ingreso ordinario y se gravan a sus propias tasas. Sin embargo, sí pueden hacer que parte de la propia ganancia pase del 0% al 15%, o del 15% al 20%.
¿Cuánto es el impuesto sobre una ganancia de capital de $50,000 en 2026?
Depende de su otro ingreso tributable. Un contribuyente soltero sin otros ingresos paga el 0% sobre los primeros $49,450 y el 15% sobre los últimos $550, es decir, $82.50. Un contribuyente soltero con $80,000 de otro ingreso tributable paga el 15%, es decir, $7,500.
¿La tasa de ganancias de capital se basa en el ingreso bruto o en el ingreso tributable?
En el ingreso tributable. Los límites se miden después de la deducción estándar o de las deducciones detalladas, y la propia ganancia cuenta para el total.
¿La ley One Big Beautiful Bill cambió las tasas de ganancias de capital?
No. Las tasas a largo plazo del 0%, 15% y 20% no cambiaron. Los límites de 2026 subieron solo por el ajuste habitual por inflación del Rev. Proc. 2025-32.
¿Cuál es la tasa del impuesto sobre las ganancias de capital para 2027?
Según la ley vigente, las tasas siguen siendo del 0%, 15% y 20% en 2027; solo cambian los límites de ingresos, y el IRS no los ha anunciado al 20 de octubre de 2026. Hasta que lo haga, los límites de 2026 ($49,450 y $545,500 para solteros, $98,900 y $613,700 en declaración conjunta) son las cifras oficiales más recientes.
Fuentes
- Rev. Proc. 2025-32 (tax year 2026 inflation adjustments) irs.gov
- Tax Topic 409, Capital gains and losses irs.gov
- IRS releases tax inflation adjustments for tax year 2026 irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto sobre las ganancias de capital: tasas y ejemplos
El impuesto sobre las ganancias de capital es el impuesto federal sobre la ganancia obtenida al vender un bien como acciones, un…
Impuesto sobre ganancias de capital a largo plazo: tasas y cálculo
El impuesto sobre ganancias de capital a largo plazo es el impuesto federal más bajo sobre la ganancia de bienes que se tuvieron…
Tasa de impuesto sobre dividendos calificados 2026 y ordinarios
La tasa de impuesto sobre dividendos calificados en 2026 es del 0%, 15% o 20%, las mismas tasas que se aplican a las ganancias de…
Impuesto sobre el ingreso neto de inversión 2026: el 3.8%
Para 2026, el impuesto sobre el ingreso neto de inversión (NIIT) es del 3.8% sobre la menor de dos cifras: su ingreso neto de inv…
Límite del impuesto sobre donaciones 2026: exclusión de $19,000
El límite del impuesto sobre donaciones 2026 es de $19,000 por destinatario, la misma exclusión anual de donaciones que en 2025.…