
Cuánto impuesto pago si gano 150 mil: tramos, sueldo neto y las reducciones que empiezan aquí
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
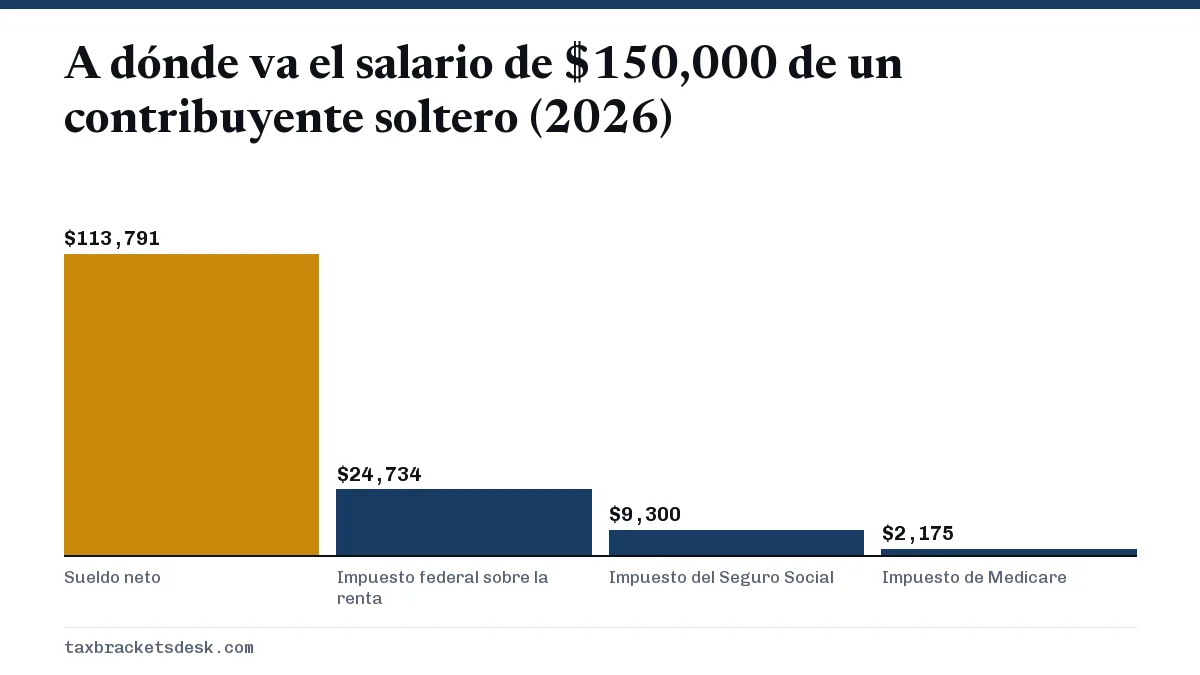
¿Cuánto impuesto pago si gano 150 mil dólares? Un contribuyente soltero con un salario de $150,000 debe $24,734 de impuesto federal sobre la renta en el año tributario 2026, más $11,475 de impuestos del Seguro Social y Medicare, y le quedan $113,791, o unos $9,483 al mes, antes del impuesto estatal. Una pareja casada con el mismo ingreso debe $15,340. Con $150,000 varias deducciones empiezan a eliminarse gradualmente para los solteros.
- 01Impuesto federal sobre la renta, soltero, $150,000 (2026)
- $24,734
- 02Impuesto federal sobre la renta, casado que presenta una declaración conjunta, $150,000
- $15,340
- 03FICA sobre $150,000 (parte del empleado)
- $11,475
- 04Sueldo neto, soltero, antes del impuesto estatal
- $113,791 al año / $9,482.58 al mes
- 05Tasa federal marginal, soltero
- 24%
¿Cuánto impuesto se paga con 150 mil según el estado civil?
En el año tributario 2026, el impuesto federal sobre la renta de un salario de $150,000 es de $24,734 si declara como soltero, $20,991 como cabeza de familia y $15,340 como pareja casada que presenta una declaración conjunta. Las cifras toman la deducción estándar y los tramos de 2026 del Procedimiento Tributario (Revenue Procedure) 2025-32 del IRS (Servicio de Impuestos Internos), sin otros ingresos ni créditos.
La diferencia entre soltero y declaración conjunta es de $9,394, por eso el mismo salario se siente muy distinto según el estado civil tributario. El FICA es de $11,475 con cualquier estado civil porque los $150,000 completos quedan por debajo de la base salarial del Seguro Social de $184,500 de 2026.
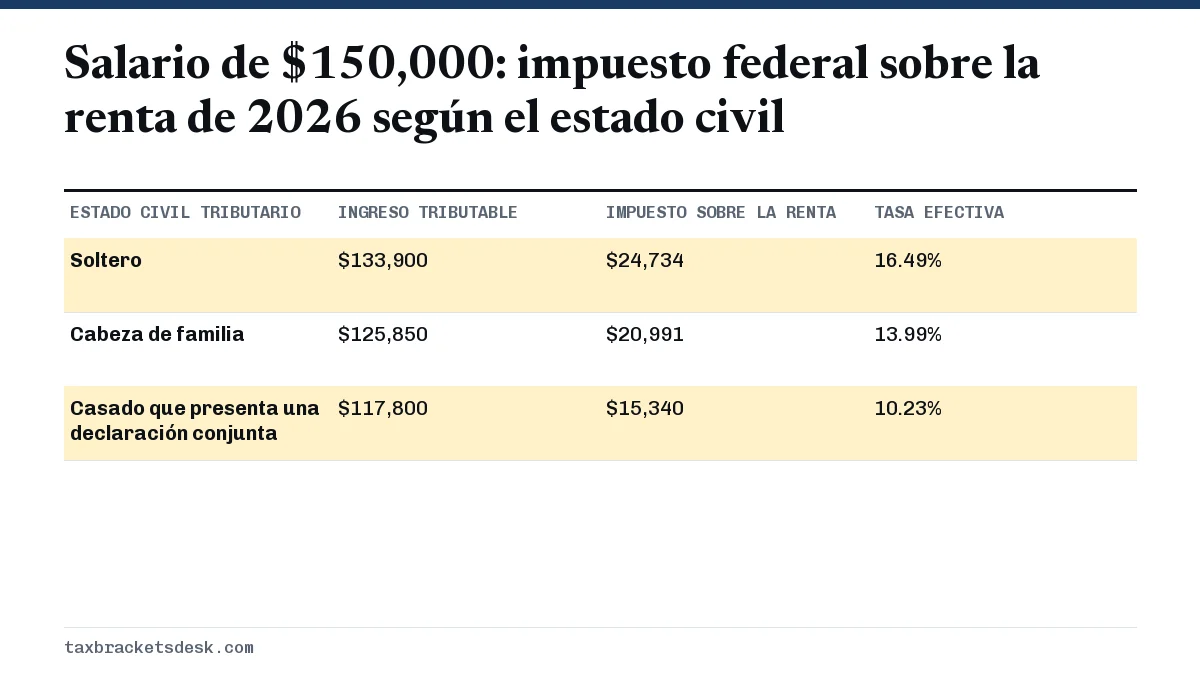
| Estado civil tributario | Ingreso tributable | Impuesto sobre la renta | Tasa efectiva | Tasa marginal |
|---|---|---|---|---|
| Soltero | $133,900 | $24,734 | 16.49% | 24% |
| Cabeza de familia | $125,850 | $20,991 | 13.99% | 24% |
| Casado que presenta una declaración conjunta | $117,800 | $15,340 | 10.23% | 22% |
Impuesto federal sobre $150,000 para un soltero, tramo por tramo
El salario de $150,000 de un contribuyente soltero se convierte en $133,900 de ingreso tributable después de la deducción estándar de $16,100, y toca cuatro tramos. La parte del 24% es de $28,200.
| Tramo | Ingreso gravado | Tasa | Impuesto |
|---|---|---|---|
| $0 a $12,400 | $12,400 | 10% | $1,240 |
| $12,400 a $50,400 | $38,000 | 12% | $4,560 |
| $50,400 a $105,700 | $55,300 | 22% | $12,166 |
| $105,700 a $133,900 | $28,200 | 24% | $6,768 |
| Total | $133,900 | $24,734 |
Quedan $67,875 de margen antes de que empiece la tasa del 32% en $201,775. Las ganancias de capital a largo plazo y los dividendos calificados que se sumen a este salario pagan el 15%, ya que el ingreso tributable supera con creces el límite de $49,450 de la tasa del 0%.
Casados que presentan en conjunto y cabeza de familia con $150,000
Una pareja casada con $150,000 de salarios combinados resta $32,200 y debe $15,340 sobre $117,800 de ingreso tributable: $2,480 al 10%, $9,120 al 12% y $3,740 sobre los $17,000 por encima de $100,800 al 22%. Los tramos para casados que presentan en conjunto muestran la tabla completa.
Una cabeza de familia resta $24,150 y le quedan $125,850. El impuesto es de $1,770 al 10%, $5,970 al 12%, $8,415 al 22% y $4,836 al 24%, en total $20,991. Dos hijos calificados lo bajan a $16,591 con el Crédito Tributario por Hijos (CTC) de $4,400, que todavía se paga completo por debajo de $200,000 de ingreso.
¿Cuánto queda de un salario de 150 mil después de impuestos?
Un contribuyente soltero se lleva $113,791 de un salario de $150,000 después del impuesto federal sobre la renta y el FICA, o $9,482.58 al mes. El FICA sobre $150,000 son $9,300 de impuesto del Seguro Social y $2,175 de impuesto de Medicare (Tema 751 del IRS). El impuesto adicional de Medicare no se aplica hasta que los salarios pasan de $200,000.
| Estado civil tributario | Al año | Al mes | Cada dos semanas |
|---|---|---|---|
| Soltero | $113,791 | $9,482.58 | $4,376.58 |
| Cabeza de familia (antes de créditos) | $117,534 | $9,794.50 | $4,520.54 |
| Casado que presenta una declaración conjunta (antes de créditos) | $123,185 | $10,265.42 | $4,737.88 |
¿Qué beneficios tributarios se eliminan gradualmente alrededor de $150,000?
$150,000 es una línea divisoria en las reglas de 2026: varias deducciones ya desaparecieron para un contribuyente soltero con este ingreso, mientras que una pareja casada que presenta una declaración conjunta conserva casi todas. La tabla supone que el ingreso bruto ajustado modificado (MAGI) es igual al salario.
| Beneficio tributario | Soltero con $150,000 | Casados en conjunto con $150,000 |
|---|---|---|
| Deducciones por propinas y horas extra | Completas; bajan $100 por cada $1,000 por encima de $150,000 | Completas; la eliminación gradual empieza por encima de $300,000 |
| Deducción por intereses del préstamo para auto | Eliminada ($200 por cada $1,000 por encima de $100,000) | Completa; la eliminación gradual empieza por encima de $200,000 |
| Deducción para personas mayores ($6,000 cada una) | Quedan $1,500 (se reduce el 6% del MAGI que pasa de $75,000) | $12,000 completos si ambos califican |
| Deducción por intereses de préstamos estudiantiles | Ninguna (termina en $100,000) | Completa (eliminación gradual de $175,000 a $205,000) |
| Crédito de la Oportunidad Estadounidense | Ninguno (termina en $90,000) | Disponible (termina en $180,000) |
| Crédito Tributario por Hijos | Completo (umbral de $200,000) | Completo (umbral de $400,000) |
Los pasos de la eliminación gradual vienen del Anexo 1-A (Schedule 1-A) del Formulario 1040 de 2025. La página de la deducción por intereses del préstamo para auto muestra la reducción calculada para otros ingresos.
La regla de protección del impuesto estimado cambia por encima de $150,000
Si su AGI del año anterior fue de más de $150,000 ($75,000 si es casado que presenta por separado), para evitar la multa por pago insuficiente debe pagar el 110% del impuesto del año pasado mediante retención y pagos estimados, en lugar del 100%. Con exactamente $150,000 todavía se aplica la regla del 100%. Vea la regla de protección (safe harbor) del impuesto estimado.
Cómo bajar el impuesto federal con un ingreso de $150,000
- Aportaciones para la jubilación antes de impuestos. Cada $1,000 que se pone en un 401(k) tradicional le ahorra a un contribuyente soltero $240 a la tasa del 24%, y mantiene el MAGI más lejos de los umbrales de arriba.
- Deducciones detalladas. Los impuestos estatales y locales son deducibles hasta $40,400 en 2026. Con los intereses hipotecarios y las donaciones caritativas, detallar puede superar la deducción estándar de $16,100 para solteros; vea deducciones detalladas o deducción estándar.
- FSA de salud. El límite de reducción salarial de 2026 es de $3,400, que evita tanto el impuesto sobre la renta como el FICA sobre ese pago.
Compare con el ejemplo del salario de $100,000 y el ejemplo del salario de $200,000, o vea todos los niveles en la guía de calculadoras de impuestos.
Preguntas frecuentes
¿Cuánto impuesto federal pago con $150,000?
Un contribuyente soltero paga $24,734 de impuesto federal sobre la renta con un salario de $150,000 en 2026, más $11,475 de FICA. Las parejas casadas que presentan una declaración conjunta pagan $15,340 de impuesto sobre la renta con los mismos salarios.
¿En qué tramo de impuestos está un ingreso de $150,000?
En el tramo del 24% para solteros y cabezas de familia, y en el tramo del 22% para parejas casadas que presentan una declaración conjunta. La tasa efectiva del impuesto sobre la renta es del 16.49% como soltero y del 10.23% en conjunta.
¿Cuánto son $150,000 al año por mes después de impuestos?
Unos $9,483 al mes para un contribuyente soltero después del impuesto federal sobre la renta y el FICA de 2026. El impuesto estatal sobre la renta, donde se aplica, lo reduce todavía más.
¿Cuánto es el FICA sobre $150,000?
$11,475 para un empleado: $9,300 de impuesto del Seguro Social y $2,175 de impuesto de Medicare. El salario queda por debajo tanto de la base salarial de $184,500 como del umbral de $200,000 del impuesto adicional de Medicare.
¿Puedo deducir los intereses de préstamos estudiantiles si gano $150,000?
No como soltero, porque la deducción de 2026 termina en $100,000 de MAGI. Una pareja casada que presenta una declaración conjunta con $150,000 puede deducir hasta $2,500, ya que su eliminación gradual no empieza hasta $175,000.
¿$150,000 al año es demasiado para la deducción por horas extra sin impuestos?
No. La deducción se elimina gradualmente solo cuando el MAGI pasa de $150,000 para solteros ($300,000 en conjunta), y se pierden $100 por cada $1,000 por encima de esa cifra.
Fuentes
- Rev. Proc. 2025-32 (2026 brackets, standard deduction, student loan interest) irs.gov
- Topic no. 751, Social Security and Medicare withholding rates irs.gov
- Schedule 1-A (Form 1040), Additional Deductions irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Publication 970, Tax Benefits for Education irs.gov
- Form 1040-ES, Estimated Tax for Individuals irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.