
Nómina y trabajo por cuenta propia
Base salarial del Seguro Social 2027: $192,300 y el impuesto máximo del Seguro Social que puede pagar
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La base salarial del Seguro Social 2027 es de $192,300, frente a $184,500 en 2026. La Administración del Seguro Social la anunció el 14 de octubre de 2026, junto con un ajuste por costo de vida (COLA) del 3.6%. Se aplica a los salarios pagados desde el 1 de enero de 2027, así que el impuesto máximo del Seguro Social del 6.2% es de $11,922.60 tanto para el empleado como para el empleador, y de $23,845.20 para un trabajador por cuenta propia al 12.4%.
- 01Base salarial de 2027
- $192,300
- 02Impuesto máximo del Seguro Social del empleado en 2027
- $11,922.60 (el empleador paga lo mismo)
- 03Impuesto máximo del Seguro Social por cuenta propia en 2027
- $23,845.20 (12.4%)
- 04Base salarial de 2026
- $184,500
- 05Anunciada
- 14 de octubre de 2026, con el COLA del 3.6%
- 06Se aplica a
- Salarios pagados a partir del 1 de enero de 2027
¿Cuál es la base salarial del Seguro Social para 2027?
La base salarial del Seguro Social para 2027 es de $192,300. La Administración del Seguro Social (SSA) la anunció el 14 de octubre de 2026, en el mismo comunicado que el ajuste por costo de vida (COLA) del 3.6% para los beneficios. Es $7,800 más alta que la base de 2026, de $184,500.
La base salarial, también llamada máximo gravable o base de contribución y beneficios, es el máximo de ganancias por año que está sujeto al impuesto del Seguro Social del 6.2%. Con $192,300, el impuesto máximo del empleado para 2027 es de $11,922.60, $483.60 más que los $11,439.00 de 2026, y el empleador paga lo mismo (SSA, Contribution and Benefit Base). Las reglas del año en curso se explican en nuestra página de la base salarial del Seguro Social.
¿Cuándo entra en vigor el límite de 2027?
El límite del impuesto del Seguro Social de 2027 se aplica a los salarios pagados a partir del 1 de enero de 2027. Lo que cuenta es la fecha en que se pagan los salarios, no cuándo se ganaron. Un cheque por trabajo de finales de diciembre de 2026 que se paga el 8 de enero de 2027 cuenta para el límite de 2027.
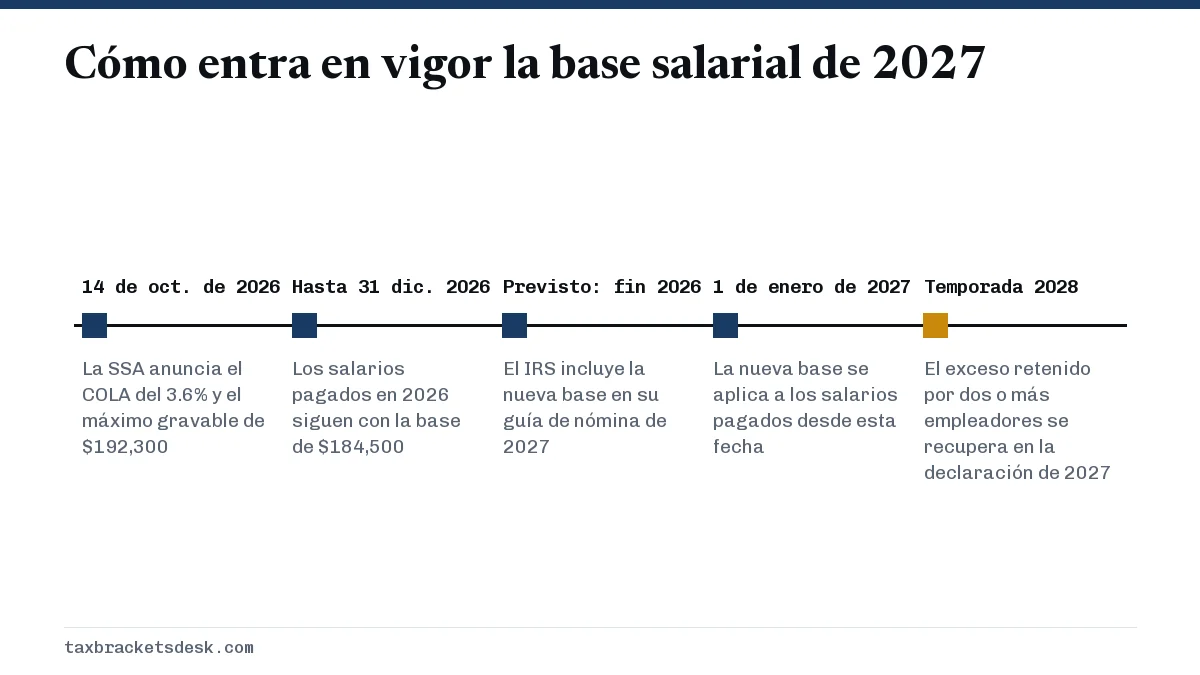
Los empleadores necesitan la nueva base en sus sistemas de nómina antes de la primera fecha de pago de 2027. El impuesto de Medicare no cambia: no tiene base salarial, así que el 1.45% se aplica a cada dólar de salario en ambos años (vea la tasa del impuesto de Medicare).
¿Cómo se calculó el máximo gravable de 2027?
El máximo gravable lo fija una fórmula de la Ley del Seguro Social, no el Congreso cada año. La SSA explica el método en su página Contribution and Benefit Base Determination: la base de un año es igual a la base de 1994, de $60,600, multiplicada por la relación entre el índice nacional de salarios promedio (AWI) de dos años antes y el AWI de 1992, redondeada al múltiplo de $300 más cercano.
La fórmula trae dos protecciones. La base nunca se reduce, aunque bajen los salarios promedio. Y la fórmula solo se aplica si entra en vigor un COLA para diciembre del año en que se hace el cálculo. Cuando no hay COLA, la base se queda igual.
El cálculo de 2027, paso a paso
- Empiece con la base de 1994: $60,600.
- Multiplique por el AWI de 2025, de 72,800.33, y divida entre el AWI de 1992, de 22,935.42.
- El resultado es $192,353.14.
- Redondee al múltiplo de $300 más cercano: $192,300.
- Como $192,300 es más que la base de 2026, de $184,500, y entra en vigor un COLA del 3.6% para diciembre de 2026, la base de 2027 quedó en $192,300.
El AWI de 2025 es un 4.23% más alto que el AWI de 2024, de 69,846.57, y eso explica el aumento de $7,800. La base de 2026 salió de los mismos pasos: $60,600 por 69,846.57 dividido entre 22,935.42 dio $184,548.71, redondeado a $184,500.
Historial de la base salarial del Seguro Social, de 2017 a 2027
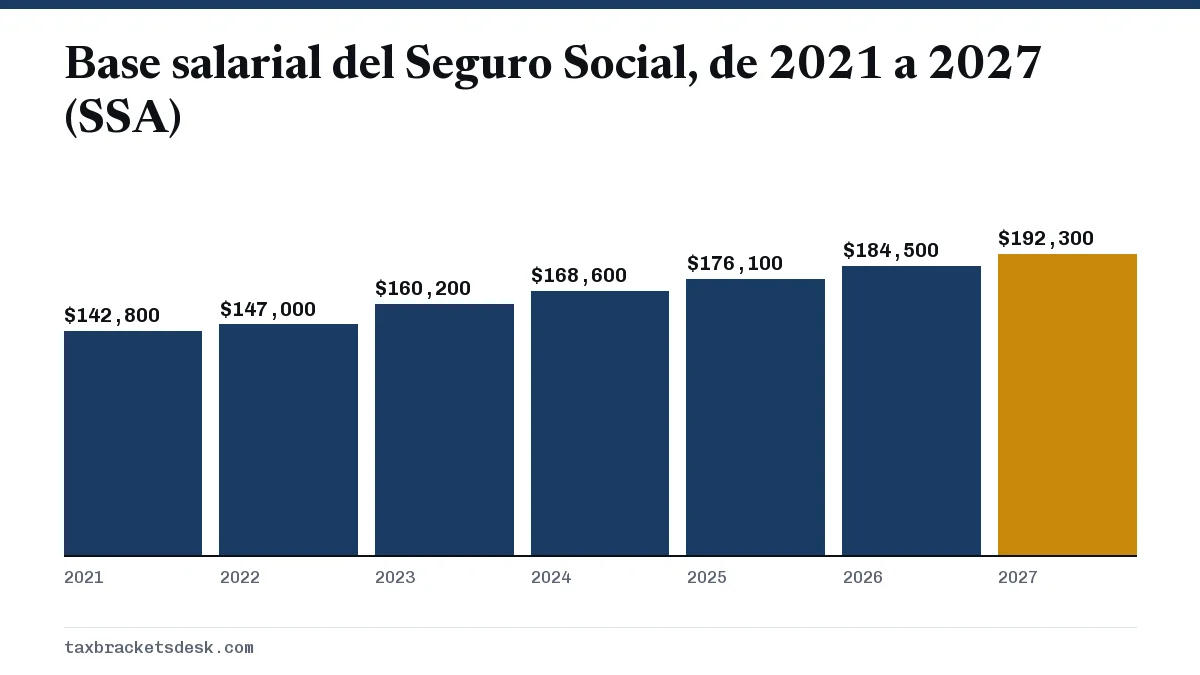
La tabla siguiente muestra los máximos gravables oficiales de la SSA, incluida la cifra de 2027 recién anunciada, con el impuesto máximo del empleado al 6.2%. Los años 2010, 2011 y 2016, no todos incluidos aquí, no tuvieron COLA, y por eso la base no se movió en esos años ($106,800 de 2009 a 2011 y $118,500 en 2015 y 2016).
| Año | Base salarial | Impuesto máximo del empleado (6.2%) | Cambio respecto al año anterior |
|---|---|---|---|
| 2017 | $127,200 | $7,886.40 | +$8,700 |
| 2018 | $128,400 | $7,960.80 | +$1,200 |
| 2019 | $132,900 | $8,239.80 | +$4,500 |
| 2020 | $137,700 | $8,537.40 | +$4,800 |
| 2021 | $142,800 | $8,853.60 | +$5,100 |
| 2022 | $147,000 | $9,114.00 | +$4,200 |
| 2023 | $160,200 | $9,932.40 | +$13,200 |
| 2024 | $168,600 | $10,453.20 | +$8,400 |
| 2025 | $176,100 | $10,918.20 | +$7,500 |
| 2026 | $184,500 | $11,439.00 | +$8,400 |
| 2027 | $192,300 | $11,922.60 | +$7,800 |
¿Cuál es el impuesto máximo del Seguro Social para 2027?
El impuesto máximo del Seguro Social para 2027 es de $11,922.60 para un empleado, y el empleador paga la misma cantidad aparte. Un trabajador por cuenta propia paga las dos mitades, el 12.4%, sobre sus ganancias netas del trabajo por cuenta propia hasta la base, con un máximo de $23,845.20.
| Quién paga | Tasa | Máximo de 2026 | Máximo de 2027 | Aumento |
|---|---|---|---|---|
| Empleado | 6.2% | $11,439.00 | $11,922.60 | +$483.60 |
| Empleador | 6.2% | $11,439.00 | $11,922.60 | +$483.60 |
| Trabajador por cuenta propia | 12.4% | $22,878.00 | $23,845.20 | +$967.20 |
Estos topes se aplican solo a la parte del Seguro Social. El impuesto de Medicare del 1.45% (2.9% para quienes trabajan por cuenta propia) no tiene tope, y el impuesto adicional de Medicare del 0.9% se retiene sobre los salarios de más de $200,000, sin importar la base salarial. Si hizo su presupuesto de 2027 con la cifra de 2026 o con una proyección anterior, cada $1,000 adicionales de base suman $62 de impuesto del empleado y $124 de impuesto sobre el trabajo por cuenta propia.
¿Cómo afecta el límite de 2027 a quienes ganan más?
Solo se ven afectadas las personas cuyos salarios del Seguro Social o ganancias por cuenta propia pasan de $184,500. Quien gana $184,500 o menos paga el 6.2% sobre cada dólar en ambos años. Entre $184,500 y $192,300, una parte mayor de su sueldo paga el impuesto en 2027; con $192,300 o más, un empleado paga los $483.60 adicionales completos.
- Empleados por encima del tope: la retención del Seguro Social continúa durante más períodos de pago antes de detenerse. Con un sueldo de $240,000 pagado en 26 cheques iguales de unos $9,230.77, la retención ahora se detiene a mitad del cheque número 21 en lugar del número 20.
- Trabajadores por cuenta propia: el impuesto del Seguro Social es el 12.4% de las ganancias netas por cuenta propia hasta la base, y los salarios del formulario W-2 consumen primero la base, así que el aumento de $7,800 puede sumar hasta $967.20 de impuesto sobre el trabajo por cuenta propia en 2027. Nuestra calculadora del impuesto sobre el trabajo por cuenta propia muestra la cifra de 2026, y la página de la tasa del impuesto sobre el trabajo por cuenta propia explica el Anexo SE.
- Trabajadores con dos empleadores: cada empleador retiene hasta la base completa de $192,300, así que la retención combinada puede pasar de $11,922.60. El exceso del impuesto del empleado se recupera como crédito en su declaración de 2027, que se presenta en 2028, no a través de sus empleadores.
- Beneficios futuros: la misma base limita las ganancias que la SSA cuenta al calcular los beneficios de jubilación, así que hasta $192,300 de ganancias de 2027 se acreditan en su historial.
Notas de planificación para 2027
- Siga usando $184,500 para la nómina del resto de 2026 y para el Anexo SE y las hojas de cálculo del impuesto estimado de 2026.
- Los empleadores deben cargar $192,300 en sus sistemas de nómina antes de la primera fecha de pago de enero de 2027.
- Quienes trabajan por cuenta propia ya pueden usar $192,300 para calcular sus pagos estimados de 2027. Se espera que el primero venza el 15 de abril de 2027; vea las fechas de pago del impuesto estimado de 2027.
- Si espera un bono grande pagado a principios de enero de 2027, se le aplica la base de 2027, no la de 2026.
- Consulte nuestra guía del impuesto FICA para ver los totales combinados del empleado y del empleador.
Preguntas frecuentes
¿Cuál es la base salarial del Seguro Social para 2027?
Es de $192,300, frente a $184,500 en 2026. La SSA la anunció el 14 de octubre de 2026 y se aplica a los salarios pagados a partir del 1 de enero de 2027.
¿Cuál es el impuesto máximo del Seguro Social en 2027?
$11,922.60 para un empleado, y el empleador paga lo mismo. Un trabajador por cuenta propia paga el 12.4% sobre sus ganancias netas hasta la base, con un máximo de $23,845.20.
¿Por qué sube cada año la base salarial del Seguro Social?
La ley la vincula al índice nacional de salarios promedio. Cuando suben los salarios promedio y se paga un COLA, la base sube en la misma proporción, redondeada al múltiplo de $300 más cercano. Para 2027, el índice de salarios de 2025 subió un 4.23% y el COLA fue del 3.6%.
¿Puede bajar la base salarial del Seguro Social?
No. La fórmula de la SSA establece que si la cantidad calculada es menor que la base actual, la base no se reduce. En los años sin COLA, se queda igual.
¿El límite de 2027 se aplica a salarios ganados en diciembre de 2026 pero pagados en enero de 2027?
Sí. Los salarios del Seguro Social cuentan en el año en que se pagan, así que un cheque de enero de 2027 entra en el límite de 2027 aunque el trabajo se haya hecho en 2026.
¿Cuál fue la base salarial del Seguro Social en 2023?
Fue de $160,200, un salto de $13,200 desde $147,000 en 2022, el mayor aumento anual del período de 2017 a 2027.
Fuentes
- SSA, Contribution and benefit base ssa.gov
- SSA, Contribution and benefit base determination ssa.gov
- SSA, Cost-of-living adjustment information ssa.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- SSA, 2027 Cost-of-Living Adjustment (COLA) Fact Sheet ssa.gov
- SSA, National average wage index ssa.gov
- SSA, Exempt amounts under the earnings test ssa.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto FICA: tasas de Seguro Social y Medicare 2026
El impuesto FICA es el impuesto sobre la nómina del 7.65% que se descuenta del salario de un empleado en 2026: 6.2% para el Segur…
Tasa del impuesto de Medicare 2026: 1.45% sin tope
La tasa del impuesto de Medicare en 2026 es el 1.45% de todo el salario para el empleado, más otro 1.45% equivalente que paga el…
Impuesto sobre el trabajo por cuenta propia: tasa del 15.3%
El impuesto sobre el trabajo por cuenta propia es del 15.3% (12.4% de Seguro Social más 2.9% de Medicare) y se cobra sobre el 92.…
Impuestos sobre los beneficios del Seguro Social: 50% y 85%
Los impuestos federales sobre los beneficios del Seguro Social solo se aplican cuando sus otros ingresos más la mitad de sus bene…
Fechas de impuestos estimados 2027: plazos previstos
Las fechas de impuestos estimados 2027 previstas son el 15 de abril, el 15 de junio y el 15 de septiembre de 2027, y el 18 de ene…