
Deducción estándar para mayores de 65 años en 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La deducción estándar para mayores de 65 en 2026 es el monto normal más $2,050 adicionales para un contribuyente soltero o cabeza de familia de 65 años o más, o $1,650 por cada cónyuge casado de 65 años o más. Eso da $18,150 para una persona mayor soltera y $35,500 para una pareja en la que ambos tienen 65 años. La deducción de $6,000 para personas mayores del Anexo 1-A se suma aparte.
- 01Soltero, 65 años o más
- $18,150
- 02Casados que declaran en conjunto, ambos de 65 años o más
- $35,500
- 03Adicional por condición (65 años o ceguera)
- $2,050 no casados, $1,650 casados
- 04Deducción aparte para personas mayores
- $6,000 por persona, de 2025 a 2028
- 05Prueba de edad para 2026
- Nacido antes del 2 de enero de 1962
Montos adicionales de 2026 por tener 65 años y por ceguera
El código tributario da una deducción estándar adicional a toda persona que tenga 65 años o más, o que sea ciega, al final del año. Se suma automáticamente al monto normal cuando marca las casillas de edad o ceguera en el Formulario 1040. No necesita detallar deducciones ni presentar ningún anexo extra para recibirla.
| Estado civil tributario | Año tributario 2025 | Año tributario 2026 |
|---|---|---|
| Soltero | $2,000 | $2,050 |
| Cabeza de familia | $2,000 | $2,050 |
| Casados que declaran en conjunto (por cónyuge) | $1,600 | $1,650 |
| Casado que presenta por separado | $1,600 | $1,650 |
| Cónyuge sobreviviente que califica | $1,600 | $1,650 |
Quién cuenta como de 65 años en 2026
Usted cuenta como de 65 años para el año tributario 2026 si nació antes del 2 de enero de 1962. El IRS (Servicio de Impuestos Internos) considera que usted cumple 65 años el día anterior a su cumpleaños número 65, así que alguien nacido el 1 de enero de 1962 califica para 2026 aunque su cumpleaños caiga en 2027.
¿Los contribuyentes ciegos reciben más?
Sí. La ceguera es una segunda condición, independiente. Un contribuyente soltero que tiene 65 años y además es ciego suma $4,100, y una persona casada en la misma situación suma $3,300. Necesita una declaración certificada de un oftalmólogo o de un optometrista registrado que indique que usted es ciego, o que su visión está limitada al grado que define el IRS, y la guarda con sus registros en lugar de enviarla.
Deducción estándar total de 2026 para mayores de 65 según el estado civil tributario
La tabla suma el monto normal de 2026 y el adicional por edad. La última columna muestra el total una vez incluida la deducción de $6,000 para personas mayores, suponiendo un AGI modificado por debajo del punto de reducción y un número de Seguro Social (SSN) válido.
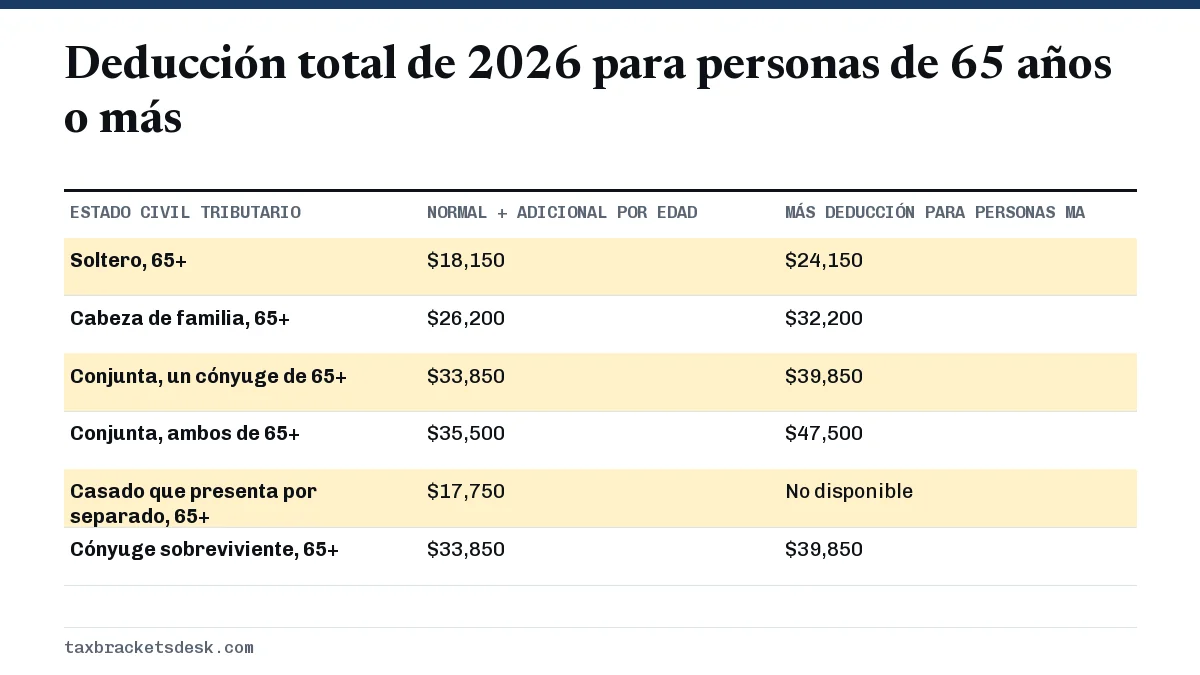
El casado que presenta por separado recibe el adicional de $1,650, pero no puede reclamar la deducción para personas mayores, porque la ley exige a los matrimonios presentar una declaración conjunta para obtenerla.
¿La deducción de $6,000 para personas mayores forma parte de la deducción estándar?
No. La deducción para personas mayores es una deducción aparte creada por la ley tributaria de 2025 para los años tributarios 2025 a 2028. Se reclama en el Anexo 1-A, no en la línea de la deducción estándar, y puede tomarla tanto si usa la deducción estándar como si detalla deducciones.
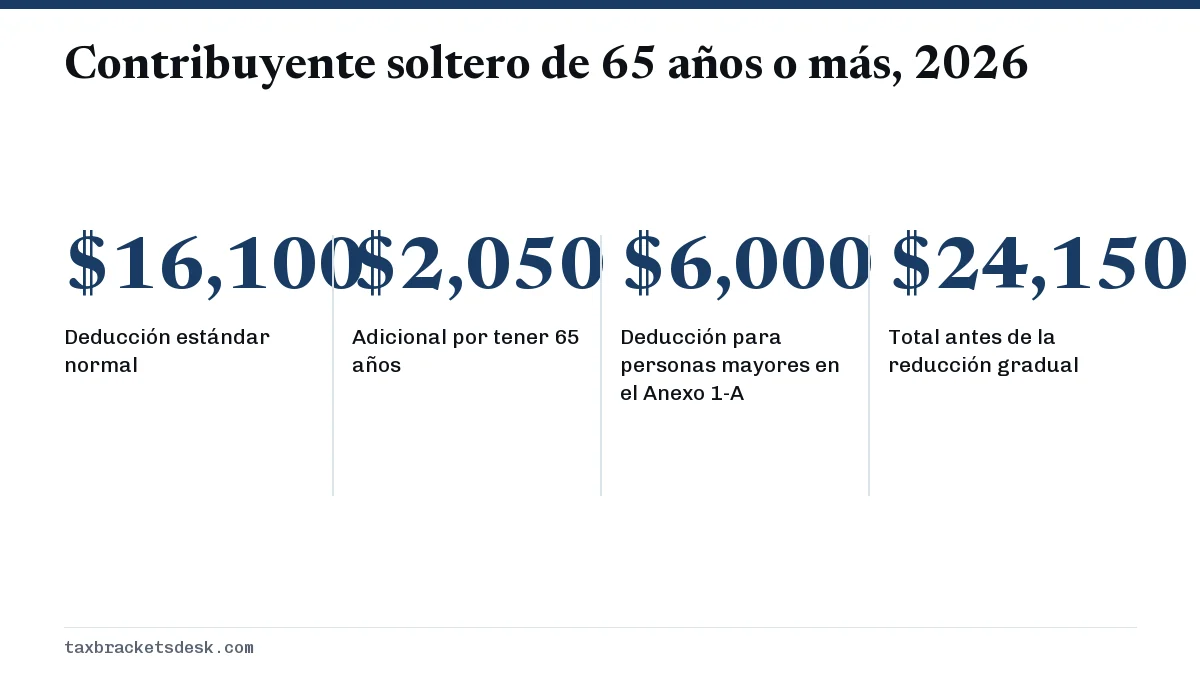
- Monto: $6,000 por persona que califica, o $12,000 si ambos cónyuges califican en una declaración conjunta.
- Reducción gradual: los $6,000 se reducen en un 6% del AGI modificado por encima de $75,000 ($150,000 en declaración conjunta). Un contribuyente soltero la pierde por completo a los $175,000.
- Requisitos: tener 65 años al final del año, un número de Seguro Social válido y, si está casado, presentar una declaración conjunta.
Las reglas detalladas para calificar y el cálculo de la reducción están en nuestra página de reglas y límites de la deducción para personas mayores.
Parejas en las que solo un cónyuge tiene 65 años
Cada cónyuge se evalúa por separado. Si en una declaración conjunta un cónyuge tiene 67 años y el otro 62, la pareja suma un monto de $1,650, para una deducción estándar de $33,850. Solo el de 67 años cuenta para la deducción para personas mayores, así que se suman $6,000, no $12,000.
Cuando el cónyuge más joven cumpla 65 años en un año posterior, se aplican los dos adicionales. Una pareja en la que un cónyuge nació el 1 de enero de 1962 y el otro el 1 de enero de 1963 recibe un adicional para 2026 y, según la regla del día anterior, dos para 2027.
Ejemplo: una pareja jubilada y un jubilado soltero
Pareja jubilada, ambos de 70 años, que declara en conjunto
Su AGI de 2026 es de $80,000, formado por ingresos de pensión, retiros de una IRA y la parte tributable de sus beneficios del Seguro Social. Cuánto de esos beneficios es tributable es un cálculo aparte, explicado en impuestos sobre los beneficios del Seguro Social.
- Deducción estándar: $32,200 + $1,650 + $1,650 = $35,500.
- Deducción para personas mayores: un MAGI de $80,000 está por debajo de $150,000, así que ambos reciben el monto completo: $12,000.
- Ingreso tributable: $80,000 menos $47,500 = $32,500.
- Impuesto: $2,480 sobre los primeros $24,800, más el 12% de $7,700 ($924), en total $3,404.
Jubilado soltero de 68 años con $85,000 de ingresos
- Deducción estándar: $16,100 + $2,050 = $18,150.
- Deducción para personas mayores: el MAGI supera los $75,000 en $10,000, así que los $6,000 bajan en un 6% de $10,000 ($600), a $5,400.
- Ingreso tributable: $85,000 menos $23,550 = $61,450.
- Impuesto: $5,800 sobre los primeros $50,400, más el 22% de $11,050 ($2,431), en total $8,231.
Cuándo le conviene a una persona mayor detallar deducciones
Al detallar deducciones se renuncia al monto base y al adicional por edad, pero no a la deducción para personas mayores. Solo conviene cuando las partidas del Anexo A superan $18,150 para una persona mayor soltera o $35,500 para una pareja en la que ambos tienen 65 años.
Los gastos médicos altos son la razón habitual. Cuentan los gastos médicos y dentales que superan el 7.5% del AGI, y las primas de seguro de cuidado a largo plazo cuentan hasta un tope según la edad: $4,960 por persona de 61 a 70 años y $6,200 para mayores de 70 en 2026. Consulte el umbral de la deducción por gastos médicos y la lista completa de deducciones detalladas antes de cambiar.
Para los montos que se aplicarán el próximo año, vea la deducción estándar 2027; los adicionales por edad de 2027 aún no se han anunciado. La guía principal de la deducción estándar incluye todos los demás estados civiles tributarios.
Preguntas frecuentes
¿Cuál es la deducción estándar para mayores de 65 en 2026?
Es de $18,150 para un contribuyente soltero de 65 años o más, $26,200 para una cabeza de familia de 65 años o más y $35,500 para un matrimonio que declara en conjunto cuando ambos cónyuges tienen 65 años o más.
¿Recibo la deducción estándar adicional si cumplo 65 años el 1 de enero?
Sí, para el año anterior. El IRS considera que usted tiene 65 años el día anterior a su cumpleaños número 65, así que un cumpleaños el 1 de enero de 1962 cuenta como 65 años para el año tributario 2026.
¿Puedo recibir la deducción para personas mayores si detallo deducciones?
Sí. La deducción de $6,000 para personas mayores se reclama en el Anexo 1-A y está disponible tanto con la deducción estándar como con las deducciones detalladas. Al detallar solo se pierde el adicional por edad de la deducción estándar.
¿Un dependiente mayor de 65 años recibe el monto adicional?
Sí. Primero se calcula la deducción estándar limitada del dependiente, usando la cantidad mayor entre $1,350 o el ingreso del trabajo más $450, y luego se suma encima el adicional por edad de $1,650 o $2,050.
¿Por qué el monto para casados es menor que el de solteros en las personas mayores?
El adicional para casados es de $1,650 por cónyuge, mientras que una persona mayor no casada recibe $2,050. Aun así, una pareja puede recibir hasta $3,300 solo por la edad, o $6,600 si ambos cónyuges además son ciegos.
Fuentes
- Rev. Proc. 2025-32, 2026 inflation-adjusted items irs.gov
- Form 1040-ES (2026) irs.gov
- Publication 505 (2026), enhanced deduction for seniors irs.gov
- Publication 501, age 65 and blindness rules irs.gov
- One Big Beautiful Bill Act tax deductions for working Americans and seniors irs.gov
- 26 U.S.C. 151(d)(5)(C), senior deduction and 6% phase-out uscode.house.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…
Deducción para mayores de 65 años: $6,000 adicionales
La deducción para mayores de 65 años es una deducción adicional temporal de hasta $6,000 para cada contribuyente de 65 años o más…
Deducciones detalladas: qué puede deducir en el Anexo A
Las deducciones detalladas son los gastos que usted anota en el Anexo A (Schedule A) del Formulario 1040 en lugar de la deducción…
Deducción estándar 2027: situación y fecha de anuncio
Los montos de la deducción estándar 2027 no se habían anunciado a 20 de octubre de 2026. El IRS (Servicio de Impuestos Internos)…
Deducción de gastos médicos: la regla del 7.5% del AGI
La deducción de gastos médicos cubre los gastos médicos y dentales no reembolsados de usted, su cónyuge y sus dependientes, pero…