
简短回答
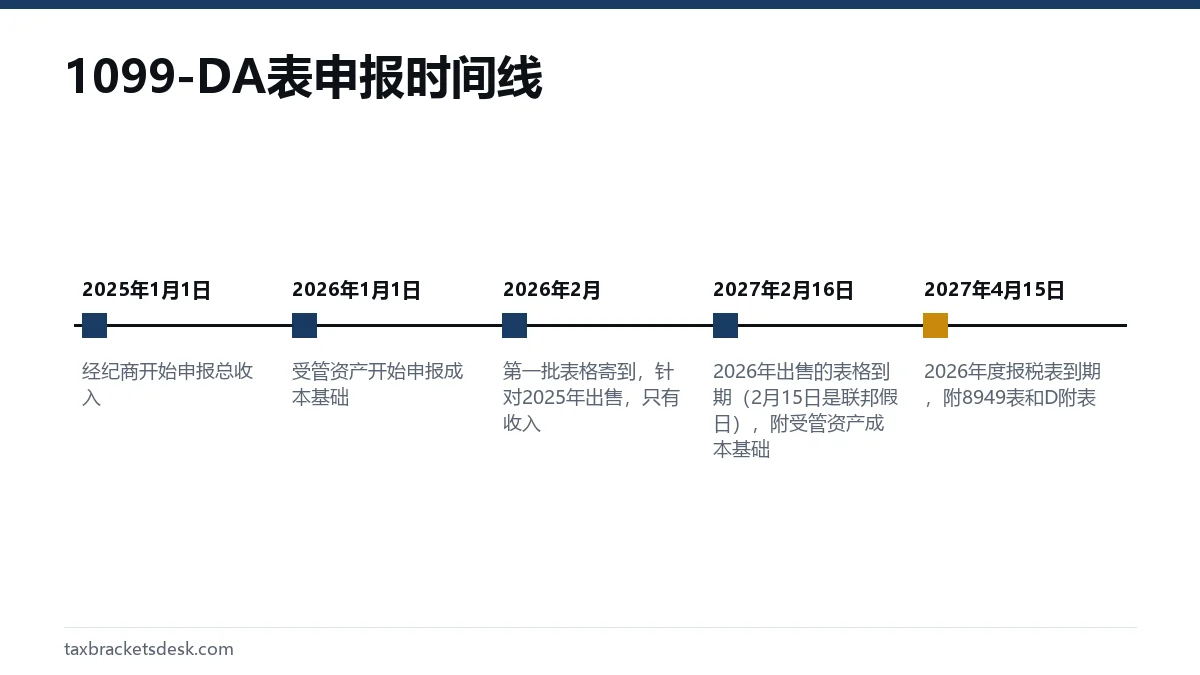
1099-DA表是加密货币经纪商就数字资产的出售和交换寄出的信息申报表。2025年出售的表只列总收入。2026年的出售(表格2027年2月到期),经纪商还必须申报成本基础,但只限受管资产:即2025年以后在托管账户中取得、并一直存放在该账户直到出售的资产。其他资产的成本基础,仍要由您自己在8949表上提供。
- 01谁寄出
- 数字资产经纪商,例如提供托管的加密货币交易平台
- 022025年的出售
- 只列总收入
- 032026年的出售
- 总收入,加上受管资产的成本基础
- 04受管资产
- 2025年以后取得、并一直存放在同一托管账户直到出售
- 05寄给您的期限
- 次年2月15日之前,如遇假日则顺延至下一个工作日
- 06填在哪里
- 8949表的G至L方框,再转到D附表
1099-DA表是什么?
1099-DA表(Digital Asset Proceeds From Broker Transactions,经纪商交易的数字资产收入)是股票经纪商所寄1099-B表的加密货币版本。替您出售或交换数字资产的经纪商,例如托管型交易平台,会向美国国税局(IRS)提交这张表,并寄一份给您。根据国税局的数字资产页面,经纪商必须申报2025年1月1日及以后交易的总收入,并必须申报2026年1月1日及以后某些交易的成本基础。
这张表并不改变加密货币的计税方式。出售或交换仍是资本交易:持有一年或以下属于短期,按您的普通税级税率计税;持有超过一年属于长期,按我们2026年资本利得税率页面上的0%、15%或20%计税。改变的是,国税局现在直接收到出售金额,从2026年起往往还收到成本基础。
1040表开头的数字资产问题会问:您在这一年任何时候是否以奖励、奖品或报酬的形式收到过数字资产,或者出售、交换或以其他方式处置过数字资产。如果您收到了1099-DA表,那一年的答案几乎总是“是”。
2025年和2026年出售的1099-DA表上显示什么?
申报要求分两年逐步实施,所以您在2026年和2027年收到的表格看起来不一样:
| 项目 | 2025年出售(2026年寄出的表) | 2026年出售(2027年寄出的表) |
|---|---|---|
| 总收入,第1f栏 | 申报 | 申报 |
| 成本基础,第1g栏,受管资产 | 不要求 | 要求 |
| 成本基础,非受管资产 | 不要求 | 不要求;可能勾选第9栏 |
| 成本基础是否报给国税局 | 否 | 是,限受管资产 |
2025年,国税局还给了经纪商宽免:如果经纪商已经诚意努力遵守规定,未能提交或寄送2025年交易的1099-DA表不会被罚款。这也是有些2025年的表格寄得晚、不完整或事后更正的原因之一。
哪些加密货币算受管资产?
只有受管资产才申报成本基础。2026年1099-DA表的说明把受管证券定义为:2025年以后用现金、储值卡或其他数字资产取得的数字资产,而且必须是在经纪商提供托管服务的账户中取得,并一直存放在该账户中,直到经纪商将其出售或交换。
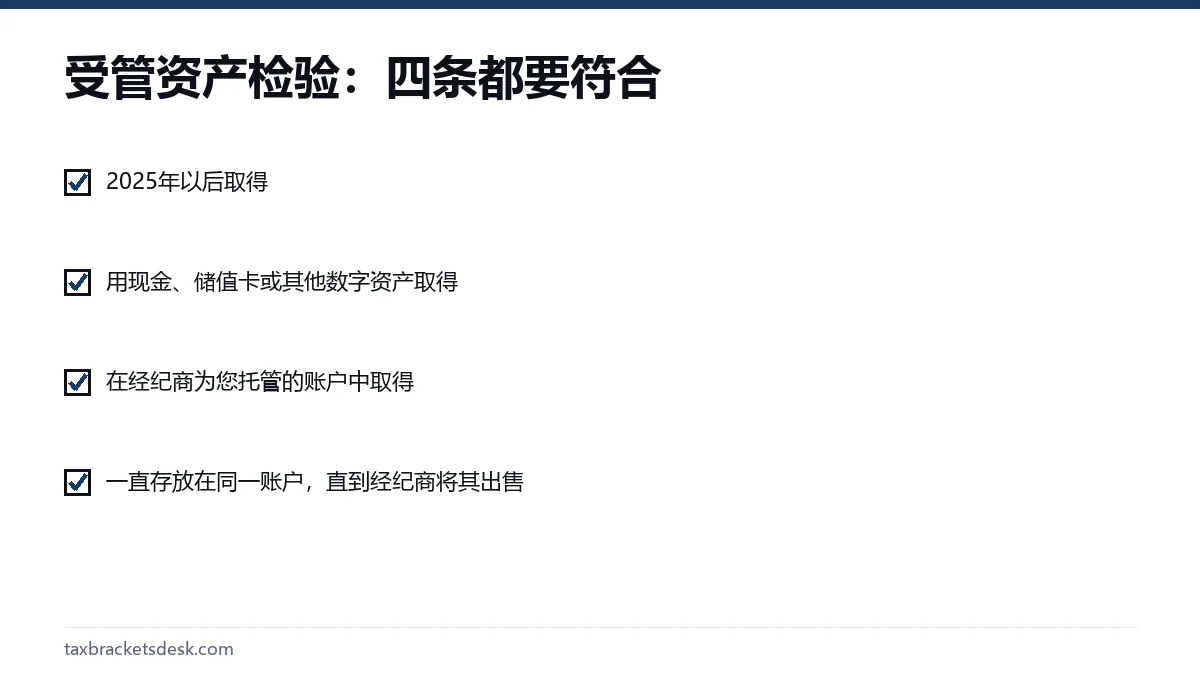
实际上,下面这些通常属于非受管资产,经纪商不必申报其成本基础:
- 2026年1月1日之前买入的加密货币,即使在2026年或以后才卖出。
- 在其他平台买入、或存放在自托管钱包后再转入的加密货币,因为它们不是在出售它们的账户中取得的。
对于非受管资产,说明中指出经纪商不必申报成本基础,但可以自愿申报,也可以勾选第9栏标明该资产为非受管资产。如果一笔出售同时包含受管和非受管的单位,经纪商可能把它拆成两张表。成本基础空白或被标注,并不代表您的成本基础是零,而是表示国税局需要您自己申报。
如何在报税表上申报1099-DA表?
每一笔出售都填在8949表上,合计金额转到D附表(Schedule D,1040表)。8949表的说明为数字资产设了专门的方框:第一部分的G、H、I用于短期出售,第二部分的J、K、L用于长期出售。C和F方框不用于数字资产。
| 您的表格显示的内容 | 持有1年或以下 | 持有超过1年 |
|---|---|---|
| 1099-DA表,成本基础已报给国税局 | G方框 | J方框 |
| 1099-DA表,没有成本基础或成本基础未报给国税局 | H方框 | K方框 |
| 没有收到1099-DA表 | I方框 | L方框 |
从未出现在1099-DA表上的出售也必须申报,这正是I和L方框的用途。国税局指出,2025年的申报规定一般只适用于美国经纪商,所以境外交易平台可能不会寄任何表格,但这些应税出售仍然要填进您的报税表。如果您的收入超过门槛,这些利得还要计入净投资收入税;一大笔利得可能还需要缴纳预估税。我们的资本利得税指南会一步一步讲解D附表。
1099-DA表上的成本基础缺失或有误怎么办?
以您自己的记录为准。8949表的说明对两种情况的处理不同:
- 成本基础空白或未报给国税局(H或K方框)。在(e)栏填入您记录中的正确成本基础。
- 成本基础已报给国税局但有误(G或J方框)。在(e)栏完全按表上显示的数字填写成本基础,然后在(f)栏填代码B,在(g)栏填入用成本基础调整工作表(Worksheet for Basis Adjustments)算出的更正金额。
- 收入或日期有误。请经纪商寄一份更正后的1099-DA表。国税局表示它无法替您更正表格,所以必须向发表方提出。
举例:2026年,您以$30,000卖出2023年用$20,000买入、后来转到新交易平台的加密货币。它属于非受管资产,所以第1g栏是空白的。您的长期利得是$10,000。按15%的长期税率,税款为$1,500。如果把成本基础留为零,就会申报$30,000的利得和$4,500的税款,而这笔出售实际只赚了$10,000。
稳定币、NFT和质押会申报在1099-DA表上吗?
部分会。2026年的说明为两类资产给经纪商提供了可选的申报方法:
- 合格稳定币。采用可选方法的经纪商,如果您全年出售总额不超过$10,000,就不必申报;超过的部分可以合并申报。
- 指定NFT。同样的方法适用,全年门槛为$600。
Notice 2024-57还允许经纪商在进一步指引发布之前,对某些交易类型不寄1099-DA表,包括封装和解封装(wrapping和unwrapping)、流动性提供者交易、质押(staking)、借贷和卖空。质押和挖矿奖励在您收到时属于普通收入,申报在附表1上;如果您以经营业务的方式质押或挖矿,则申报在附表C上;它们不是资本利得,之后卖出这些代币是另一笔独立的资本交易。不论有没有收到表格,每一笔应税出售或收入项目都必须填进报税表。
常见问题
2026年的1099-DA表什么时候能收到?
经纪商必须在出售次年的2月15日之前寄出。2027年2月15日是华盛顿诞辰日(总统日),属于联邦假日,所以2026年出售的表格最迟要在2027年2月16日(星期二)寄出。这是第一批载有受管资产成本基础的表格。
没有收到1099-DA表,还要申报加密货币出售吗?
要。在8949表上申报,短期出售勾选I方框,长期出售勾选L方框,收入和成本基础按您自己的记录填写。
为什么我的1099-DA表上成本基础是空白的?
2025年出售的表格从来不要求显示成本基础。2026年出售的表格只要求受管资产的成本基础,所以2026年之前买入或从别处转入的加密货币通常不显示成本基础。
1099-DA表会改变加密货币的计税方式吗?
不会。它改变的是经纪商向国税局申报的内容。利得和亏损仍按持有时间长短,属于短期或长期资本利得。
1099-DA表与我的记录不符怎么办?
如果收入或日期有误,请经纪商寄更正后的表格。如果报给国税局的成本基础有误,先按表上数字填写,再在8949表上用代码B和(g)栏的调整金额更正。
来源
- IRS: Digital assets irs.gov
- IRS: Understanding your Form 1099-DA irs.gov
- Instructions for Form 1099-DA (2026) irs.gov
- Instructions for Form 8949 irs.gov
- IRS: Final regulations and related guidance for reporting by brokers on digital assets irs.gov
- Publication 1099 (2026), General Instructions for Certain Information Returns irs.gov
- IRS: Frequently asked questions about broker reporting irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 资本利得税:税率、规则和计算示例
资本利得税是对出售股票、基金、加密货币或房地产等资产所得利润征收的联邦税。2026年,持有超过一年的资产,其利得按应税收入的高低适用0%、15%或20%的税率;持有一年或不足一年的资产,其利得按10%到37%的普通税率计税(国税局税务主题409;税收程序20…
短期资本利得税:按普通收入税率计税
短期资本利得税针对持有一年或不到一年的资产所得利润,这笔利得作为普通收入,按您2026年的常规税率10%、12%、22%、24%、32%、35%或37%计税(美国国税局(IRS)税务专题409)。它没有单独的优惠税率,但短期亏损可以先用来抵消这些利得。
长期资本利得税:税率和计算方法
长期资本利得税是联邦对持有超过一年的资产所得利润征收的较低税款:按应税收入分为0%、15%或20%,其中部分房地产、收藏品和小企业股票另有25%和28%的特别最高税率(美国国税局(IRS)税务专题409)。持有期从购入的次日算起,一直数到出售当天。
2026年资本利得税率:0%、15%、20%收入门槛表
2026年资本利得税率是这样的:单身报税者应税收入不超过$49,450的长期利得适用0%(联合报税$98,900,户主$66,200),单身在$545,500以内(联合报税$613,700以内)适用15%,超过该数额适用20%(税收程序2025-32,Rev…
2026年净投资收入税:3.8% NIIT税率和门槛
2026年净投资收入税(NIIT)税率为3.8%,计税基数取两个数中较小的一个:您的净投资收入,或者您的修正后调整总收入超过$200,000(单身或户主)、$250,000(夫妻联合报税)、$125,000(夫妻分开报税)的部分。这些门槛由法律固定,不随通货…