
Formulario 1099-DA: qué informan los corredores de criptomonedas, cuándo empieza la base de costo y cómo ponerlo en su declaración
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El Formulario 1099-DA es la declaración informativa que envían los corredores de criptomonedas por las ventas e intercambios de activos digitales. Los formularios de las ventas de 2025 solo muestran el producto bruto. Para las ventas de 2026, en formularios que vencen en febrero de 2027, los corredores también deben informar la base de costo, pero solo de los activos cubiertos: los adquiridos después de 2025 en una cuenta custodiada y mantenidos allí hasta su venta. Para todo lo demás, usted sigue aportando la base en el Formulario 8949.
- 01Quién lo envía
- Corredores de activos digitales, como las plataformas de criptomonedas custodiadas
- 02Ventas de 2025
- Solo el producto bruto
- 03Ventas de 2026
- El producto, más la base de los activos cubiertos
- 04Activo cubierto
- Adquirido después de 2025 y mantenido en la misma cuenta custodiada hasta su venta
- 05Fecha en que debe recibirlo
- A más tardar el 15 de febrero del año siguiente, o el siguiente día hábil
- 06Dónde se declara
- Formulario 8949, casillas G a L, y luego el Anexo D
¿Qué es el Formulario 1099-DA?
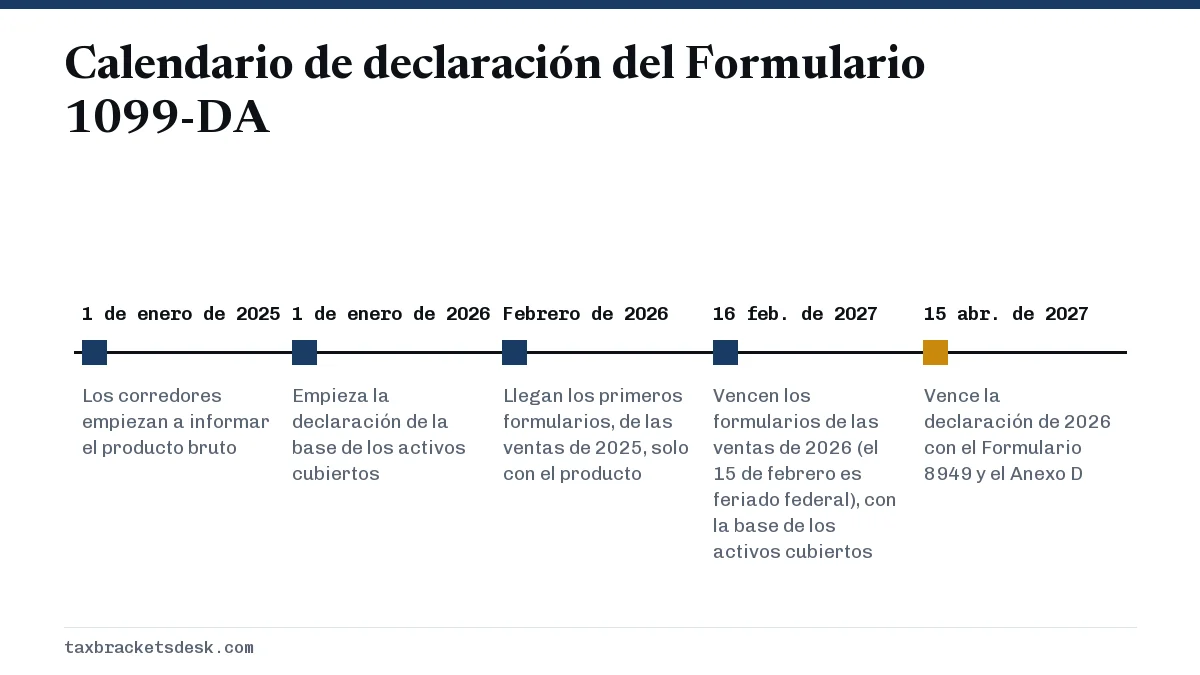
El Formulario 1099-DA, Digital Asset Proceeds From Broker Transactions (producto de activos digitales de transacciones de corredores), es la versión cripto del Formulario 1099-B que envían los corredores de acciones. Un corredor que vende o intercambia activos digitales por usted, como una plataforma custodiada, lo presenta ante el IRS (Servicio de Impuestos Internos) y le envía una copia. Según la página del IRS sobre activos digitales, los corredores deben informar el producto bruto de las transacciones del 1 de enero de 2025 en adelante, y la base de ciertas transacciones del 1 de enero de 2026 en adelante.
El formulario no cambia la forma en que se gravan las criptomonedas. Una venta o un intercambio sigue siendo una transacción de capital: a corto plazo si tuvo el activo un año o menos, gravada a sus tasas de los tramos ordinarios, y a largo plazo si lo tuvo más de un año, gravada a las tasas del 0%, 15% o 20% de nuestra página sobre las tasas de ganancias de capital de 2026. Lo que cambia es que ahora el IRS recibe directamente los montos de venta y, desde 2026, muchas veces también la base.
La pregunta sobre activos digitales al principio del Formulario 1040 pregunta si, en algún momento del año, usted recibió activos digitales como recompensa, premio o pago, o los vendió, intercambió o se deshizo de ellos de otra forma. Si recibió un Formulario 1099-DA, la respuesta para ese año es casi siempre sí.
¿Qué muestra el Formulario 1099-DA para las ventas de 2025 y 2026?
La declaración se introduce por etapas en dos años, así que los formularios que recibe en 2026 y en 2027 se ven diferentes:
| Dato | Ventas de 2025 (formularios enviados en 2026) | Ventas de 2026 (formularios enviados en 2027) |
|---|---|---|
| Producto bruto, casilla 1f | Se informa | Se informa |
| Base de costo, casilla 1g, activos cubiertos | No se exige | Se exige |
| Base de costo, activos no cubiertos | No se exige | No se exige; se puede marcar la casilla 9 |
| Base enviada al IRS | No | Sí, para los activos cubiertos |
Para 2025 el IRS también dio un alivio a los corredores: no hay multas por no presentar o no entregar los Formularios 1099-DA de las transacciones de 2025 si hicieron un esfuerzo de buena fe por cumplir. Esa es una de las razones por las que algunos formularios de 2025 llegaron tarde, incompletos o corregidos después.
¿Qué criptomonedas cuentan como activo cubierto?
Solo los activos cubiertos tienen declaración de la base. Las instrucciones del Formulario 1099-DA de 2026 definen un valor cubierto como un activo digital adquirido después de 2025 a cambio de efectivo, tarjetas de valor almacenado u otros activos digitales, y solo si se adquirió en una cuenta en la que el corredor prestaba servicios de custodia y se mantuvo en esa cuenta hasta que el corredor lo vendió o intercambió.
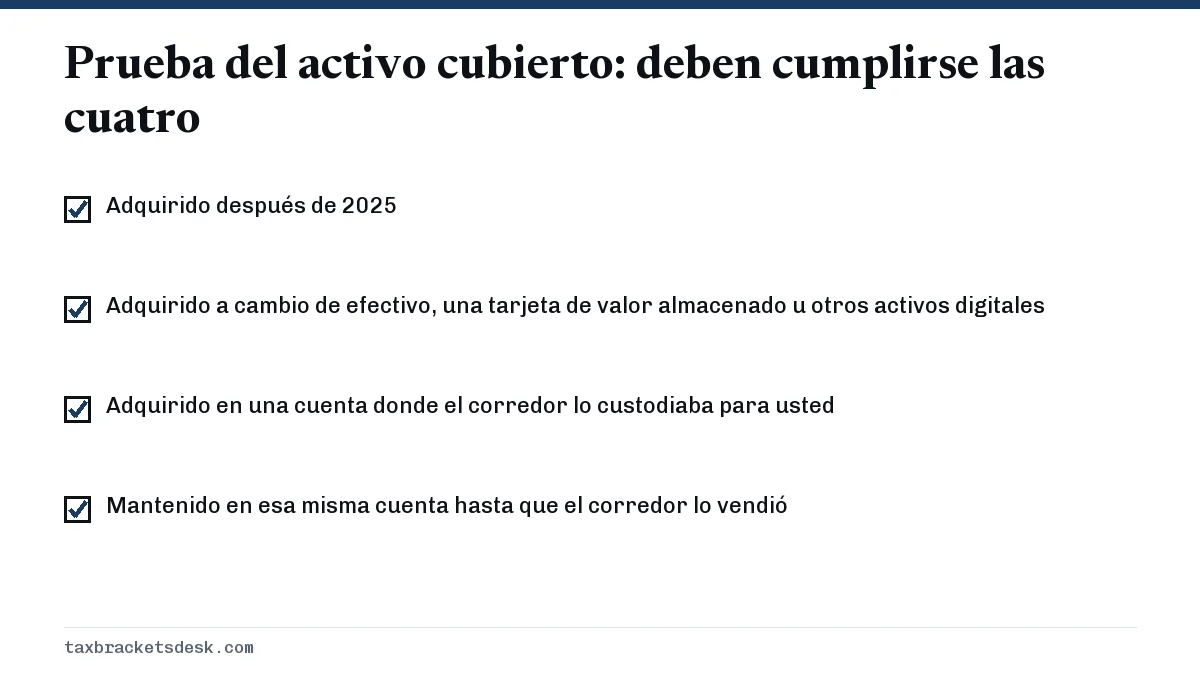
En la práctica, estos suelen ser no cubiertos, así que el corredor no tiene que informar su base:
- Las criptomonedas que compró antes del 1 de enero de 2026, aunque las venda en 2026 o después.
- Las criptomonedas que compró en otra plataforma o guardó en una billetera propia y luego transfirió, porque no se adquirieron en la cuenta que las vendió.
Para los activos no cubiertos, las instrucciones dicen que el corredor no está obligado a informar la base pero puede hacerlo de forma voluntaria, y puede marcar la casilla 9 para indicar que el activo no está cubierto. Cuando una venta mezcla unidades cubiertas y no cubiertas, el corredor puede dividirla en dos formularios. Una base en blanco o marcada no significa que su base sea cero. Significa que el IRS cuenta con que usted la declare.
¿Cómo se declara el Formulario 1099-DA en la declaración de impuestos?
Cada venta va en el Formulario 8949, y los totales pasan al Anexo D (Formulario 1040). Las instrucciones del Formulario 8949 dan a los activos digitales sus propias casillas: G, H e I en la Parte I para las ventas a corto plazo, y J, K y L en la Parte II para las ventas a largo plazo. Las casillas C y F no se usan para activos digitales.
| Lo que muestra su formulario | Mantenido 1 año o menos | Mantenido más de 1 año |
|---|---|---|
| Formulario 1099-DA con la base informada al IRS | Casilla G | Casilla J |
| Formulario 1099-DA sin base, o con base no informada al IRS | Casilla H | Casilla K |
| No recibió Formulario 1099-DA | Casilla I | Casilla L |
Las ventas que nunca aparecen en un Formulario 1099-DA también deben declararse, y para eso son las casillas I y L. El IRS señala que para 2025 las reglas de presentación se aplican en general a los corredores de EE. UU., así que una plataforma extranjera puede no enviarle ningún formulario, pero esas ventas gravables igual van en su declaración. Las ganancias también cuentan para el impuesto sobre los ingresos netos de inversión si sus ingresos superan sus umbrales, y una ganancia grande puede requerir un pago de impuesto estimado. Nuestra guía del impuesto sobre las ganancias de capital explica el Anexo D paso a paso.
¿Qué hago si la base de costo del Formulario 1099-DA falta o está mal?
Use sus propios registros. Las instrucciones del Formulario 8949 tratan los dos casos de forma diferente:
- Base en blanco o no informada al IRS (casilla H o K). Escriba la base correcta según sus registros en la columna (e).
- Base informada al IRS pero equivocada (casilla G o J). Escriba en la columna (e) la base exactamente como aparece en el formulario, luego el código B en la columna (f) y la corrección en la columna (g), calculada con la hoja de trabajo de ajustes a la base (Worksheet for Basis Adjustments).
- Producto o fechas equivocados. Pida al corredor un Formulario 1099-DA corregido. El IRS dice que no puede corregir el formulario por usted, así que la solicitud tiene que ir al emisor.
Ejemplo: en 2026 usted vende por $30,000 unas criptomonedas que compró en 2023 por $20,000 y que pasó a una plataforma nueva. Son no cubiertas, así que la casilla 1g está en blanco. Su ganancia a largo plazo es de $10,000. A la tasa a largo plazo del 15%, eso son $1,500 de impuesto. Dejar la base en cero declararía una ganancia de $30,000 y $4,500 de impuesto por una venta que ganó $10,000.
¿Se declaran en el Formulario 1099-DA las monedas estables, los NFT y el staking?
En parte. Las instrucciones de 2026 dan a los corredores métodos opcionales de declaración para dos tipos de activos:
- Monedas estables calificadas. Un corredor que usa el método opcional no tiene que informar sus ventas si su total no pasa de $10,000 en el año, y puede informar los totales mayores de forma agregada.
- NFT especificados. Se aplica el mismo enfoque con un umbral de $600 en el año.
El Aviso (Notice) 2024-57 también permite a los corredores no emitir el Formulario 1099-DA, hasta que haya nuevas instrucciones, para algunos tipos de transacciones, como el wrapping y unwrapping, las transacciones de proveedores de liquidez, el staking, los préstamos y las ventas en corto. Las recompensas de staking y de minería son ingreso ordinario cuando las recibe y se declaran en el Anexo 1, o en el Anexo C si hace staking o minería como negocio; no son una ganancia de capital, y una venta posterior de esos tokens es una transacción de capital aparte. Llegue o no un formulario, toda venta gravable o partida de ingreso debe ir en su declaración.
Preguntas frecuentes
¿Cuándo recibiré el Formulario 1099-DA de 2026?
Los corredores deben entregarlo a más tardar el 15 de febrero del año siguiente a las ventas. El 15 de febrero de 2027 es el Día de los Presidentes (Washington's Birthday), un feriado federal, así que los formularios de las ventas de 2026 vencen a más tardar el martes 16 de febrero de 2027. Son los primeros que incluyen la base de los activos cubiertos.
¿Tengo que declarar ventas de criptomonedas si no recibí un Formulario 1099-DA?
Sí. Declárelas en el Formulario 8949 usando la casilla I para las ventas a corto plazo o la casilla L para las ventas a largo plazo, con el producto y la base de sus propios registros.
¿Por qué la base de costo está en blanco en mi Formulario 1099-DA?
Los formularios de las ventas de 2025 nunca tuvieron que mostrar la base. En los formularios de las ventas de 2026, la base solo se exige para los activos cubiertos, así que las criptomonedas compradas antes de 2026 o transferidas desde otro lugar normalmente no muestran base.
¿El Formulario 1099-DA cambia la forma en que se gravan las criptomonedas?
No. Cambia lo que los corredores informan al IRS. Las ganancias y pérdidas siguen siendo ganancias de capital a corto o largo plazo según cuánto tiempo tuvo el activo.
¿Qué hago si mi Formulario 1099-DA no coincide con mis registros?
Pida al corredor un formulario corregido si el producto o las fechas están mal. Si la base informada al IRS está mal, declárela como aparece y corríjala en el Formulario 8949 con el código B y un ajuste en la columna (g).
Fuentes
- IRS: Digital assets irs.gov
- IRS: Understanding your Form 1099-DA irs.gov
- Instructions for Form 1099-DA (2026) irs.gov
- Instructions for Form 8949 irs.gov
- IRS: Final regulations and related guidance for reporting by brokers on digital assets irs.gov
- Publication 1099 (2026), General Instructions for Certain Information Returns irs.gov
- IRS: Frequently asked questions about broker reporting irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto sobre las ganancias de capital: tasas y ejemplos
El impuesto sobre las ganancias de capital es el impuesto federal sobre la ganancia obtenida al vender un bien como acciones, un…
Impuesto sobre ganancias de capital a corto plazo: ingreso ordinario
El impuesto sobre ganancias de capital a corto plazo se aplica a la ganancia de bienes que se tuvieron un año o menos, y la ganan…
Impuesto sobre ganancias de capital a largo plazo: tasas y cálculo
El impuesto sobre ganancias de capital a largo plazo es el impuesto federal más bajo sobre la ganancia de bienes que se tuvieron…
Tasas de ganancias de capital 2026: tramos del 0%, 15% y 20%
Las tasas de ganancias de capital 2026 son del 0% sobre las ganancias a largo plazo que caben por debajo de $49,450 de ingreso tr…
Impuesto sobre el ingreso neto de inversión 2026: el 3.8%
Para 2026, el impuesto sobre el ingreso neto de inversión (NIIT) es del 3.8% sobre la menor de dos cifras: su ingreso neto de inv…