
Límite de deducciones detalladas 2026: el recorte del 5.4% para el tramo del 37%
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El límite de deducciones detalladas de 2026 reduce las deducciones del Anexo A (Schedule A) de las personas cuyo ingreso llega al tramo impositivo del 37%. El recorte es del 5.4% (exactamente 2/37) de la cifra menor entre el total de deducciones detalladas y el ingreso tributable por encima de $640,600 para solteros o cabezas de familia, $768,700 en declaración conjunta o $384,350 para casados que presentan por separado. En la práctica, limita el valor fiscal de cada dólar detallado a unos 35 centavos.
- 01Tasa de reducción
- 5.4% (2/37)
- 02Umbral, casados que presentan una declaración conjunta
- $768,700 de ingreso tributable
- 03Umbral, soltero o cabeza de familia
- $640,600
- 04Umbral, casado que presenta por separado
- $384,350
- 05Primer año
- Año tributario 2026, que se declara en 2027
Límite de deducciones detalladas 2026: qué hace
A partir de 2026, el límite de deducciones detalladas recorta las deducciones del Anexo A de los contribuyentes del tramo más alto. Sin esta regla, una deducción de $10,000 le ahorraría $3,700 a un contribuyente del 37%. Con ella, la misma deducción ahorra unos $3,500. La regla está en la sección 68 del código tributario, donde antes estaba la antigua limitación Pease.
La mayoría de las personas nunca se topa con ella. Solo se aplica cuando el ingreso tributable, calculado antes de las deducciones detalladas, pasa del punto donde empieza la tasa del 37%. Para todos los que están por debajo de esa línea, las deducciones detalladas funcionan igual que antes.
A quién afecta el límite de las deducciones detalladas de 2026
Los umbrales coinciden con el inicio del tramo del 37% para cada estado civil tributario. Como los tramos se ajustan por inflación, estas cifras cambian cada año.
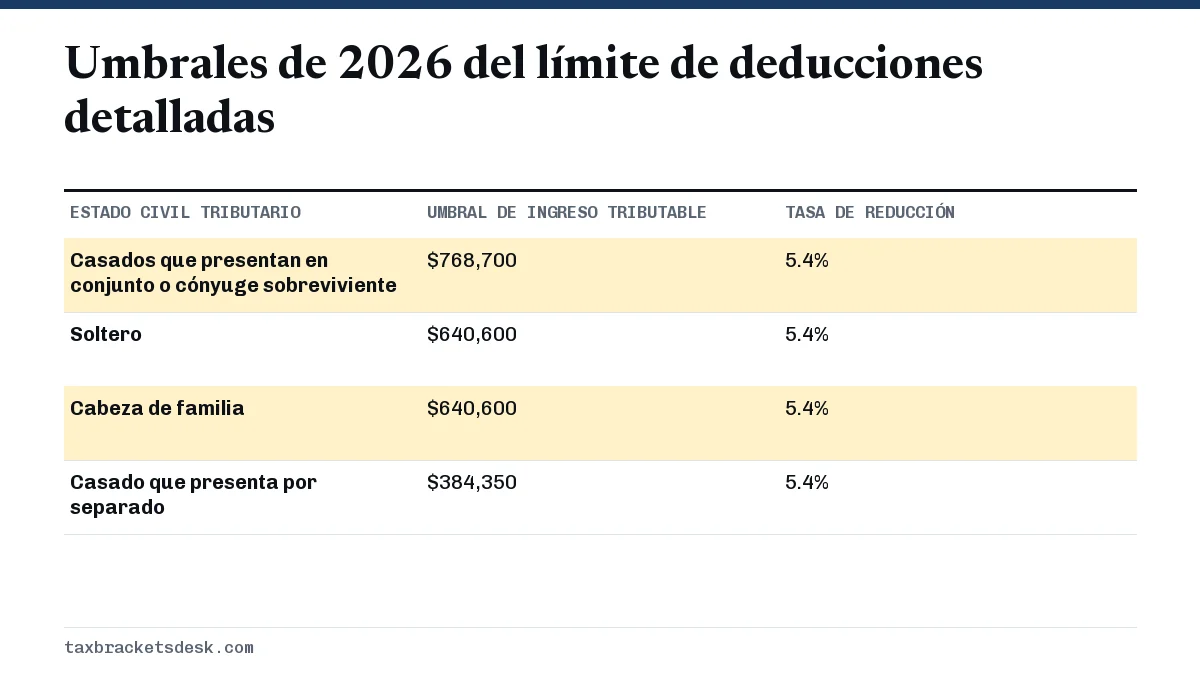
Dos detalles deciden si usted pasa el umbral. Primero, la prueba de ingresos usa el ingreso tributable aumentado por sus deducciones detalladas, que la Publicación 505 calcula como el AGI (ingreso bruto ajustado) menos cualquier deducción por ingreso calificado de negocios y cualquier deducción del Anexo 1-A (Schedule 1-A). Segundo, los umbrales de 2027 aún no se han anunciado; seguirán a los tramos de 2027, que el IRS (Servicio de Impuestos Internos) suele publicar en octubre o noviembre. Vea cuándo se publican los tramos de impuestos de 2027.
Cómo se calcula la reducción del 5.4%, paso a paso
El IRS lo explica en la Hoja de cálculo 2-6 de la Publicación 505 (2026), que se usa para el impuesto estimado. La misma lógica se aplicará en la declaración de 2026:
- Calcule cada deducción detallada después de sus propios límites: el tope SALT, el piso médico del 7.5%, el piso del 0.5% para donaciones y el límite de la deuda hipotecaria.
- Súmelas. Este es el total de sus deducciones detalladas.
- Calcule el ingreso tributable antes de las deducciones detalladas: el AGI menos la deducción QBI (por ingreso calificado de negocios) y cualquier deducción del Anexo 1-A.
- Reste su umbral ($768,700 en conjunta, $640,600 soltero o cabeza de familia, $384,350 por separado). Si el resultado es cero o menos, deténgase; no hay reducción.
- Tome la cifra menor entre el paso 2 y el paso 4.
- Multiplíquela por 5.4%. Reste el resultado del total de deducciones detalladas.
La ley expresa la tasa como 2/37, que es 5.405%. La Publicación 505 la redondea a 5.4% para la hoja de cálculo; las instrucciones definitivas de la declaración de 2026 indicarán qué cifra debe usar el programa de impuestos.
Ejemplos resueltos
Matrimonio que declara en conjunto muy por encima del umbral
Un matrimonio tiene un AGI de $1,000,000 y ninguna deducción QBI ni del Anexo 1-A. Con ese ingreso, su deducción SALT se ha reducido al piso de $10,000. Pagaron $30,000 de intereses hipotecarios y donaron $50,000 en efectivo a organizaciones benéficas.
| Paso | Monto |
|---|---|
| SALT (reducido al piso) | $10,000 |
| Intereses hipotecarios | $30,000 |
| Donaciones después del piso del 0.5% ($50,000 - $5,000) | $45,000 |
| Total de deducciones detalladas | $85,000 |
| Ingreso por encima del umbral de $768,700 | $231,300 |
| Reducción: 5.4% x $85,000 (la cifra menor) | -$4,590 |
Las deducciones detalladas permitidas son de $80,410 y el ingreso tributable es de $919,590. Al 37%, los $85,000 completos habrían ahorrado $31,450; los $80,410 permitidos ahorran unos $29,752. Son 35 centavos por cada dólar de las deducciones originales, que es justo lo que busca la regla.
Contribuyente soltero apenas por encima de la línea
Un contribuyente soltero tiene un ingreso tributable antes de las deducciones detalladas de $660,000 y $50,000 de deducciones detalladas. El ingreso por encima del umbral de $640,600 es de $19,400, que es menor que $50,000. La reducción es el 5.4% de $19,400, o sea $1,047.60, y quedan $48,952.40 de deducciones detalladas. Cerca del umbral el recorte es pequeño porque solo se usa el ingreso que está dentro de la franja del 37%.
Cómo se combina con el tope SALT y las reglas de donaciones
El recorte del 5.4% va al final. La Publicación 505 indica que se aplica después de todos los demás límites de las deducciones detalladas, así que quienes ganan mucho enfrentan varias capas a la vez:
- El tope SALT de $40,400 se reduce cuando el AGI modificado pasa de $505,000 y llega como mínimo a $10,000; vea nuestra página sobre el tope de la deducción SALT.
- Las donaciones pierden el primer 0.5% del AGI y después enfrentan los topes del 60% o menores descritos en límites de deducción por donaciones caritativas.
- Los gastos médicos solo cuentan por encima del 7.5% del AGI, lo que con este nivel de ingresos elimina la mayoría; vea el umbral de la deducción de gastos médicos.
- Lo que queda se reduce en el 5.4% de la cifra menor.
El límite no toca la deducción estándar, así que un contribuyente del tramo más alto cuyo total del Anexo A quede cerca de $32,200 en declaración conjunta debe revisar si ahora le conviene más la deducción estándar. Nuestra guía de montos de la deducción estándar enumera cada cifra.
¿Afecta a la deducción QBI? Y en qué se diferencia de Pease
No. La Publicación 505 indica que la limitación no se aplica al calcular la deducción por ingreso calificado de negocios. Los dueños de negocios calculan primero la QBI, y esa deducción también reduce el ingreso que se usa en el paso 3.
La antigua limitación Pease, suspendida de 2018 a 2025, funcionaba de otra manera: reducía las deducciones detalladas en un 3% del AGI por encima de un umbral, hasta el 80% de las deducciones, y empezaba con ingresos muy por debajo del tramo más alto. La nueva regla solo alcanza el ingreso gravado al 37%, y su recorte nunca puede superar el 5.4% de sus deducciones. Para ver cómo se aplica la tasa más alta, consulte la tasa marginal de impuestos explicada.
Preguntas frecuentes
¿Hay un límite para las deducciones detalladas en 2026?
Sí, para los contribuyentes del tramo del 37%. Las deducciones detalladas se recortan en el 5.4% de la cifra menor entre el total de deducciones detalladas y el ingreso tributable por encima de $640,600 para solteros, $768,700 en declaración conjunta o $384,350 para casados que presentan por separado.
¿A quién afecta el nuevo límite de deducciones detalladas?
Solo a las personas cuyo ingreso tributable, calculado antes de las deducciones detalladas, supera el inicio del tramo del 37%. Todos los demás deducen sus gastos detallados completos, sujetos a los límites habituales de cada partida.
¿Vuelve la limitación Pease en 2026?
No. La ley de 2025 reemplazó Pease con la nueva regla de 2/37. La antigua reducción del 3% del AGI no regresa.
¿El límite de deducciones detalladas se aplica a la deducción estándar?
No. Solo reduce las deducciones del Anexo A. La deducción estándar y las deducciones del Anexo 1-A no se reducen.
¿Cuáles son los umbrales de 2027 del límite de deducciones detalladas?
Aún no se han anunciado. Equivalen al inicio del tramo del 37%, así que se fijarán cuando el IRS publique los ajustes por inflación de 2027, normalmente en octubre o noviembre.
Fuentes
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- 26 U.S. Code 68, overall limitation on itemized deductions (statute text) law.cornell.edu
- Rev. Proc. 2025-32 (2026 tax brackets) irs.gov
- Inflation-adjusted tax items by tax year irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…
Tasa marginal de impuestos: qué es y cómo saber la suya
Su tasa marginal de impuestos es la parte de su próximo dólar de ingreso que se va en impuestos. En el impuesto federal sobre la…