
简短回答
2026年起实施的高收入分项扣除限额,会削减收入达到37%税级者的附表A(Schedule A)扣除额。削减额为以下两者中较小者的5.4%(准确地说是2/37):分项扣除总额,或应税收入超过门槛的部分;门槛为单身或户主$640,600、联合报税$768,700、夫妻分开报税$384,350。实际效果是,每一美元分项扣除的省税价值被限制在约35美分。
- 01削减比例
- 5.4%(2/37)
- 02门槛:夫妻联合报税
- 应税收入$768,700
- 03门槛:单身或户主
- $640,600
- 04门槛:夫妻分开报税
- $384,350
- 05首个适用年度
- 2026纳税年度,2027年报税
2026年高收入分项扣除限额:它的作用
从2026年起,这项分项扣除限额会削减最高税级纳税人的附表A扣除额。如果没有这条规则,一笔$10,000的扣除可以为适用37%税率的纳税人省下$3,700;有了这条规则,同样的扣除只能省下约$3,500。这条规则写在税法第68条,这一条以前规定的是旧的Pease限制。
大多数人永远不会碰到它。只有在应税收入(在减去分项扣除之前计算)越过37%税率的起点时,它才适用。对低于这条线的所有人来说,分项扣除的运作方式与以前完全相同。
2026年分项扣除限制影响哪些人
各报税身份的门槛与37%税级的起点一致。由于税级随通货膨胀调整,这些数字每年都会变化。
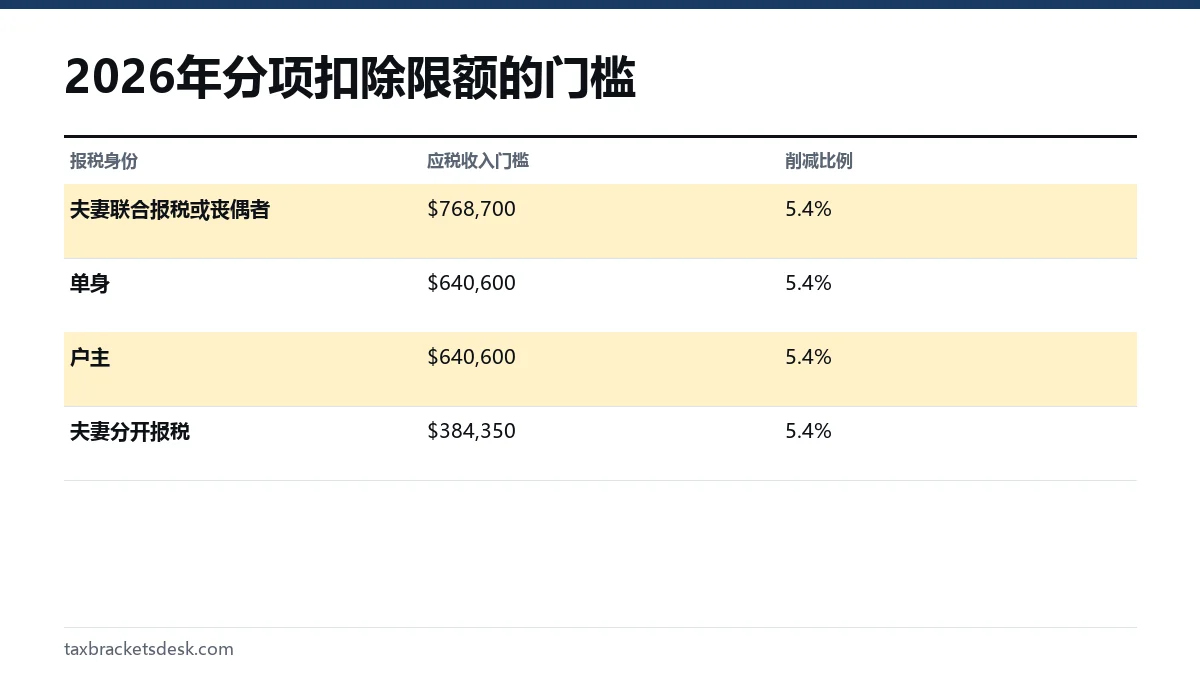
有两个细节决定您是否越过门槛。第一,收入测试使用的是加回分项扣除后的应税收入,美国国税局(IRS)第505号出版物(Publication 505)将其计算为AGI减去合格营业收入扣除(QBI扣除)和附表1-A(Schedule 1-A)上的各项扣除。第二,2027年的门槛尚未公布;它们将跟随2027年的税级确定,国税局通常在10月或11月公布。请参阅2027年税率表何时公布。
5.4%的削减如何计算:分步说明
国税局在第505号出版物(2026年版)的计算表2-6(Worksheet 2-6)中逐步演示了计算方法,这张表用于预估税。2026年的报税表也将沿用同样的逻辑:
- 先按每项分项扣除各自的限制计算金额:SALT扣除上限、7.5%的医疗费用门槛、0.5%的慈善捐款门槛以及房贷债务上限。
- 把它们加总,得到您的分项扣除总额。
- 计算减去分项扣除之前的应税收入:AGI减去QBI扣除和附表1-A上的各项扣除。
- 减去您适用的门槛(联合报税$768,700,单身或户主$640,600,分开报税$384,350)。如果结果为零或负数,到此为止,不需要削减。
- 取第2步和第4步中较小的数字。
- 乘以5.4%,再从分项扣除总额中减去这个数。
法律条文规定的比例是2/37,即5.405%。第505号出版物在计算表中将其四舍五入为5.4%;2026年报税表的最终填表说明将明确报税软件必须使用哪个数字。
计算示例
收入远高于门槛的联合报税夫妻
一对已婚夫妻的AGI为$1,000,000,没有QBI扣除或附表1-A扣除。在这个收入水平,他们的SALT扣除已缩减到$10,000的下限。他们支付了$30,000的房贷利息,并向慈善机构捐赠了$50,000现金。
| 步骤 | 金额 |
|---|---|
| SALT(已缩减到下限) | $10,000 |
| 房贷利息 | $30,000 |
| 扣除0.5%门槛后的慈善捐款($50,000 - $5,000) | $45,000 |
| 分项扣除总额 | $85,000 |
| 超过$768,700门槛的收入 | $231,300 |
| 削减额:5.4% × $85,000(较小的数字) | -$4,590 |
允许扣除的分项扣除额为$80,410,应税收入为$919,590。按37%计算,全额$85,000本可省税$31,450;允许扣除的$80,410约省税$29,752。也就是说,原来每一美元扣除只能省35美分,这正是这条规则的设计目的。
刚刚越过门槛的单身报税者
一位单身报税者减去分项扣除之前的应税收入为$660,000,分项扣除为$50,000。超过$640,600门槛的收入为$19,400,小于$50,000。削减额是$19,400的5.4%,即$1,047.60,剩下$48,952.40的分项扣除。在门槛附近,削减额很小,因为只用到落在37%税级区间内的那部分收入。
与SALT扣除上限和慈善捐款规则的相互作用
5.4%的削减排在最后。第505号出版物说明,它在分项扣除的所有其他限制之后才适用,所以高收入者会同时面对好几层限制:
- $40,400的SALT扣除上限在修正后调整总收入(MAGI)超过$505,000后开始缩小,最低降到$10,000;请参阅我们的SALT扣除上限页面。
- 慈善捐款先扣掉AGI 0.5%的部分,再受60%或更低上限的限制,详见慈善捐款扣除限额。
- 医疗费用只有超过AGI 7.5%的部分才能扣除,在这个收入水平下,大部分医疗费用都会被排除;请参阅医疗费用扣除门槛。
- 剩下的部分再按较小数字的5.4%削减。
这项限额不影响标准扣除额,所以附表A合计最后接近$32,200(联合报税)的最高税级纳税人,应检查一下现在是否标准扣除额更划算。我们的标准扣除额指南列出了各项金额。
它会影响QBI扣除吗?与Pease限制有何不同?
不会。第505号出版物说明,计算合格营业收入扣除时不适用这项限额。企业主先计算QBI扣除,而这项扣除也会降低第3步中使用的收入。
旧的Pease限制在2018年至2025年期间暂停实施,它的运作方式不同:它按AGI超过门槛部分的3%削减分项扣除,最多可削减扣除额的80%,而且起点收入远低于最高税级。新规则只涉及按37%征税的收入,削减额永远不会超过您扣除额的5.4%。关于最高税率本身如何适用,请参阅边际税率详解。
常见问题
2026年分项扣除有限额吗?
有,针对37%税级的纳税人。分项扣除额要按以下两者中较小者的5.4%削减:分项扣除总额,或应税收入超过$640,600(单身)、$768,700(联合报税)或$384,350(夫妻分开报税)的部分。
新的分项扣除限额会影响哪些人?
只影响减去分项扣除之前的应税收入超过37%税级起点的人。其他所有人都可以全额扣除分项扣除项目,但仍受每个项目的常规限制。
2026年Pease限制恢复了吗?
没有。2025年的税法用新的2/37规则取代了Pease限制。旧的按AGI 3%削减的规定不会恢复。
分项扣除限额适用于标准扣除额吗?
不适用。它只削减附表A上的扣除。标准扣除额和附表1-A上的扣除都不会被削减。
2027年分项扣除限额的门槛是多少?
目前尚未公布。门槛等于37%税级的起点,所以要等国税局公布2027年通货膨胀调整数字时才会确定,通常在10月或11月。
来源
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- 26 U.S. Code 68, overall limitation on itemized deductions (statute text) law.cornell.edu
- Rev. Proc. 2025-32 (2026 tax brackets) irs.gov
- Inflation-adjusted tax items by tax year irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 标准扣除额:按报税身份和年龄的金额
2026纳税年度(即您在2027年提交的报税表)的标准扣除额为:单身或夫妻分开报税$16,100,夫妻联合报税$32,200,户主$24,150。它是从调整总收入中直接减去的一个固定金额,不需要任何票据。年满65岁或失明的报税者,每符合一项条件再加$1,65…
边际税率:什么意思,怎么算出自己的税率
边际税率是您下一美元收入中用于缴税的比例。就联邦所得税而言,它通常等于您的税级:2026年为10%、12%、22%、24%、32%、35%或37%。您真正的边际税率往往更高,因为工资税、税收抵免的逐步取消以及投资附加税,也会从每一美元新增收入中分走一部分。