
Deducción de gastos médicos: cómo funciona el umbral del 7.5% del AGI
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La deducción de gastos médicos cubre los gastos médicos y dentales no reembolsados de usted, su cónyuge y sus dependientes, pero solo la parte que supera el 7.5% de su AGI y solo si detalla sus deducciones en el Anexo A (Schedule A). Con un AGI de $70,000, los primeros $5,250 de facturas no dan ninguna deducción. Las primas que paga con dinero después de impuestos cuentan; los gastos pagados por el seguro, una HSA o una FSA no.
- 01Umbral
- 7.5% del AGI
- 02Requiere detallar
- Sí, líneas 1 a 4 del Anexo A
- 03Millaje médico 2026
- 20.5 centavos de enero a junio, 23.5 centavos de julio a diciembre
- 04Alojamiento por atención fuera de casa
- Hasta $50 por noche por persona
- 05Tope de primas de cuidado a largo plazo, mayores de 70
- $6,200 por persona en 2026
¿Puedo deducir gastos médicos? La regla del 7.5%
Sí puede, pero hay dos pruebas en el camino. Primero, la deducción de gastos médicos es una deducción detallada, así que el total de su Anexo A tiene que superar su deducción estándar. Segundo, solo cuenta la parte de los gastos que califican que supera el 7.5% de su ingreso bruto ajustado (AGI). Las dos pruebas usan el mismo año: los gastos que realmente pagó en 2026 frente a su AGI de 2026.
El cálculo cabe en tres líneas:
- Sume los gastos médicos y dentales que pagó en el año, menos cualquier reembolso.
- Multiplique su AGI por 7.5%.
- Reste la línea 2 de la línea 1. Un resultado positivo es su deducción; cero o menos significa que no tiene deducción.
Ejemplo: su AGI es de $70,000, así que el umbral es de $5,250. Usted pagó $9,000 en facturas no reembolsadas. Su deducción de gastos médicos es de $9,000 menos $5,250, o sea $3,750, que luego se suma a sus demás partidas en el Anexo A.
Deducción de gastos médicos 2026: cuándo realmente compensa
Por el umbral y por la deducción estándar, esta deducción ayuda sobre todo en años con un gasto grande y concentrado: una cirugía, un bebé con complicaciones, implantes dentales o una residencia asistida. También es habitual entre los jubilados, cuyo AGI suele ser más bajo y cuyas primas y gastos de atención son más altos.
Piense en una persona soltera de 67 años con un AGI de $48,000 que pagó $22,000 en 2026 por primas de Medicare, tratamientos dentales, audífonos y una estadía en el hospital. El umbral es de $3,600, así que quedan $18,400 de gastos médicos deducibles. Si suma $4,000 de impuestos estatales sobre la renta y sobre la propiedad, el Anexo A llega a $22,400. Eso supera en $4,250 la deducción estándar de $18,150 de un contribuyente soltero de 65 años o más ($16,100 más $2,050).
| Paso | Monto |
|---|---|
| Gastos médicos pagados | $22,000 |
| Menos el 7.5% del AGI | -$3,600 |
| Gastos médicos deducibles | $18,400 |
| Más impuestos estatales y locales | $4,000 |
| Total detallado frente a la deducción estándar | $22,400 frente a $18,150 |
La deducción para personas mayores de hasta $6,000 se reclama aparte en el Anexo 1-A (Schedule 1-A), así que no cambia esta comparación. Nuestra guía sobre si le conviene la deducción detallada o la estándar explica la decisión completa.
Gastos médicos deducibles: qué cuenta y qué no
La Publicación 502 define la atención médica como los gastos para diagnosticar, curar, tratar o prevenir enfermedades, o para afectar cualquier estructura o función del cuerpo. Puede incluir los gastos de usted, de su cónyuge y de sus dependientes.
Gastos que cuentan
- Facturas de médicos, dentistas, hospitales, laboratorios y terapias, incluida la atención psiquiátrica y psicológica.
- Medicamentos recetados e insulina.
- Primas de seguro médico, dental y de la vista pagadas con dinero después de impuestos, y las primas de la Parte B y la Parte D de Medicare.
- Anteojos, lentes de contacto, audífonos, muletas, sillas de ruedas y dentaduras postizas.
- Los traslados en auto para recibir atención, a 20.5 centavos por milla de enero a junio de 2026 y a 23.5 centavos por milla de julio a diciembre, más el estacionamiento y los peajes.
- El alojamiento fuera de casa para recibir atención médica, hasta $50 por noche por persona.
- Los servicios y las primas de cuidado a largo plazo calificados, hasta los topes por edad que se indican abajo.
Gastos que no cuentan
- Las primas que pagó su empleador o que se descontaron de su sueldo antes de impuestos.
- Todo lo que haya pagado o reembolsado el seguro, una HSA, una FSA o una HRA.
- Los medicamentos de venta libre, salvo la insulina.
- La cirugía estética, a menos que corrija una deformidad causada por una condición congénita, un accidente o una enfermedad.
- Las membresías de gimnasio y los artículos de salud en general, como las vitaminas que se toman para el bienestar general.
Límites de las primas de cuidado a largo plazo en 2026
Las primas de una póliza calificada de seguro de cuidado a largo plazo cuentan como gastos médicos, pero solo hasta un tope que depende de la edad de la persona asegurada al final del año. Lo que pase del tope no se tiene en cuenta. El IRS (Servicio de Impuestos Internos) fija los topes cada año; las cifras de 2026 vienen del Procedimiento Tributario (Rev. Proc.) 2025-32.
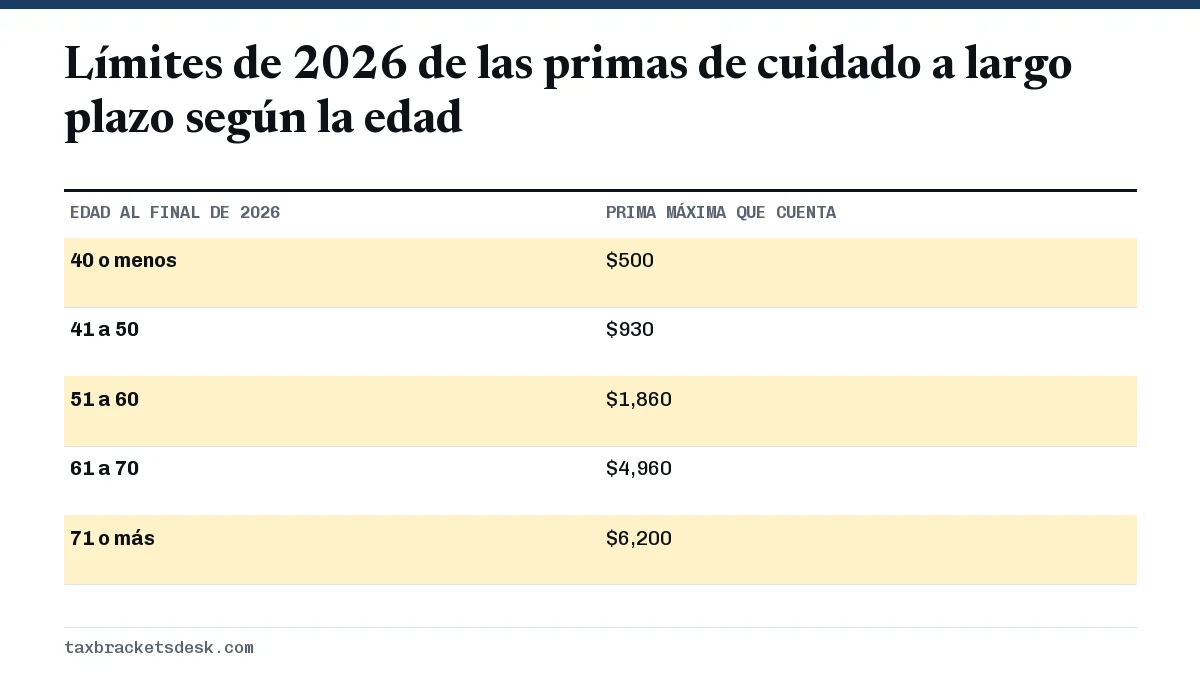
Cada cónyuge tiene su propio tope. Un matrimonio de 62 y 72 años podría contar hasta $4,960 más $6,200, o sea $11,160, de primas de cuidado a largo plazo en su total de gastos médicos de 2026.
¿Las primas de seguro médico son deducibles si trabaja por cuenta propia?
Quienes trabajan por cuenta propia suelen tener una opción mejor. La deducción por seguro médico de trabajadores por cuenta propia en el Anexo 1 (Schedule 1) le permite restar directamente de sus ingresos las primas de usted, su cónyuge y sus dependientes, sin el umbral del 7.5% y sin necesidad de detallar. Está limitada a la ganancia neta del negocio y no se permite en ningún mes en que usted pudiera inscribirse en un plan subsidiado por un empleador, incluso a través de su cónyuge.
No puede contar la misma prima dos veces. Las primas que queden después de la deducción del Anexo 1, por ejemplo porque su ganancia fue demasiado pequeña, pueden ir en el Anexo A como gasto médico. Como la deducción del Anexo 1 reduce el AGI, también achica su umbral del 7.5%.
Formas de superar el umbral
Si está cerca, el momento en que paga importa más que cualquier otra cosa. Programe la atención opcional, como un tratamiento dental o audífonos nuevos, en un año en que ya espere facturas altas. Guarde los recibos detallados y las explicaciones de beneficios de su aseguradora, porque muestran lo que usted pagó después de la cobertura.
Reducir el AGI también reduce el umbral. Los aportes a un 401(k) tradicional o a una IRA deducible reducen el AGI; la deducción por donaciones para quienes no detallan no lo hace, porque se toma después del AGI, como explicamos en nuestra página sobre la deducción por donaciones sin detallar. Quienes ganan mucho también deben leer sobre el límite de deducciones detalladas para ingresos altos, que puede recortar el total final. Los montos base con los que compara están en nuestra guía de montos de la deducción estándar.
Preguntas frecuentes
¿Qué es el umbral del 7.5% del AGI para gastos médicos?
Es la parte de sus gastos médicos que no puede deducir. Multiplique su AGI por 7.5%; solo los gastos por encima de esa cifra cuentan en el Anexo A. Con un AGI de $100,000, los primeros $7,500 no son deducibles.
¿Puedo deducir gastos médicos si tomo la deducción estándar?
No. La deducción de gastos médicos solo está disponible en el Anexo A, así que debe detallar sus deducciones para usarla.
¿Las primas de seguro médico son deducibles en 2026?
Las primas que paga con dinero después de impuestos, incluidas las de la Parte B y D de Medicare, cuentan como gastos médicos sujetos al umbral del 7.5%. Las primas pagadas por nómina antes de impuestos no cuentan. Quienes trabajan por cuenta propia normalmente pueden deducir las primas en el Anexo 1.
¿Puedo deducir los gastos médicos de mi padre o mi madre?
Sí, si su padre o su madre es su dependiente, o lo sería si no fuera porque sus ingresos son demasiado altos o presenta una declaración conjunta. Usted debe haber pagado los gastos.
¿Los implantes dentales y los frenos son deducibles de impuestos?
Sí. El tratamiento dental, incluidos los implantes y la ortodoncia, cuenta como gasto médico. El blanqueamiento dental no cuenta.
Fuentes
- Publication 502, Medical and Dental Expenses irs.gov
- Rev. Proc. 2025-32 (2026 long-term care premium limits) irs.gov
- Standard mileage rates irs.gov
- 2026 Form 1040-ES (standard deduction for age 65) irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…
Límite de deducciones detalladas 2026 para ingresos altos
El límite de deducciones detalladas de 2026 reduce las deducciones del Anexo A (Schedule A) de las personas cuyo ingreso llega al…
Deducción por donaciones sin detallar: $1,000 desde 2026
A partir del año tributario 2026 puede tomar una deducción por donaciones sin detallar: hasta $1,000 de donaciones en efectivo a…
Deducción estándar para mayores de 65: montos de 2026
La deducción estándar para mayores de 65 en 2026 es el monto normal más $2,050 adicionales para un contribuyente soltero o cabeza…