
Tranches d'imposition 2026 d'un couple marié en déclaration conjointe : barème complet et impôt dû à chaque tranche
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Selon les tranches d'imposition 2026 d'un couple marié en déclaration conjointe, le couple paie 10 % sur les premiers 24 800 $ de revenu imposable, 12 % jusqu'à 100 800 $, 22 % jusqu'à 211 400 $, 24 % jusqu'à 403 550 $, 32 % jusqu'à 512 450 $, 35 % jusqu'à 768 700 $ et 37 % au-delà. La déduction forfaitaire conjointe est de 32 200 $, plus 1 650 $ pour chaque conjoint âgé de 65 ans ou plus ou aveugle.
- 01Déduction forfaitaire conjointe 2026
- 32 200 $
- 02Montant additionnel par conjoint de 65 ans ou plus ou aveugle
- 1 650 $ par condition
- 03Déduction pour les aînés (2025 à 2028)
- Jusqu'à 6 000 $ par conjoint de 65 ans ou plus, déclaration conjointe obligatoire
- 04Début du taux de 37 % (2026, déclaration conjointe)
- Plus de 768 700 $
Tranches conjointes 2026 et impôt dû à chaque palier
Les couples mariés qui produisent une seule déclaration ensemble, ainsi que les conjoints survivants admissibles, utilisent le barème conjoint. Le tableau ajoute deux colonnes absentes de la simple liste des tranches : l'impôt sur chaque tranche complète et le total cumulé au plafond de chaque tranche. Le total cumulé vous donne l'impôt fédéral sur le revenu pour un revenu imposable rond, sans aucun calcul.
| Taux | Revenu imposable | Impôt sur la tranche complète | Impôt total au plafond de la tranche |
|---|---|---|---|
| 10 % | De 0 $ à 24 800 $ | 2 480 $ | 2 480 $ |
| 12 % | De 24 801 $ à 100 800 $ | 9 120 $ | 11 600 $ |
| 22 % | De 100 801 $ à 211 400 $ | 24 332 $ | 35 932 $ |
| 24 % | De 211 401 $ à 403 550 $ | 46 116 $ | 82 048 $ |
| 32 % | De 403 551 $ à 512 450 $ | 34 848 $ | 116 896 $ |
| 35 % | De 512 451 $ à 768 700 $ | 89 687,50 $ | 206 583,50 $ |
| 37 % | Plus de 768 700 $ | Aucun plafond | 206 583,50 $ plus 37 % de l'excédent |
Ces chiffres proviennent de la revenue procedure de l'IRS (le fisc fédéral américain) pour 2026 et s'appliquent à la déclaration conjointe produite pendant la saison 2027. Au 13 octobre 2026, les tranches 2027 des couples mariés en déclaration conjointe ne sont pas encore annoncées; l'IRS devrait les publier à la fin d'octobre ou au début de novembre 2026. Notre page sur les tranches d'imposition 2027 suit cette annonce.
Tranches d'imposition 2025 des couples mariés en déclaration conjointe
Si vous produisez, modifiez ou vérifiez encore une déclaration conjointe de 2025, utilisez plutôt ces seuils.
| Taux | Revenu imposable (2025) |
|---|---|
| 10 % | De 0 $ à 23 850 $ |
| 12 % | De 23 851 $ à 96 950 $ |
| 22 % | De 96 951 $ à 206 700 $ |
| 24 % | De 206 701 $ à 394 600 $ |
| 32 % | De 394 601 $ à 501 050 $ |
| 35 % | De 501 051 $ à 751 600 $ |
| 37 % | Plus de 751 600 $ |
La déduction forfaitaire conjointe de 2025, relevée par la loi fiscale de 2025, était de 31 500 $. Les autres situations de famille pour 2025 se trouvent à la page des tranches 2025.
Les tranches conjointes sont-elles le double des tranches des célibataires?
Jusqu'à la tranche de 32 %, oui, exactement. Le plafond de chaque tranche conjointe de 10 % à 32 % est le double du montant correspondant pour une personne célibataire : 24 800 $ c. 12 400 $, 100 800 $ c. 50 400 $, et ainsi de suite jusqu'à 512 450 $ c. 256 225 $.
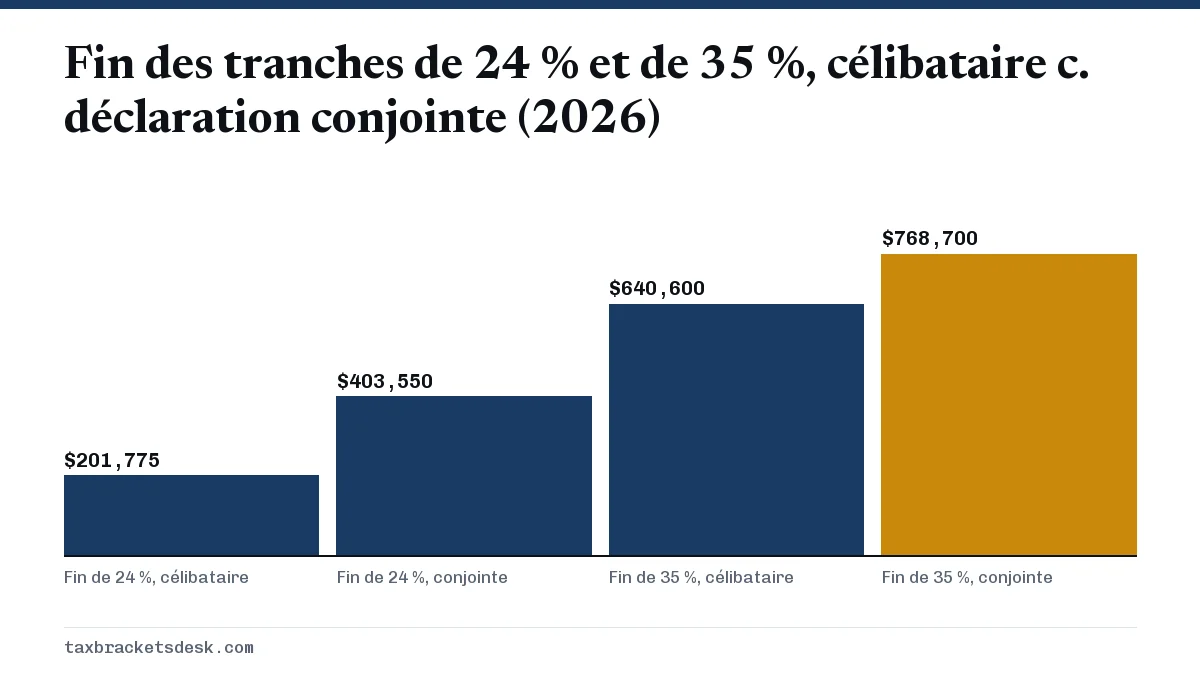
Le doublement s'arrête à 35 %. Pour une personne célibataire, la tranche de 35 % va jusqu'à 640 600 $, mais pour un couple elle se termine à 768 700 $, et non à 1 281 200 $. Deux personnes à haut revenu qui se marient peuvent donc payer 37 % sur un revenu qui aurait été imposé à 35 % si chacune avait produit comme célibataire. C'est la principale pénalité du mariage qui subsiste dans la structure des tranches.
La déduction forfaitaire conjointe est aussi le double du montant pour une personne célibataire : 32 200 $ c. 16 100 $. Comparez les tranches des personnes célibataires au complet si vous vous demandez s'il vaut mieux vous marier avant ou après le 31 décembre, puisque votre situation à cette date détermine toute l'année.
Couples de 65 ans et plus en déclaration conjointe : déductions supplémentaires
Les couples de 65 ans et plus ont droit à deux allègements distincts en plus de la déduction forfaitaire de 32 200 $, et les deux réduisent le revenu qui atteint les tranches.
- Déduction forfaitaire additionnelle : 1 650 $ pour chaque conjoint âgé de 65 ans ou plus, et 1 650 $ de plus pour chaque conjoint aveugle. Deux conjoints de 65 ans ou plus ajoutent 3 300 $. Voir la déduction forfaitaire après 65 ans.
- Déduction pour les aînés (années d'imposition 2025 à 2028) : 6 000 $ par conjoint admissible, 12 000 $ si les deux sont admissibles. Pour 2026, un conjoint est admissible s'il est né avant le 2 janvier 1962 et qu'il a un numéro de sécurité sociale américain (SSN) valide. Les couples mariés doivent produire une déclaration conjointe pour la demander. Elle diminue progressivement une fois que l'AGI modifié dépasse 150 000 $ et se demande à l'annexe 1-A (Schedule 1-A), que vous détailliez ou non vos déductions. Les détails se trouvent à la page des règles de la déduction pour les aînés.
Exemple chiffré : un couple retraité, tous deux âgés de 66 ans
Un couple dont les deux conjoints ont 66 ans a un revenu brut rajusté de 90 000 $ en 2026, provenant de pensions, de retraits d'IRA et de la partie imposable de la sécurité sociale. Ses déductions sont de 32 200 $ plus 3 300 $ pour l'âge plus 12 000 $ de déduction pour les aînés, pour un total de 47 500 $. Le revenu imposable est de 42 500 $. Impôt : 2 480 $ sur les premiers 24 800 $, plus 12 % de 17 700 $ (2 124 $), soit 4 604 $.
Sans la déduction pour les aînés, son revenu imposable serait de 54 500 $ et l'impôt de 6 044 $; cette seule déduction lui fait donc économiser 1 440 $. La part des prestations de sécurité sociale qui entre dans l'AGI se calcule séparément, comme l'explique la page sur l'impôt sur les prestations de sécurité sociale.
Les tranches conjointes en pratique : un couple qui travaille
Deux conjoints de moins de 65 ans gagnent chacun 75 000 $ de salaire, soit 150 000 $ au total, et prennent la déduction forfaitaire.
- Salaires combinés : 150 000 $ (on suppose aucun autre revenu ni rajustement).
- Soustrayez la déduction forfaitaire conjointe de 32 200 $ : le revenu imposable est de 117 800 $.
- Impôt au plafond de la tranche de 12 % : 11 600 $.
- Ajoutez 22 % des 17 000 $ au-delà de 100 800 $ : 3 740 $.
- Impôt fédéral sur le revenu avant crédits : 15 340 $. Le taux marginal du couple est de 22 %; son taux effectif sur le revenu imposable est d'environ 13 %.
S'ils produisaient plutôt des déclarations distinctes, chacun aurait 58 900 $ de revenu imposable et devrait 7 670 $, soit le même total de 15 340 $. Pour les couples aux revenus semblables, la déclaration conjointe et les déclarations distinctes donnent le même résultat selon les tranches; la différence vient des règles ci-dessous.
Vaut-il mieux produire une déclaration conjointe ou des déclarations distinctes?
Pour la plupart des couples, la déclaration conjointe donne un impôt égal ou inférieur. La déclaration distincte de personne mariée comporte plusieurs limites intégrées pour 2026 :
- Si un conjoint détaille ses déductions, la déduction forfaitaire de l'autre conjoint est de zéro.
- La tranche de 35 % se termine à 384 350 $ plutôt qu'à 768 700 $.
- Le plafond de la déduction SALT est de 20 200 $ plutôt que de 40 400 $.
- La déduction pour perte en capital nette est de 1 500 $ plutôt que de 3 000 $.
- La déduction pour les aînés et les déductions pour les pourboires et les heures supplémentaires admissibles exigent une déclaration conjointe si vous êtes marié.
Les déclarations distinctes peuvent quand même avoir du sens pour des raisons qui ne tiennent pas aux tranches, par exemple pour ne pas être responsable de la déclaration de votre conjoint. Faites les deux calculs dans votre logiciel d'impôt avant de décider.
Questions fréquentes
Quelle est la tranche d'imposition de 12 % pour un couple marié en déclaration conjointe en 2026?
En 2026, le revenu imposable conjoint de 24 801 $ à 100 800 $ est imposé à 12 %. Un couple au plafond de cette tranche doit 11 600 $ au total.
Quelle est la déduction forfaitaire d'un couple marié en déclaration conjointe en 2026?
32 200 $. Ajoutez 1 650 $ pour chaque conjoint âgé de 65 ans ou plus et 1 650 $ pour chaque conjoint aveugle.
Un couple marié de plus de 65 ans peut-il obtenir la déduction pour les aînés de 6 000 $?
Oui, chaque conjoint admissible peut demander 6 000 $ pour les années 2025 à 2028, mais seulement dans une déclaration conjointe. Elle diminue une fois que l'AGI modifié dépasse 150 000 $.
Combien un couple marié peut-il gagner tout en restant dans la tranche de 12 %?
Jusqu'à 100 800 $ de revenu imposable en 2026. Avec la déduction forfaitaire de 32 200 $, cela représente environ 133 000 $ de revenu brut pour un couple de moins de 65 ans sans autre déduction.
Les conjoints survivants admissibles utilisent-ils les tranches conjointes?
Oui. Un conjoint survivant admissible utilise les tranches des couples mariés en déclaration conjointe et la déduction forfaitaire de 32 200 $.
Sources
- Rev. Proc. 2025-32 irs.gov
- IRS Publication 505 (2026) irs.gov
- IRS Form 1040-ES (2026) irs.gov
- IRS: Federal income tax rates and brackets irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Tranches d'imposition fédérales par année et par situation
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclaration…
Tranches d'imposition célibataire : taux et seuils 2026
Pour 2026, les tranches d'imposition d'une personne célibataire sont de 10 % sur le revenu imposable jusqu'à 12 400 $, 12 % jusqu…
Tranches d'imposition 2025 : taux et seuils de l'an dernier
Les tranches d'imposition fédérales de 2025 comptent sept taux, de 10 % à 37 % : la tranche de 10 % d'une personne célibataire se…
Pénalité du mariage : quand la déclaration conjointe coûte plus
La pénalité du mariage (marriage penalty) en matière d'impôt se produit lorsqu'un couple marié doit plus d'impôt en produisant un…
Déduction forfaitaire pour les aînés de 65 ans et plus : 2026
La déduction forfaitaire pour les aînés en 2026 correspond au montant ordinaire plus 2 050 $ pour une personne célibataire ou un…