
Déductions forfaitaires et détaillées
Déduction forfaitaire 2027 : pas encore annoncée, ce que l'on sait
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
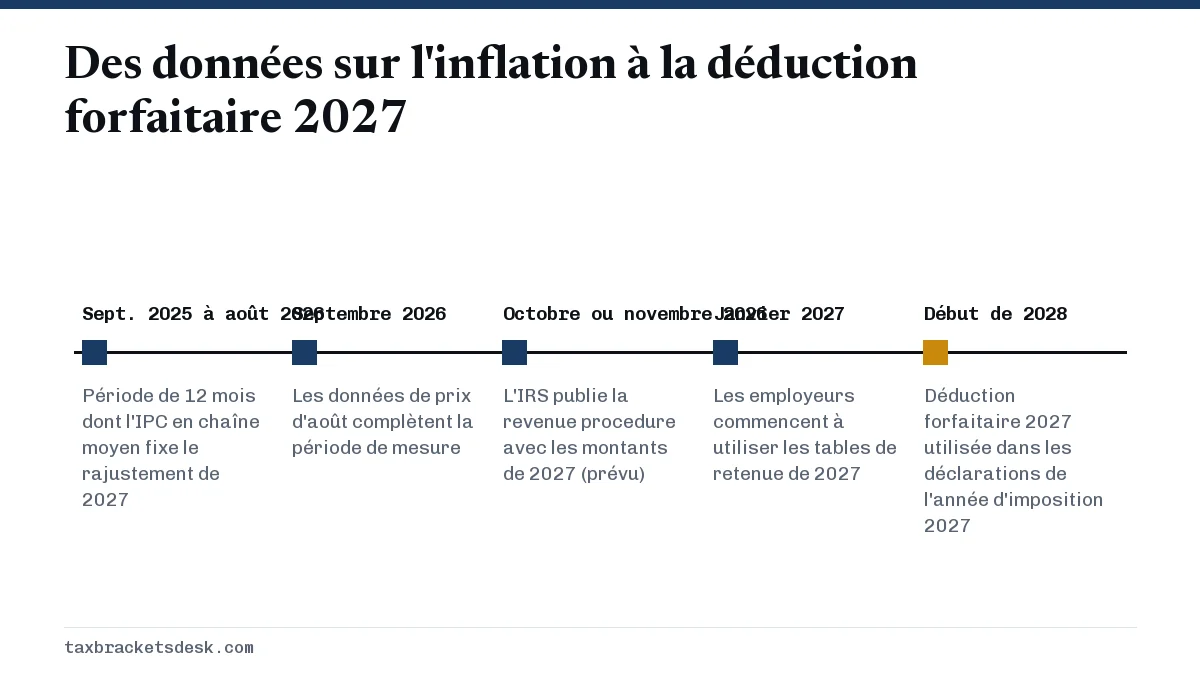
Les montants de la déduction forfaitaire 2027 n'ont pas été annoncés en date du 20 octobre 2026. L'IRS (le fisc fédéral américain) les publie normalement dans une revenue procedure en octobre ou en novembre; les chiffres de 2026 ont été publiés le 9 octobre 2025. Si vous produisez votre déclaration en 2027, il vous faut plutôt les montants de l'année d'imposition 2026 : 16 100 $ pour une personne célibataire, 32 200 $ pour une déclaration conjointe et 24 150 $ pour un chef de famille.
- 01Statut des montants de 2027
- Pas encore annoncés
- 02Publication habituelle
- Octobre ou novembre, dans une revenue procedure
- 03Point de départ (2026)
- 16 100 $ / 32 200 $ / 24 150 $
- 04Déduction pour aînés en 2027
- 6 000 $ par personne, toujours en vigueur (prend fin après 2028)
- 05Utilisée dans les déclarations produites en
- 2028
La déduction forfaitaire 2027 a-t-elle été annoncée?
Non. En date du 20 octobre 2026, l'IRS n'a pas publié les chiffres de la déduction forfaitaire 2027. Sa page des éléments rajustés selon l'inflation par année d'imposition indique 2026 comme la dernière année publiée.
L'annonce prend habituellement la forme d'un communiqué accompagné d'une revenue procedure en octobre ou en novembre. À titre de comparaison, les montants de 2026 ont été publiés le 9 octobre 2025 (communiqué IR-2025-103 et Rev. Proc. 2025-32). Nous ajouterons les chiffres officiels à cette page le jour même de leur publication.
Comment la déduction forfaitaire est rajustée chaque année
Le montant n'est pas voté chaque année. L'article 63 du code fiscal fixe une base, et l'IRS l'augmente selon un rajustement au coût de la vie défini à l'article 1(f). Ce rajustement utilise l'indice des prix à la consommation en chaîne (C-CPI-U), calculé en moyenne sur les 12 mois se terminant le 31 août de l'année précédente.
Toute augmentation qui n'est pas un multiple de 50 $ est arrondie au multiple de 50 $ inférieur. C'est cet arrondi qui explique pourquoi les hausses annuelles tombent sur des montants ronds comme 350 $ ou 700 $.
Le même calendrier s'applique aux autres éléments indexés, y compris les tranches. Notre page sur la date de publication des tranches d'imposition de 2027 suit ce volet de l'annonce.
Ce que la loi fixe déjà pour 2027
Plusieurs éléments de 2027 sont fixés dans la Public Law 119-21 et n'attendent pas la publication de l'IRS :
- La déduction forfaitaire majorée est permanente. La loi de 2025 a supprimé la date d'échéance qui aurait mis fin aux montants majorés en vigueur depuis 2017 après 2025; 2027 part donc de la base plus élevée de 2026.
- Les exemptions personnelles restent à zéro. La loi les a abolies de façon permanente; il n'y a donc aucune exemption par personne à rajouter.
- La déduction de 6 000 $ pour les aînés se poursuit. Elle s'applique aux années d'imposition 2025 à 2028; 2027 est donc toujours visée.
- La déduction pour dons sans déductions détaillées se poursuit. Jusqu'à 1 000 $ de dons en argent (2 000 $ en déclaration conjointe) peuvent être déduits en plus de la déduction forfaitaire, une règle entrée en vigueur avec l'année d'imposition 2026.
- Le plafond SALT augmente de 1 %. Pour 2027, la loi fixe le plafond à 101 % du chiffre de 2026 de 40 400 $, ce qui donne 40 804 $, un point important pour quiconque se demande s'il vaut mieux détailler ses déductions. Consultez le plafond de la déduction SALT.
Déduction forfaitaire 2027 pour un couple marié en déclaration conjointe et pour les 65 ans et plus
Le montant de 2027 pour une déclaration conjointe n'est pas encore annoncé. L'article 63(c)(2) du code fiscal fixe le montant conjoint à 200 % du montant pour une personne célibataire; il sera donc exactement le double du chiffre pour célibataire annoncé par l'IRS. Le montant pour un conjoint survivant admissible est toujours égal au montant conjoint.
Déduction forfaitaire 2027 pour les 65 ans et plus
Les montants additionnels pour l'âge de 65 ans et la cécité sont aussi indexés; les chiffres de 2026 de 1 650 $ (personnes mariées) et de 2 050 $ (personnes non mariées) devraient donc augmenter, mais les montants de 2027 ne sont pas encore annoncés. Selon la règle de l'IRS voulant que vous atteigniez 65 ans la veille de votre 65e anniversaire, une personne née avant le 2 janvier 1963 sera considérée comme ayant 65 ans pour 2027.
Par ailleurs, la déduction pour aînés reste à 6 000 $ par personne admissible pour 2027, parce que ce montant en dollars est inscrit dans la loi plutôt qu'indexé. Elle est toujours réduite de 6 % du revenu brut rajusté modifié (MAGI) au-delà de 75 000 $, ou de 150 000 $ dans une déclaration conjointe. Notre page sur les règles de la déduction pour aînés explique la réduction progressive en détail, et la page déduction forfaitaire pour les aînés présente les totaux de 2026.
Méthode de projection, clairement indiquée
Nous ne publions pas de prévision unique. Le tableau ci-dessous illustre plutôt le fonctionnement de la règle d'arrondi selon trois taux d'inflation possibles. Il ne s'agit pas d'un chiffre de l'IRS.
Méthode : multipliez les montants de 2026 pour une personne célibataire et pour un chef de famille par 1 plus le taux d'inflation supposé, puis arrondissez au multiple de 50 $ inférieur; le montant conjoint est ensuite le double du résultat pour célibataire, comme l'exige la loi. Le calcul réel de l'IRS part de la base légale de 2025 et d'un indice cumulatif; son résultat peut donc différer de 50 $ dans un sens ou dans l'autre.
| Situation de famille | Si 2,0 % | Si 2,5 % | Si 3,0 % |
|---|---|---|---|
| Célibataire / MFS (2026 : 16 100 $) | 16 400 $ | 16 500 $ | 16 550 $ |
| Chef de famille (2026 : 24 150 $) | 24 600 $ | 24 750 $ | 24 850 $ |
| Couple marié, déclaration conjointe (2026 : 32 200 $) | 32 800 $ | 33 000 $ | 33 100 $ |
Considérez ces chiffres comme une fourchette de planification pour la retenue d'impôt ou les acomptes provisionnels, et non comme la réponse. Une fois la revenue procedure publiée, remplacez-les par les montants officiels.
Que faire avant la publication des montants de 2027
- Terminez votre planification de 2026 avec les chiffres connus de 2026; c'est la déclaration à produire en avril 2027.
- Si vous versez des acomptes provisionnels, votre premier bordereau de 2027 n'est dû qu'en avril 2027, et le formulaire 1040-ES de 2027 de l'IRS comprendra les nouveaux montants.
- Prévoyez de revoir votre formulaire W-4 en janvier 2027, après que les employeurs auront chargé les nouvelles tables de retenue.
- Consultez la liste des autres changements prévus sur notre page changements fiscaux de 2027.
Questions fréquentes
Quand l'IRS va-t-il annoncer la déduction forfaitaire 2027?
L'IRS n'a pas donné de date. Il publie habituellement les montants de l'année suivante en octobre ou en novembre; les chiffres de 2026 ont été publiés le 9 octobre 2025.
La déduction forfaitaire va-t-elle baisser en 2027?
Pas selon la loi actuelle. La loi de 2025 a rendu permanente la déduction forfaitaire majorée et exige que l'IRS l'augmente chaque année selon l'inflation.
La déduction de 6 000 $ pour les aînés s'appliquera-t-elle encore en 2027?
Oui. Elle vise les années d'imposition 2025 à 2028 pour les personnes de 65 ans ou plus ayant un numéro de sécurité sociale américain (SSN) valide, et les couples mariés doivent produire une déclaration conjointe pour la demander.
Quelle déduction forfaitaire utiliser pour la déclaration produite en 2027?
Utilisez les montants de 2026 : 16 100 $ pour une personne célibataire ou mariée produisant une déclaration distincte, 32 200 $ pour un couple marié produisant une déclaration conjointe et 24 150 $ pour un chef de famille, plus les montants additionnels pour 65 ans ou cécité, le cas échéant.
Quelle est la déduction forfaitaire 2027 pour une personne célibataire?
Elle n'a pas encore été annoncée. Elle découlera de l'indexation du montant prévu par la loi, arrondie au multiple de 50 $ inférieur, et les personnes mariées produisant une déclaration séparée utilisent le même montant. L'illustration ci-dessus, de 16 400 $ à 16 550 $ selon une inflation de 2,0 % à 3,0 %, n'est pas un chiffre de l'IRS.
Sources
- Inflation-adjusted tax items by tax year irs.gov
- Rev. Proc. 2025-32 irs.gov
- 26 U.S.C. 63, Taxable income defined (standard deduction and rounding) uscode.house.gov
- Public Law 119-21 (One Big Beautiful Bill Act) congress.gov
- One Big Beautiful Bill provisions for individuals and workers irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…
Déduction forfaitaire 2026 : montants et ajout à 65 ans
La déduction forfaitaire 2026 est de 16 100 $ pour les personnes célibataires et les personnes mariées produisant une déclaration…
Déduction forfaitaire pour les aînés de 65 ans et plus : 2026
La déduction forfaitaire pour les aînés en 2026 correspond au montant ordinaire plus 2 050 $ pour une personne célibataire ou un…
Quand les tranches d'imposition 2027 seront-elles publiées?
Quand les tranches d'imposition 2027 seront-elles publiées? Elles ne l'avaient pas encore été en date du 20 octobre 2026. D'après…
Changements fiscaux 2027 : ce qui change pour votre déclaration
Les principaux changements fiscaux de 2027 se retrouvent dans la déclaration de l'année d'imposition 2026 que vous produisez cett…