
简短回答
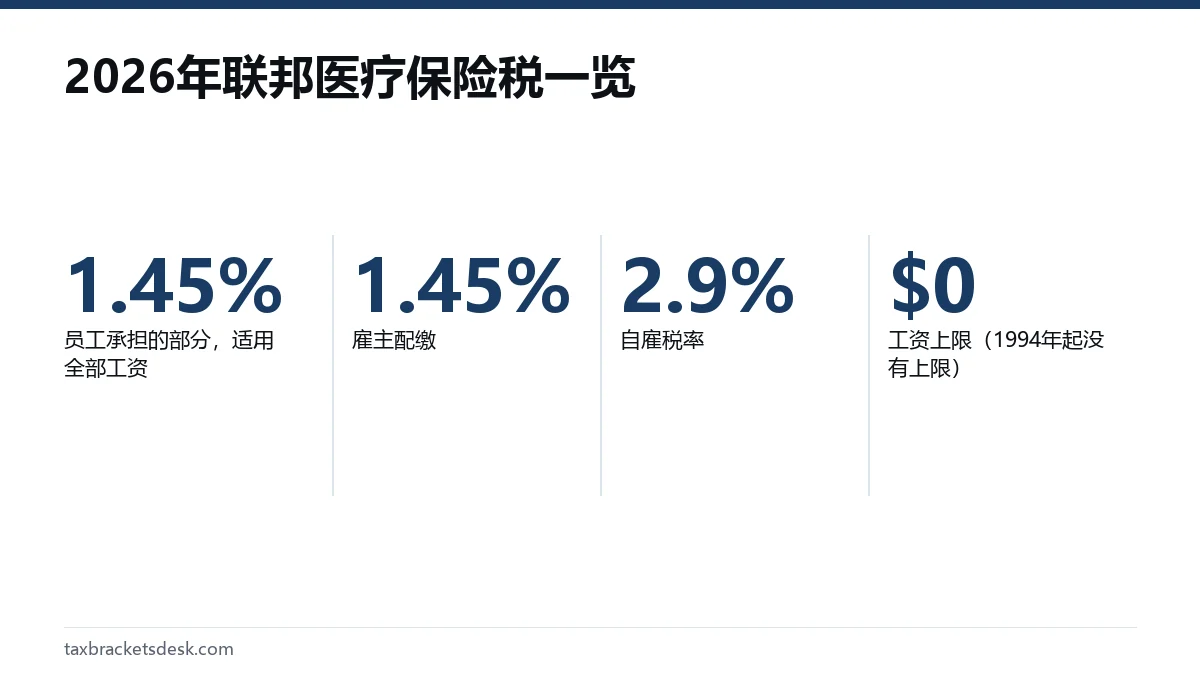
2026年的联邦医疗保险(Medicare)税率是员工全部工资的1.45%,雇主再配缴1.45%,合计2.9%。自雇人士要自己承担全部2.9%。与社会安全税不同,联邦医疗保险税没有工资上限,而且工资超过$200,000的部分还要加征0.9%的额外联邦医疗保险税,这部分雇主不配缴。
- 01员工联邦医疗保险税率
- 全部联邦医疗保险工资的1.45%
- 02雇主配缴
- 1.45%(合计2.9%)
- 03自雇税率
- 净收入的92.35%按2.9%计税
- 04工资上限
- 1994年起没有上限
- 05额外联邦医疗保险税
- 工资超过$200,000的部分0.9%(仅员工承担)
2026年的联邦医疗保险税率是多少?
据美国国税局(IRS)第751号税务专题,2026年的联邦医疗保险(Medicare)税率是员工联邦医疗保险工资的1.45%,雇主另外配缴1.45%。联邦医疗保险税是FICA中的住院保险(HI)部分,而FICA这项工资税同时也为社会安全筹资。税率由法律规定,所以2026年没有变化,也不随通货膨胀调整。
联邦医疗保险税是单一百分比,不分税级。一位年收入$30,000的收银员和一位年收入3百万美元的高管,每一美元都按同样的1.45%缴税,只有一个例外:一个日历年内超过$200,000的工资要多缴0.9%,且只由员工承担,详见我们的额外联邦医疗保险税页面。
| 缴纳方 | 税率 | 适用范围 | 上限 |
|---|---|---|---|
| 员工 | 1.45% | 全部联邦医疗保险工资(W-2表第5栏) | 无 |
| 雇主 | 1.45% | 同一工资,在工资之外另行缴纳 | 无 |
| 员工,额外部分 | 0.9% | 从同一雇主取得的超过$200,000的工资 | 无;雇主不配缴 |
| 自雇人士 | 2.9% | 自雇净收入的92.35% | 无 |
联邦医疗保险税有上限吗?
没有。联邦医疗保险税没有工资上限,所以只要您在工作,每一美元收入都要缴这项税。这是它与社会安全税最关键的区别:社会安全税在工资达到2026年社会安全税工资基数$184,500后就停止征收。
联邦医疗保险税曾经有过上限。社会安全局公布的应税上限沿革显示,住院保险在1966年至1990年期间与社会安全税使用同一上限,之后分别设为1991年$125,000、1992年$130,200、1993年$135,000。1994年起,所有纳入范围的收入都要缴纳联邦医疗保险税。
每份工资要扣多少联邦医疗保险税?
把该发薪期的联邦医疗保险工资总额乘以1.45%即可。双周工资$3,000时,联邦医疗保险税预扣为$43.50。月薪$9,500时为$137.75。薪资系统在工资单上会把这一行显示为“Medicare”或“FICA-Med”。
下面的年度合计数按1.45%的税率计算全部工资,只在从同一雇主取得的工资超过$200,000时才加上0.9%的额外联邦医疗保险税。同样薪资水平下社会安全税那一半的情况,请看FICA税详解。
| 年薪 | 员工联邦医疗保险税 | 雇主联邦医疗保险税 | 合计 |
|---|---|---|---|
| $35,000 | $507.50 | $507.50 | $1,015.00 |
| $85,000 | $1,232.50 | $1,232.50 | $2,465.00 |
| $300,000 | $4,350 + 额外$900 = $5,250 | $4,350 | $9,600 |
| $1,000,000 | $14,500 + 额外$7,200 = $21,700 | $14,500 | $36,200 |
$300,000那一行说明了额外0.9%的算法:它只适用于超过$200,000的那$100,000,因此多缴$900。雇主那一份仍然是固定的1.45%,因为雇主从不缴纳这项额外税。
雇主也要配缴联邦医疗保险税吗?
要。除了从员工工资中预扣的1.45%之外,雇主还要用自己的钱按每名员工联邦医疗保险工资的1.45%缴纳。国税局第15号出版物《雇主税务指南》要求雇主把两部分一起缴存,并每季度在941表上申报。
配缴只涵盖常规的1.45%。工资超过$200,000后,雇主要从员工工资中预扣0.9%的额外联邦医疗保险税,但自己不再另缴分毫。雇主承担的部分不会显示在您的W-2表上,但它是雇用您的真实成本,这也是自雇税率要加倍的原因之一。
自雇人士的联邦医疗保险税率是多少?
自雇人士要缴纳2.9%的联邦医疗保险税,两半都由自己承担,它属于在SE附表上计算的15.3%自雇税的一部分(国税局第554号税务专题)。这项税适用于自雇净收入的92.35%,当年净收入达到$400即须缴纳。
计算示例:一位自由职业者净利润为$80,000,乘以92.35%得到自雇净收入$73,880。联邦医疗保险税为这个数字的2.9%,即$2,142.52。自雇税总额的一半可以在附表1上扣除。包含社会安全税部分的完整算法,见我们的自雇税税率页面。
退休人员要缴联邦医疗保险税吗?
退休人员只需为工资或自雇收入缴纳联邦医疗保险税,退休收入不缴。社会安全福利、养老金、401(k)和IRA提款都不是工资,所以不会从中预扣联邦医疗保险税。这些金额仍然可能要缴联邦所得税,请参阅社会安全福利的税。
已退休又去工作的人,确实要为那份工资缴纳联邦医疗保险税。国税局第15号出版物说明,工资一般都要缴纳社会安全税和联邦医疗保险税,不论员工年龄如何,也不论员工是否已经在领取社会安全福利。加入联邦医疗保险(Medicare)也不会让预扣停止。
联邦医疗保险税预扣看起来不对时怎么办
- 用工资单上的联邦医疗保险一行除以该期的工资总额。结果应该是1.45%;当年工资中超过$200,000的那部分,比例应为2.35%。
- 年底时,把W-2表第6栏(已预扣的联邦医疗保险税)与第5栏(联邦医疗保险工资)的1.45%,加上第5栏中超过$200,000部分的0.9%作比较。
- 如果数字不对,请让薪资部门更正。FICA预扣过多或过少由雇主更正,通常通过W-2c表和941-X表办理,而不是在您自己的报税表上处理。
- 如果您有两份工作,请记住每个雇主都会对在其处取得的全部工资预扣常规的1.45%。由于联邦医疗保险税没有上限,不像社会安全税那样会出现可以申请退回的多缴税款。
常见问题
联邦医疗保险税是1.45%还是2.9%?
对不同的人来说两个数字都对。员工缴1.45%,雇主再缴1.45%,合计2.9%。自雇人士通过自雇税自己承担全部2.9%。
收入达到多少就不用再缴联邦医疗保险税了?
永远都要缴。联邦医疗保险税自1994年起就没有工资上限,所以每一美元工资和自雇收入都要缴。只有社会安全税有年度上限,2026年为$184,500。
2026年联邦医疗保险税率有变化吗?
没有。1.45%的员工税率和1.45%的雇主税率由法律规定,2025年和2026年完全相同。0.9%额外联邦医疗保险税的门槛同样由法律固定,不随通货膨胀调整。
小费要预扣联邦医疗保险税吗?
要。您向雇主申报的小费属于联邦医疗保险工资,所以要缴1.45%的联邦医疗保险税。2025至2028年的小费免税扣除是在所得税报税表的附表1-A上申报的,因此不会改变雇主在W-2表第5栏申报的联邦医疗保险工资。
联邦医疗保险税可以退吗?
只有在雇主误扣的情况下才可以,例如对本来免税的工资扣了税。这种错误由雇主更正并退还给您。工资上正确缴纳的联邦医疗保险税不可退还,即使您从未加入联邦医疗保险(Medicare)。
2027年联邦医疗保险税(Medicare税)税率是多少?
和2026年相同:雇员1.45%,雇主另付1.45%,自雇人士合计2.9%,因为税率由法律规定,不随通胀调整。2027年联邦医疗保险税仍然没有工资上限。社会安全局(SSA)在2026年10月14日公布的$192,300应税上限只适用于社会安全税,0.9%的额外联邦医疗保险税仍然从工资$200,000起征。
来源
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Topic 554, Self-employment tax irs.gov
- Publication 15 (2026), Employer's Tax Guide irs.gov
- SSA, Contribution and benefit base ssa.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 FICA税:2026年社会安全和联邦医疗保险税率
FICA税是2026年从员工工资中扣缴的7.65%工资税:其中6.2%是社会安全税,只对前$184,500工资征收;1.45%是联邦医疗保险(Medicare)税,每一美元工资都要征收;雇主另外配缴同样的7.65%。工资超过$200,000的部分还要缴纳0.…
额外联邦医疗保险税:超过$200,000部分0.9%
额外联邦医疗保险税是一项0.9%的税,对单身和户主报税者超过$200,000、夫妻联合报税超过$250,000、夫妻分开报税超过$125,000的联邦医疗保险工资和自雇收入征收。只要工资超过$200,000,雇主就必须预扣,不论您的报税身份为何,而且雇主不配…
2026年社会安全税:6.2%,上限$184,500
社会安全税是员工工资的6.2%,只征到2026年$184,500的工资基数,因此员工全年最多缴$11,439。雇主配缴同样的6.2%,自雇人士对同一上限内的金额按12.4%缴纳。超过上限的工资不用缴社会安全税,但联邦医疗保险税仍要继续缴。
自雇税税率15.3%:怎么算、一半怎么扣
自雇税是对自雇净收入的92.35%征收的15.3%税款(12.4%社会安全税加2.9%联邦医疗保险税),自雇净收入达到$400就要缴纳(美国国税局(IRS)第554号税务专题)。2026年,12.4%的部分在$184,500处停止征收,而税额的一半在计算调整…
2027年社会安全税工资基数:$192,300
2027年社会安全税工资基数为$192,300,高于2026年的$184,500。社会安全局(SSA)于2026年10月14日公布这一数字,同时公布了3.6%的生活费调整(COLA)。它适用于2027年1月1日起支付的工资,因此员工和雇主各自缴纳的6.2%社…