
Nómina y trabajo por cuenta propia
Tasa del impuesto de Medicare en 2026: el 1.45% de cada dólar de salario
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
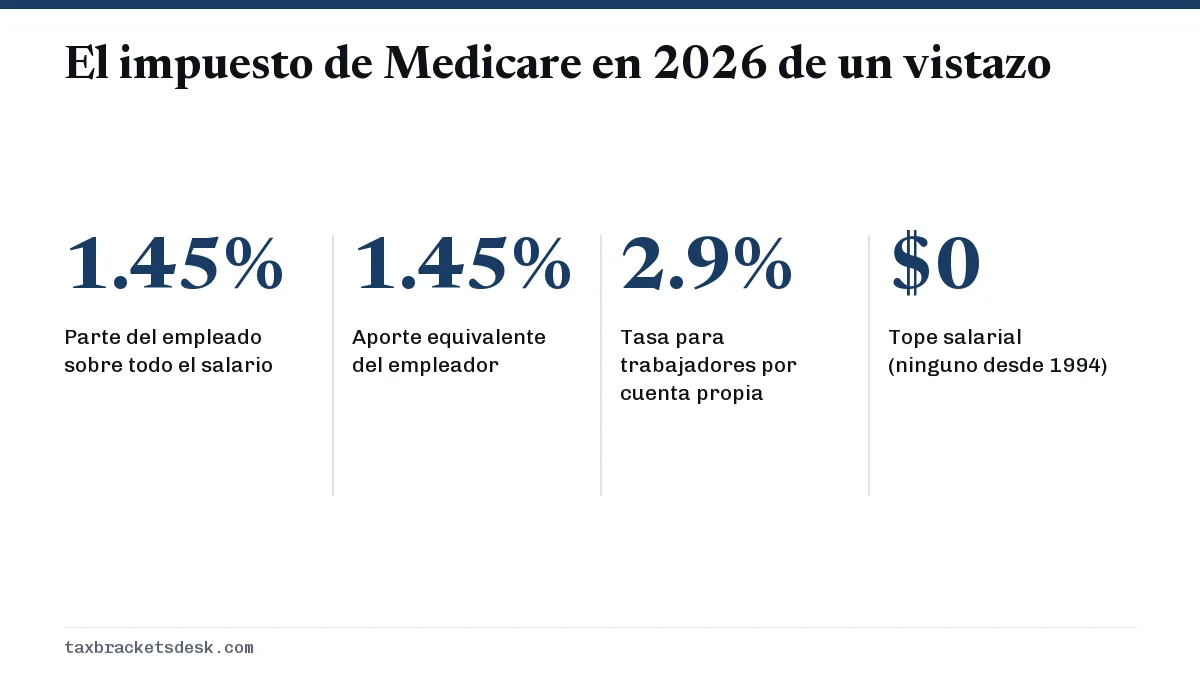
La tasa del impuesto de Medicare en 2026 es el 1.45% de todo el salario para el empleado, más otro 1.45% equivalente que paga el empleador, para un total del 2.9%. Los trabajadores por cuenta propia pagan ellos mismos el 2.9% completo. A diferencia del impuesto del Seguro Social, el impuesto de Medicare no tiene tope salarial, y el sueldo de más de $200,000 suma un impuesto adicional de Medicare del 0.9% que los empleadores no igualan.
- 01Tasa del impuesto de Medicare del empleado
- 1.45% de todos los salarios de Medicare
- 02Aporte equivalente del empleador
- 1.45% (2.9% combinado)
- 03Tasa para trabajadores por cuenta propia
- 2.9% sobre el 92.35% de las ganancias netas
- 04Tope salarial
- Ninguno desde 1994
- 05Impuesto adicional de Medicare
- 0.9% sobre salarios de más de $200,000 (solo el empleado)
¿Cuál es la tasa del impuesto de Medicare en 2026?
La tasa del impuesto de Medicare en 2026 es el 1.45% de los salarios de Medicare del empleado, y el empleador paga un 1.45% equivalente, según el Tema 751 del IRS (Servicio de Impuestos Internos). El impuesto de Medicare es la parte de seguro hospitalario (HI) del FICA, el impuesto sobre la nómina que también financia el Seguro Social. La tasa está fijada por ley, así que no cambió en 2026 y no se ajusta por inflación.
El impuesto de Medicare es un porcentaje fijo, no un impuesto por tramos. Un cajero que gana $30,000 y un ejecutivo que gana $3 millones pagan el mismo 1.45% sobre cada dólar, con una excepción: los salarios de más de $200,000 en un año calendario llevan un cargo adicional del 0.9% que paga solo el empleado, explicado en nuestra página del impuesto adicional de Medicare.
| Quién paga | Tasa | Se aplica a | Tope |
|---|---|---|---|
| Empleado | 1.45% | Todos los salarios de Medicare (casilla 5 del Formulario W-2) | Ninguno |
| Empleador | 1.45% | Los mismos salarios, pagado además del sueldo | Ninguno |
| Empleado, adicional | 0.9% | Salarios de más de $200,000 con un mismo empleador | Ninguno; sin aporte del empleador |
| Trabajador por cuenta propia | 2.9% | 92.35% de las ganancias netas del trabajo por cuenta propia | Ninguno |
¿Hay un límite para el impuesto de Medicare?
No. El impuesto de Medicare no tiene un salario máximo, así que cada dólar de sueldo paga este impuesto mientras usted trabaje. Esa es la diferencia clave con el impuesto del Seguro Social, que deja de cobrarse cuando el salario llega a la base salarial del Seguro Social de 2026 de $184,500.
Hubo un tiempo en que Medicare sí tenía tope. El historial de montos máximos sujetos a impuestos de la Administración del Seguro Social muestra que el seguro hospitalario usó el mismo tope que el Seguro Social de 1966 a 1990, y después topes propios de $125,000 en 1991, $130,200 en 1992 y $135,000 en 1993. Desde 1994, todas las ganancias cubiertas están sujetas al impuesto de Medicare.
¿Cuánto impuesto de Medicare se descuenta de un cheque de pago?
Multiplique los salarios de Medicare brutos del periodo de pago por 1.45%. En un cheque de $3,000 cada dos semanas, la retención de Medicare es de $43.50. En un sueldo mensual de $9,500, es de $137.75. Los sistemas de nómina muestran esta línea como "Medicare" o "FICA-Med" en el talón de pago.
Los totales anuales de abajo aplican la tasa del 1.45% al sueldo completo y suman el impuesto adicional de Medicare del 0.9% solo cuando el salario con un mismo empleador pasa de $200,000. Para ver la parte del Seguro Social con los mismos sueldos, consulte el impuesto FICA explicado.
| Salario anual | Impuesto de Medicare del empleado | Impuesto de Medicare del empleador | Combinado |
|---|---|---|---|
| $35,000 | $507.50 | $507.50 | $1,015.00 |
| $85,000 | $1,232.50 | $1,232.50 | $2,465.00 |
| $300,000 | $4,350 + $900 adicionales = $5,250 | $4,350 | $9,600 |
| $1,000,000 | $14,500 + $7,200 adicionales = $21,700 | $14,500 | $36,200 |
La fila de $300,000 muestra cómo funciona el 0.9% adicional: se aplica solo a los $100,000 que pasan de $200,000, lo que suma $900. La parte del empleador se queda en un 1.45% fijo, porque los empleadores nunca pagan el impuesto adicional.
¿Los empleadores igualan el impuesto de Medicare?
Sí. Los empleadores pagan con sus propios fondos el 1.45% de los salarios de Medicare de cada empleado, además del 1.45% que retienen del sueldo del empleado. La Publicación 15 del IRS, la Guía tributaria para empleadores, exige que el empleador deposite las dos mitades y las declare en el Formulario 941 cada trimestre.
El aporte equivalente cubre solo el 1.45% normal. Los empleadores retienen al empleado el impuesto adicional de Medicare del 0.9% cuando el salario pasa de $200,000, pero no ponen nada de su parte. La parte del empleador no aparece en su W-2, pero es un costo real de emplearlo a usted, y esa es una de las razones por las que la tasa para trabajadores por cuenta propia es el doble.
¿Qué tasa del impuesto de Medicare pagan los trabajadores por cuenta propia?
Los trabajadores por cuenta propia pagan un 2.9% de impuesto de Medicare, las dos mitades, como parte del impuesto sobre el trabajo por cuenta propia del 15.3% que se calcula en el Anexo SE (Tema 554 del IRS). El impuesto se aplica al 92.35% de las ganancias netas del trabajo por cuenta propia, y se debe cuando esas ganancias netas llegan a $400 en el año.
Ejemplo resuelto: un trabajador independiente con $80,000 de ganancia neta multiplica por 92.35% y obtiene $73,880 de ganancias netas del trabajo por cuenta propia. El impuesto de Medicare es el 2.9% de esa cifra, o sea, $2,142.52. La mitad del impuesto total sobre el trabajo por cuenta propia se deduce en el Anexo 1. El cálculo completo, incluida la parte del Seguro Social, está en nuestra página de la tasa del impuesto sobre el trabajo por cuenta propia.
¿Los jubilados pagan impuesto de Medicare?
Los jubilados pagan impuesto de Medicare solo sobre salarios o ingresos del trabajo por cuenta propia, no sobre los ingresos de jubilación. Los beneficios del Seguro Social, las pensiones y los retiros de un 401(k) o de una IRA no son salarios, así que no se les retiene impuesto de Medicare. Esos montos sí pueden estar sujetos al impuesto federal sobre la renta; vea los impuestos sobre los beneficios del Seguro Social.
Un jubilado que acepta un empleo sí paga impuesto de Medicare sobre ese sueldo. La Publicación 15 del IRS indica que los salarios por lo general están sujetos a los impuestos del Seguro Social y de Medicare sin importar la edad del empleado ni si ya recibe beneficios del Seguro Social. Inscribirse en Medicare tampoco detiene la retención.
Qué hacer si la retención de Medicare parece incorrecta
- Divida la línea de Medicare de su talón de pago entre el sueldo bruto de ese periodo. El resultado debe ser 1.45%, o 2.35% sobre la parte del sueldo que pasa de $200,000 en el año.
- Al final del año, compare la casilla 6 del Formulario W-2 (impuesto de Medicare retenido) con el 1.45% de la casilla 5 (salarios de Medicare), más el 0.9% de lo que en la casilla 5 pase de $200,000.
- Si las cuentas no cuadran, pida al departamento de nómina que lo corrija. El FICA retenido de más o de menos lo corrige el empleador, por lo general con el Formulario W-2c y el Formulario 941-X, no usted en su propia declaración de impuestos.
- Si tuvo dos empleos, recuerde que cada empleador retiene el 1.45% normal sobre todo lo que le paga. Como Medicare no tiene tope, no hay impuesto de Medicare en exceso que reclamar, a diferencia del impuesto del Seguro Social pagado de más.
Preguntas frecuentes
¿El impuesto de Medicare es del 1.45% o del 2.9%?
Las dos cifras son correctas para personas distintas. Los empleados pagan el 1.45% y su empleador paga otro 1.45%, para un total del 2.9%. Los trabajadores por cuenta propia pagan ellos mismos el 2.9% completo mediante el impuesto sobre el trabajo por cuenta propia.
¿A partir de qué ingreso se deja de pagar el impuesto de Medicare?
Nunca se deja de pagar. El impuesto de Medicare no tiene tope salarial desde 1994, así que se aplica a cada dólar de salario y de ganancias del trabajo por cuenta propia. Solo el impuesto del Seguro Social se detiene en un límite anual, que es de $184,500 en 2026.
¿Cambió la tasa del impuesto de Medicare en 2026?
No. La tasa del 1.45% del empleado y la del 1.45% del empleador están fijadas por ley y fueron las mismas en 2025 y 2026. Los umbrales del impuesto adicional de Medicare del 0.9% también están fijados en la ley y no se ajustan por inflación.
¿Se retiene impuesto de Medicare de las propinas?
Sí. Las propinas que usted declara a su empleador son salarios de Medicare, así que se les aplica el impuesto de Medicare del 1.45%. La deducción por propinas (no tax on tips) de 2025 a 2028 se reclama en el Anexo 1-A de su declaración del impuesto sobre la renta, así que no cambia los salarios de Medicare que su empleador reporta en la casilla 5 del W-2.
¿Me pueden devolver el impuesto de Medicare?
Solo si un empleador lo retuvo por error, por ejemplo sobre un pago que estaba exento. El empleador corrige el error y le devuelve el dinero. El impuesto de Medicare pagado correctamente sobre los salarios no es reembolsable, aunque usted nunca se inscriba en Medicare.
¿Cuál es la tasa del impuesto de Medicare para 2027?
La misma que en 2026: 1.45% para el empleado más 1.45% del empleador, o 2.9% para los trabajadores por cuenta propia, porque las tasas están fijadas por ley y no se ajustan por inflación. En 2027 el impuesto de Medicare sigue sin tope salarial. El máximo tributable de $192,300 que anunció la Administración del Seguro Social el 14 de octubre de 2026 se aplica solo al impuesto del Seguro Social, y el Impuesto Adicional de Medicare del 0.9% sigue comenzando en $200,000 de salario.
Fuentes
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Topic 554, Self-employment tax irs.gov
- Publication 15 (2026), Employer's Tax Guide irs.gov
- SSA, Contribution and benefit base ssa.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto FICA: tasas de Seguro Social y Medicare 2026
El impuesto FICA es el impuesto sobre la nómina del 7.65% que se descuenta del salario de un empleado en 2026: 6.2% para el Segur…
Impuesto adicional de Medicare: 0.9% sobre $200,000
El impuesto adicional de Medicare es un impuesto del 0.9% sobre los salarios de Medicare y los ingresos del trabajo por cuenta pr…
Impuestos del Seguro Social 2026: 6.2% hasta $184,500
Los impuestos del Seguro Social en 2026 son el 6.2% del salario del empleado hasta la base salarial de $184,500, así que el impue…
Impuesto sobre el trabajo por cuenta propia: tasa del 15.3%
El impuesto sobre el trabajo por cuenta propia es del 15.3% (12.4% de Seguro Social más 2.9% de Medicare) y se cobra sobre el 92.…
Base salarial del Seguro Social 2027: $192,300 oficial
La base salarial del Seguro Social 2027 es de $192,300, frente a $184,500 en 2026. La Administración del Seguro Social la anunció…