
简短回答
2026年俄亥俄州所得税税率为:应税非营业收入的前$26,050按0%计税,超出部分按2.75%单一税率计税,此前众议院第96号法案取消了2025年适用的3.125%最高税级。营业收入在扣除专项扣除后仍按3%计税。大多数俄亥俄州居民还要缴市所得税,很多人还要缴学区所得税。
- 01俄亥俄州税率,2026纳税年度
- $26,050以下为0%;超出部分为2.75%
- 02俄亥俄州最高税率,2025纳税年度
- 超过$100,000的部分为3.125%
- 03应税营业收入
- 3%单一税率
- 042025年个人免税额
- 按收入分为$2,400、$2,150或$1,900;收入达$750,000及以上为$0
- 05征收所得税的学区(2025年名单)
- 超过200个,税率为0.25%至2%
- 06市税率举例
- 哥伦布市2.5%
2026年俄亥俄州所得税税率是多少?
2026纳税年度,俄亥俄州对应税非营业收入的前$26,050不征税,超过这一金额的部分按2.75%征税。经众议院第96号法案(House Bill 96,即2025年州预算法案,于2025年6月30日签署)修订的《俄亥俄州修订法典》第5747.02节规定,2026年的税款为$332加上超过$26,050部分的2.75%。没有更高的税级。
这让俄亥俄州成为一个有大额零税率区间的单一税率州,2.75%的税率现在已经低于宾夕法尼亚州(3.07%)和密歇根州(4.25%)的单一税率;各州所得税税率专题页比较了更多州。2025年适用的、对超过$100,000收入征收的3.125%税率,2026年已经取消。截至2026年9月,俄亥俄州税务局年度税率页面只列到2025年的税率表;2026年的表格会出现在2026年IT 1040表的说明中,通常在报税季开始前后公布。
应税营业收入,例如S型公司或独资企业的穿透利润,是单独计税的:前$250,000可以扣除,余额按3%的单一税率计税。
俄亥俄州的税级是怎么构成的?2024至2026年对比
俄亥俄州是分步合并税级的。下表列出州税务局公布的2024和2025年非营业收入税率表,以及修订后法规中的2026年税率表。
| 应税非营业收入 | 2024年 | 2025年 | 2026年 |
|---|---|---|---|
| $0至$26,050 | 0% | 0% | 0% |
| $26,050至$100,000 | $360.69+超过$26,050部分的2.75% | $342+超过$26,050部分的2.75% | $332+超过$26,050部分的2.75% |
| 超过$100,000 | $2,394.32+超过$100,000部分的3.5% | $2,394.32+超过$100,000部分的3.125% | 与上一行相同:$332+超过$26,050部分的2.75% |
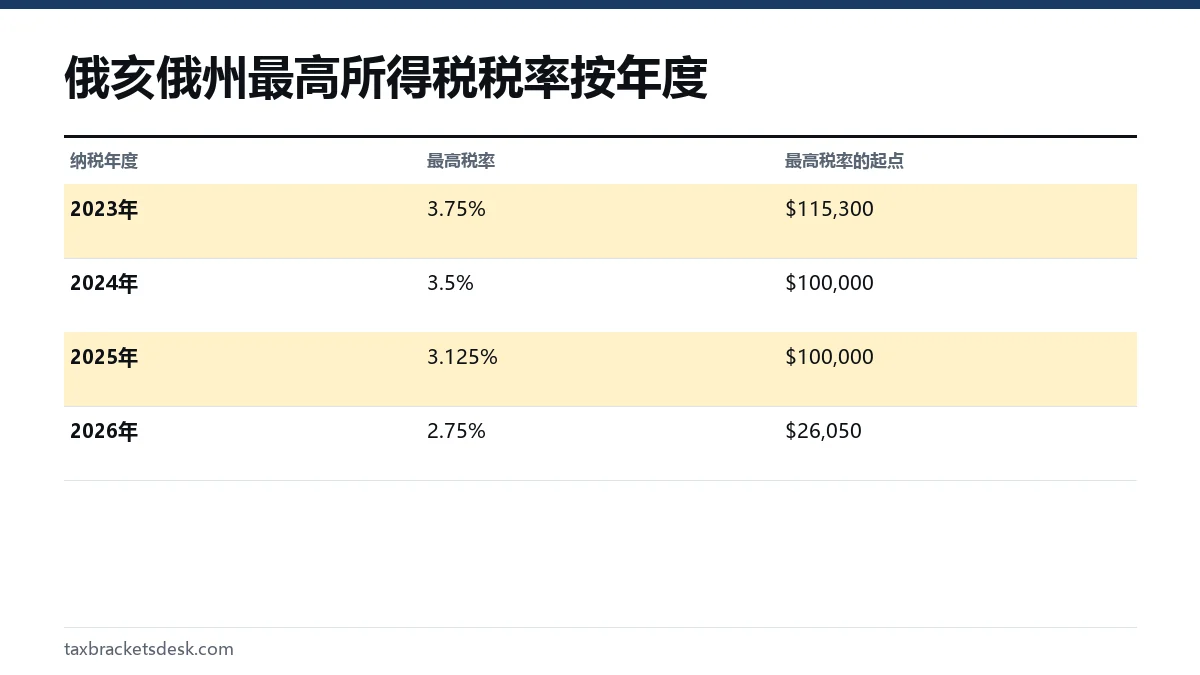
高收入者适用的俄亥俄州所得税税率降幅最大。以$150,000的应税非营业收入为例,按2025年税率表算出$3,956.82,按2026年税率表算出$3,740.63。$26,050这个零税率区间不随通货膨胀调整。
俄亥俄州可以降低税款的免税额和抵免
俄亥俄州没有标准扣除额。取而代之的是,您可以为本人、配偶和每名受抚养人各减去一份个人免税额,金额取决于修正后调整总收入(MAGI)。2025年IT 1040表的说明采用下面这个分级:
| 修正后调整总收入 | 每人免税额 |
|---|---|
| $40,000或以下 | $2,400 |
| $40,001至$80,000 | $2,150 |
| $80,001至$749,999 | $1,900 |
| $750,000或以上 | $0 |
- 免税额抵免。如果修正后调整总收入减去免税额后低于$30,000,每份免税额可获得$20的抵免。
- 联合报税抵免。夫妻联合报税、双方各有至少$500合格收入、且修正后调整总收入低于$750,000的,2025年可以申报这项抵免。
- 退休和老年人抵免。俄亥俄州为退休收入和年满65岁的报税者提供若干小额抵免;它们在修正后调整总收入减去免税额后低于$100,000时适用。
俄亥俄州有地方所得税吗?
有,而且对许多上班族来说,地方税比州税还高。俄亥俄州有两个互不相同的层级:市镇所得税和学区所得税。
市和镇的所得税
俄亥俄州大多数市和镇对在其辖区内取得的工资征税,很多还对在外地上班的本地居民征税,通常会为已向工作地城市缴纳的税款给予抵免。举例来说,哥伦布市对工资、薪金、佣金和营业净利润征收2.5%。市镇报税表是交给该市或该市委托的征收机构,而不是交给州。
学区所得税
有些学区只对本区居民征收自己的所得税;在征税学区内工作并不会让您产生纳税义务。在IT 1040表说明手册2025年的名单上,有超过200个学区征收这项税,税率为0.25%至2%。采用传统税基的学区,对修正后调整总收入减去免税额后的金额征税,而采用劳动所得税基的学区只对工资和自雇收入征税。学区税用SD 100表申报。
报税之前,请用 tax.ohio.gov 上的 The Finder 工具按街道地址查清您所在的城市和学区。
计算示例:俄亥俄州居民的所得税
一位住在哥伦布市的单身人士有$60,000工资收入,在哥伦布市上班,没有其他收入,所住学区不征所得税。州税部分采用2026年法定税率表;由于2026年的免税额表尚未公布,这里用2025年的$2,150免税额。
- 俄亥俄州应税非营业收入:$60,000减去$2,150免税额,等于$57,850。
- 超过$26,050的部分:$31,800。乘以2.75%等于$874.50。
- 2026年俄亥俄州所得税:$332加上$874.50,等于$1,206.50(按2025年税率表则为$1,216.50)。
- 哥伦布市市税:$60,000的2.5%,等于$1,500。
- 州税和市税合计:约$2,706.50,其中市税占的份额更大。
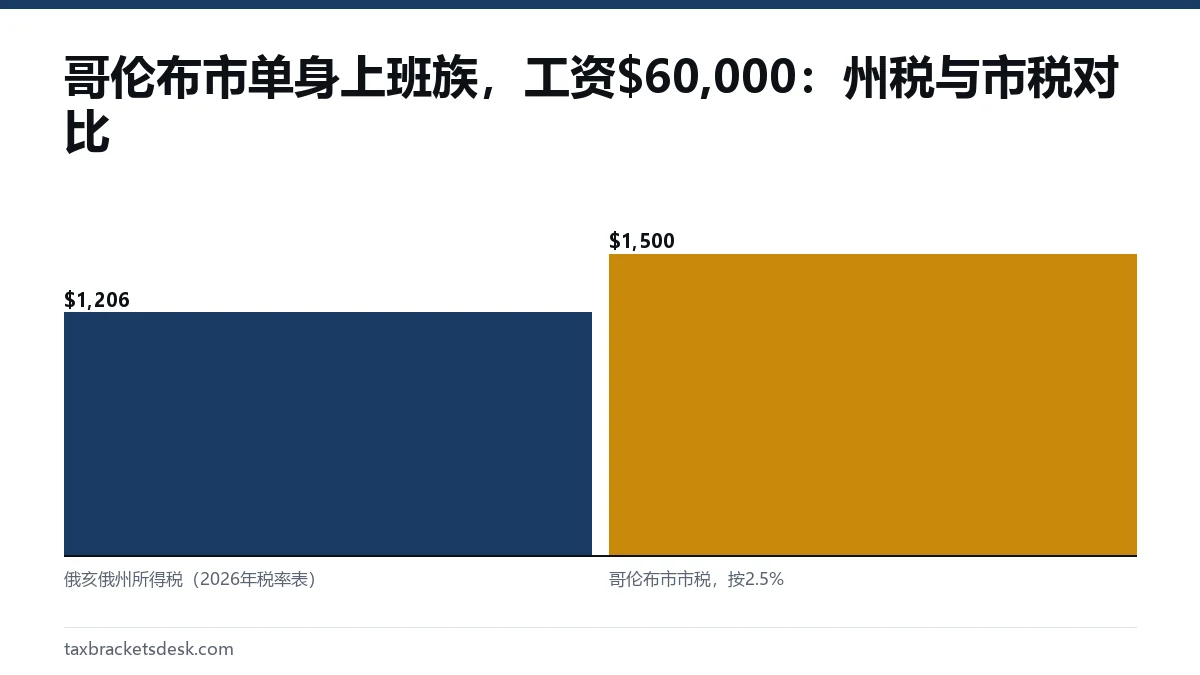
如果同一个人住在征收1%传统税基学区税的学区,还要再加上大约$578($57,850的1%)。这份薪资在联邦一边的税款,请看$60,000薪资的税款。
2026年俄亥俄州税率变动后该做什么
- 核对俄亥俄州预扣税。州税务局发布了自2026年8月1日起生效的新雇主预扣税表。把您年初至今的俄亥俄州预扣税与上面示例中的估算作比较,如果相差很大,就给雇主一份新的IT 4表。
- 确认市税预扣。如果您在一个城市上班、住在另一个城市,请问一下工资部门是否两边都代扣;如果没有,您可能要在春天报税时补缴给居住地城市。
- 查清您的学区编号。即使您所在学区不征税,也要把它填在IT 1040表上。
- 规划分季缴款。俄亥俄州规定,扣除预扣税和抵免后的税款超过$500时就要缴预估税;联邦一边的情况请看我们的预估税指南。
常见问题
俄亥俄州现在算单一税率州吗?
2026年及以后算。俄亥俄州对超过$26,050的应税非营业收入只用一个税率2.75%,低于这个金额的部分按0%计税。
$50,000收入在俄亥俄州要缴多少州所得税?
一位修正后调整总收入为$50,000、免税额为$2,150(2025年的金额)的单身报税者,应税收入为$47,850。按2026年税率表,税款为$332加上$21,800的2.75%,即$931.50,这还没算市税或学区税。
俄亥俄州的市税是按工作地还是居住地缴?
通常按工作地缴,由雇主代扣。不少居住地城市也对居民征税,并为已向工作地城市缴纳的税款给予全额或部分抵免,所以您可能要把差额补缴给居住地城市。
俄亥俄州对社会安全福利征税吗?
不征。俄亥俄州在该州的调整项附表上把已计入联邦调整后总收入的社会安全福利扣除掉,所以它们不需要缴俄亥俄州所得税。
俄亥俄州对营业收入的所得税税率是多少?
在扣除最高$250,000的营业收入扣除额之后,剩下的应税营业收入按3%的单一税率计税,与非营业收入税率表分开计算。
来源
- Ohio Department of Taxation, Annual tax rates tax.ohio.gov
- Ohio Department of Taxation, 2025 IT 1040 and SD 100 instructions dam.assets.ohio.gov
- Ohio Revised Code 5747.02, tax rates (as amended September 30, 2025) codes.ohio.gov
- Ohio Department of Taxation, Employer withholding tables effective August 1, 2026 dam.assets.ohio.gov
- City of Columbus Income Tax Division, General income tax information columbus.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 预估税:谁要缴、截止日期和缴多少
一般来说,如果您预计扣除预扣税和可退还抵免后2026年仍要补缴至少$1,000,而且预扣税会低于2026年税款的90%或2025年税款的100%(2025年AGI超过$150,000则为110%),您就必须缴纳预估税。2026年的四期缴款分别在2026年4月…