
Tasas de impuestos de Ohio en 2026: la nueva tasa fija del 2.75%, más el impuesto municipal y del distrito escolar
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Las tasas de impuestos de Ohio sobre la renta en 2026 son del 0% sobre los primeros $26,050 de ingreso tributable no comercial y una tasa fija del 2.75% por encima de esa cantidad, después de que el proyecto de ley House Bill 96 eliminara el tramo máximo del 3.125% usado en 2025. El ingreso comercial sigue tributando al 3% después de su propia deducción. La mayoría de los habitantes de Ohio también deben un impuesto municipal sobre la renta, y muchos deben un impuesto sobre la renta del distrito escolar.
- 01Tasa de Ohio, año tributario 2026
- 0% hasta $26,050; 2.75% por encima
- 02Tasa máxima de Ohio, año tributario 2025
- 3.125% por encima de $100,000
- 03Ingreso comercial tributable
- 3% fijo
- 04Exención personal de 2025
- $2,400, $2,150 o $1,900 según los ingresos; $0 desde $750,000
- 05Distritos escolares con impuesto sobre la renta (lista de 2025)
- Más de 200, del 0.25% al 2%
- 06Ejemplo de tasa municipal
- Columbus 2.5%
¿Cuáles son las tasas de impuestos de Ohio en 2026?
Para el año tributario 2026, Ohio no cobra nada sobre los primeros $26,050 de ingreso tributable no comercial y cobra el 2.75% sobre el ingreso que supera esa cantidad. La sección 5747.02 del Código Revisado de Ohio (Ohio Revised Code), modificada por el proyecto de ley House Bill 96 (el presupuesto estatal de 2025, firmado el 30 de junio de 2025), fija el impuesto de 2026 en $332 más el 2.75% de la cantidad que exceda de $26,050. No hay un tramo más alto.
Eso convierte a Ohio en un estado de tasa fija con un amplio tramo exento, y con el 2.75% su tasa queda ahora por debajo de las tasas fijas de Pensilvania (3.07%) y Michigan (4.25%); la página de tasas del impuesto estatal sobre la renta compara más estados. La tasa del 3.125% sobre los ingresos de más de $100,000, que se aplicó en 2025, desaparece en 2026. A septiembre de 2026, la página de tasas anuales (Annual Tax Rates) del Departamento de Impuestos de Ohio (Ohio Department of Taxation) solo muestra tablas hasta 2025; la tabla de 2026 aparecerá en las instrucciones del IT 1040 de 2026, que suelen publicarse hacia el inicio de la temporada de declaraciones.
El ingreso comercial tributable, como las ganancias transferidas de una corporación S o de un negocio propio, tributa por separado: los primeros $250,000 son deducibles y el resto tributa a una tasa fija del 3%.
¿Cómo están estructurados los tramos de Ohio? Comparación de 2024 a 2026
Ohio fue reduciendo sus tramos por etapas. La tabla siguiente muestra las tablas de ingresos no comerciales que el Departamento de Impuestos publicó para 2024 y 2025, y la tabla de 2026 de la ley revisada.
| Ingreso tributable no comercial | 2024 | 2025 | 2026 |
|---|---|---|---|
| $0 a $26,050 | 0% | 0% | 0% |
| $26,050 a $100,000 | $360.69 + 2.75% sobre el exceso de $26,050 | $342 + 2.75% sobre el exceso de $26,050 | $332 + 2.75% sobre el exceso de $26,050 |
| Más de $100,000 | $2,394.32 + 3.5% sobre el exceso de $100,000 | $2,394.32 + 3.125% sobre el exceso de $100,000 | La misma fórmula de arriba: $332 + 2.75% sobre el exceso de $26,050 |
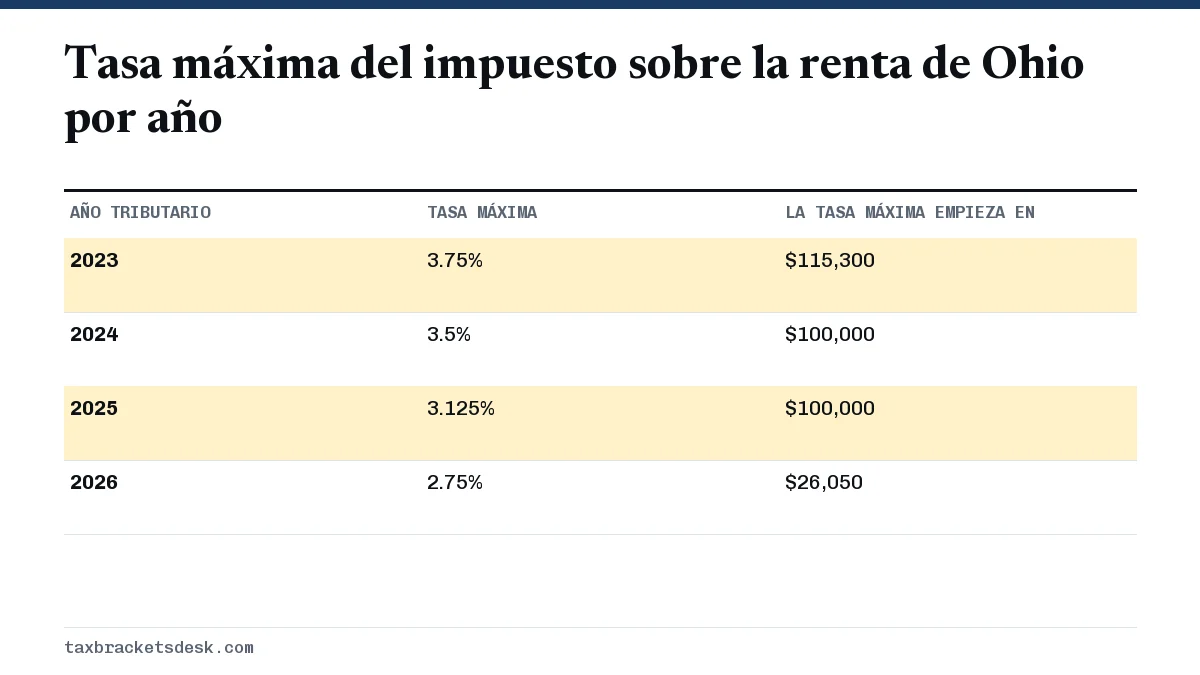
La tasa del impuesto de Ohio que más bajó fue la de los ingresos altos. Sobre $150,000 de ingreso tributable no comercial, la tabla de 2025 da $3,956.82 y la de 2026 da $3,740.63. El tramo exento de $26,050 no se ajusta por inflación.
Exenciones y créditos de Ohio que reducen el impuesto
Ohio no tiene deducción estándar. En su lugar, usted resta una exención personal por usted, su cónyuge y cada dependiente, y la cantidad depende del ingreso bruto ajustado modificado (MAGI). Las instrucciones del IT 1040 de 2025 usan esta escala:
| AGI modificado | Exención por persona |
|---|---|
| $40,000 o menos | $2,400 |
| $40,001 a $80,000 | $2,150 |
| $80,001 a $749,999 | $1,900 |
| $750,000 o más | $0 |
- Crédito por exención. Si el MAGI menos las exenciones es inferior a $30,000, recibe un crédito de $20 por cada exención.
- Crédito por declaración conjunta. Los matrimonios que declaran en conjunto, cuando cada cónyuge tiene al menos $500 de ingresos que califican y el MAGI es inferior a $750,000, pueden reclamar este crédito en 2025.
- Créditos para jubilados y personas mayores. Ohio ofrece varios créditos pequeños por ingresos de jubilación y para contribuyentes de 65 años o más; se aplican cuando el MAGI menos las exenciones es inferior a $100,000.
¿Ohio tiene impuestos locales sobre la renta?
Sí, y para muchos trabajadores el impuesto local es mayor que el estatal. Ohio tiene dos niveles separados: el impuesto municipal sobre la renta y el impuesto sobre la renta del distrito escolar.
Impuesto sobre la renta de ciudades y villas
La mayoría de las ciudades y villas de Ohio gravan los salarios ganados dentro de sus límites, y muchas también gravan a sus propios residentes que trabajan en otro lugar, a menudo con un crédito por el impuesto pagado a la ciudad donde trabajan. Columbus, por ejemplo, cobra el 2.5% sobre salarios, sueldos, comisiones y ganancias netas de negocios. Las declaraciones municipales se presentan ante la ciudad o ante la agencia de cobro que use la ciudad, no ante el estado.
Impuesto sobre la renta del distrito escolar
Algunos distritos escolares cobran su propio impuesto sobre la renta solo a sus residentes; trabajar en un distrito que cobra el impuesto no lo obliga a pagarlo. En la lista de 2025 del cuadernillo del IT 1040, más de 200 distritos cobran el impuesto con tasas del 0.25% al 2%. Un distrito de base tradicional grava el MAGI menos las exenciones, mientras que un distrito de base de ingreso del trabajo grava solo los salarios y el ingreso por cuenta propia. El impuesto del distrito escolar se declara en el Formulario SD 100.
Use la herramienta The Finder en tax.ohio.gov para buscar por dirección tanto su ciudad como su distrito escolar antes de presentar la declaración.
Ejemplo resuelto: impuesto sobre la renta de Ohio para un residente de Ohio
Un residente soltero de Columbus gana $60,000 de salario, trabaja en Columbus, no tiene otros ingresos y vive en un distrito escolar sin impuesto sobre la renta. Las cifras estatales usan la tabla legal de 2026 y, como la tabla de exenciones de 2026 aún no se ha publicado, la exención de 2025 de $2,150.
- Ingreso tributable no comercial de Ohio: $60,000 menos una exención de $2,150 da $57,850.
- Cantidad que excede de $26,050: $31,800. Por 2.75% da $874.50.
- Impuesto sobre la renta de Ohio en 2026: $332 más $874.50 da $1,206.50 (la tabla de 2025 daría $1,216.50).
- Impuesto municipal de Columbus: el 2.5% de $60,000 da $1,500.
- Total de impuestos estatal y municipal sobre la renta: alrededor de $2,706.50, y la ciudad se lleva la parte mayor.
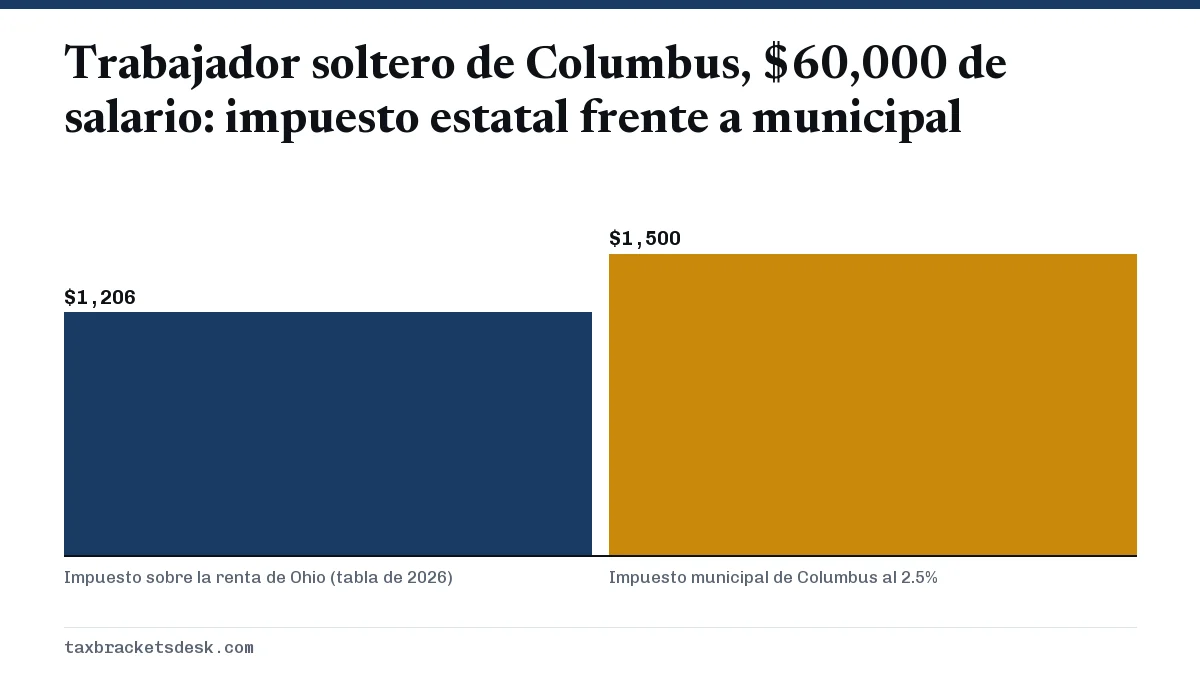
Si la misma persona viviera en un distrito con un impuesto escolar de base tradicional del 1%, sume alrededor de $578 (el 1% de $57,850). Para el impuesto federal sobre este salario, consulte el impuesto sobre un salario de $60,000.
Qué hacer después del cambio de tasa de Ohio en 2026
- Revise la retención de impuestos de Ohio. El Departamento de Impuestos emitió nuevas tablas de retención para empleadores vigentes desde el 1 de agosto de 2026. Compare la retención de Ohio que lleva en el año con el cálculo del ejemplo de arriba y entregue a su empleador un nuevo Formulario IT 4 si hay mucha diferencia.
- Confirme la retención municipal. Si trabaja en una ciudad y vive en otra, pregunte a nómina si retienen para ambas; si no, es posible que deba dinero a la ciudad donde vive, con una declaración en la primavera.
- Busque el número de su distrito escolar. Anótelo en el IT 1040 aunque su distrito no cobre el impuesto.
- Planifique los pagos trimestrales. Ohio espera pagos estimados cuando el impuesto, después de la retención y los créditos, supera los $500; nuestra guía de impuestos estimados cubre la parte federal.
Preguntas frecuentes
¿Ohio ya es un estado con impuesto de tasa fija?
Sí, desde 2026. Ohio grava el ingreso tributable no comercial de más de $26,050 a una sola tasa, el 2.75%, y el ingreso por debajo de esa cantidad al 0%.
¿Cuánto es el impuesto estatal de Ohio sobre $50,000?
Para un soltero con $50,000 de MAGI y una exención de $2,150 (la cantidad de 2025), el ingreso tributable es de $47,850. Con la tabla de 2026, el impuesto es de $332 más el 2.75% de $21,800, es decir, $931.50, antes del impuesto municipal o del distrito escolar.
¿Pago el impuesto municipal de Ohio donde trabajo o donde vivo?
Normalmente donde trabaja, mediante la retención de su empleador. Muchas ciudades de residencia también gravan a sus residentes y dan un crédito total o parcial por el impuesto pagado a la ciudad donde trabajan, así que quizá deba la diferencia a la ciudad donde vive.
¿Ohio cobra impuestos sobre el Seguro Social?
No. Ohio deduce los beneficios del Seguro Social incluidos en el AGI federal en el anexo de ajustes de Ohio (Ohio Schedule of Adjustments), así que no están sujetos al impuesto sobre la renta de Ohio.
¿Cuál es la tasa del impuesto de Ohio sobre el ingreso comercial?
Después de la deducción por ingreso comercial de hasta $250,000, el ingreso comercial tributable restante paga una tasa fija del 3%, aparte de la tabla de ingresos no comerciales.
Fuentes
- Ohio Department of Taxation, Annual tax rates tax.ohio.gov
- Ohio Department of Taxation, 2025 IT 1040 and SD 100 instructions dam.assets.ohio.gov
- Ohio Revised Code 5747.02, tax rates (as amended September 30, 2025) codes.ohio.gov
- Ohio Department of Taxation, Employer withholding tables effective August 1, 2026 dam.assets.ohio.gov
- City of Columbus Income Tax Division, General income tax information columbus.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos estimados: quién paga, fechas y cuánto
Por lo general, debe pagar impuestos estimados para 2026 si espera deber al menos $1,000 después de la retención y los créditos r…