
简短回答
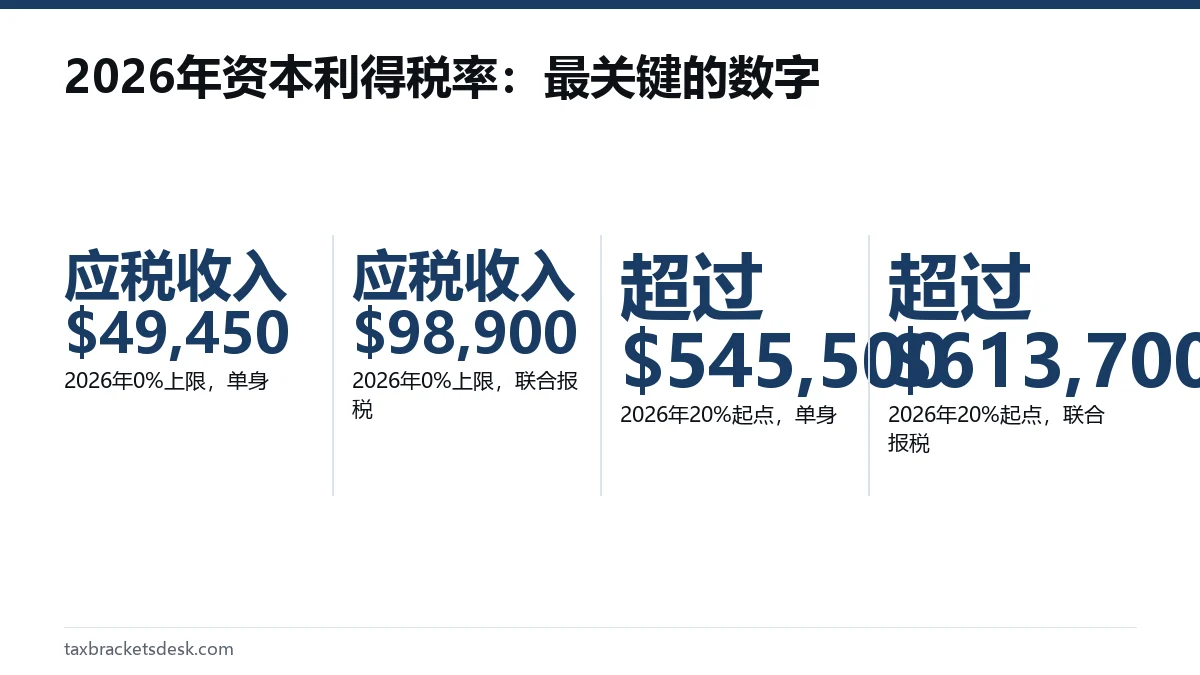
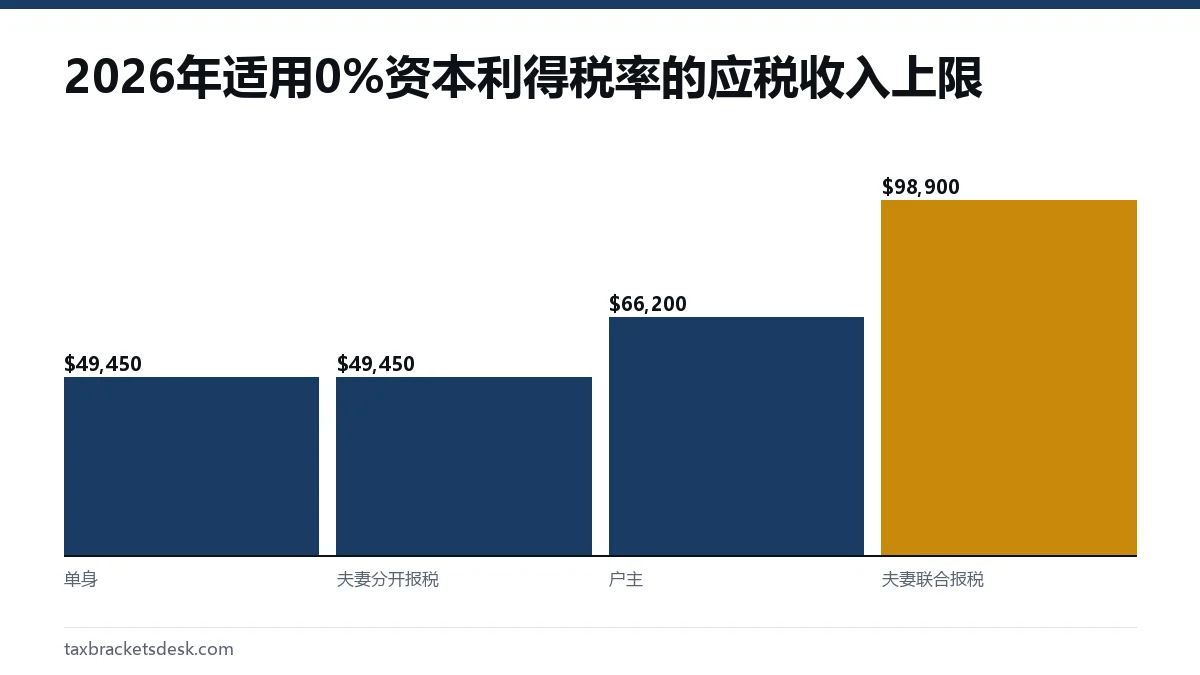
2026年资本利得税率是这样的:单身报税者应税收入不超过$49,450的长期利得适用0%(联合报税$98,900,户主$66,200),单身在$545,500以内(联合报税$613,700以内)适用15%,超过该数额适用20%(税收程序2025-32,Rev. Proc. 2025-32)。这些门槛适用于2026纳税年度的报税表,也就是在2027年报税季提交的那一份。
- 012026年0%上限,单身
- 应税收入$49,450
- 022026年0%上限,联合报税
- 应税收入$98,900
- 032026年20%起点,单身
- 超过$545,500
- 042026年20%起点,联合报税
- 超过$613,700
- 052026年数字的来源
- 税收程序2025-32,2025年10月9日发布
- 062027年门槛
- 尚未公布;预计2026年10月或11月
2026年资本利得税率是多少?
2026年资本利得税率表有三档长期税率:0%、15%和20%。适用哪一档取决于您的报税身份和应税收入总额,而不是只看利得的大小。这些美元门槛由美国国税局(IRS)在税收程序2025-32(Rev. Proc. 2025-32)中确定,该文件是2025年10月9日公布的2026纳税年度通货膨胀调整通知。
这些税率只适用于长期利得,也就是持有超过一年的资产,以及合格股息。持有一年或不到一年的资产所产生的利得,改按10%到37%的普通税率计税(IRS税务专题409)。持有期背后的规则请见长期资本利得税页面;本页是数字对照表。
2026年各报税身份的资本利得税级
下表列出2026纳税年度每一档长期税率对应的应税收入区间。应税收入是扣除标准扣除额或分项扣除之后的收入,所以它低于您的薪资或总收入。
| 报税身份 | 0%税率适用至 | 15%税率适用至 | 20%税率适用于超过 |
|---|---|---|---|
| 单身 | $49,450 | $545,500 | $545,500 |
| 夫妻联合报税或符合资格的丧偶者 | $98,900 | $613,700 | $613,700 |
| 户主 | $66,200 | $579,600 | $579,600 |
| 夫妻分开报税 | $49,450 | $306,850 | $306,850 |
请注意,夫妻分开报税的15%区间到$306,850为止,大约是联合报税数字的一半,而0%区间与单身的门槛相同。因此,分开报税的夫妻如果有大额利得,会比联合报税更早进入20%税率。
门槛与2025年相比变了多少?
由于美国国税局每年按通货膨胀调整这些门槛,2026年的每一个门槛都高于2025年的数字。单身报税者的0%上限提高了$1,100,联合报税的上限提高了$2,200。
| 门槛 | 2025纳税年度 | 2026纳税年度 | 变化 |
|---|---|---|---|
| 0%上限,单身 | $48,350 | $49,450 | +$1,100 |
| 0%上限,夫妻联合报税 | $96,700 | $98,900 | +$2,200 |
| 0%上限,户主 | $64,750 | $66,200 | +$1,450 |
| 15%上限,单身 | $533,400 | $545,500 | +$12,100 |
| 15%上限,夫妻联合报税 | $600,050 | $613,700 | +$13,650 |
| 15%上限,户主 | $566,700 | $579,600 | +$12,900 |
2025年那一栏只适用于2025日历年度内完成的出售,您在2026年提交的报税表上申报这些交易。2026年1月1日至12月31日之间的出售使用2026年那一栏。2025年的数字来自IRS税务专题409;2026年的数字来自税收程序2025-32。
资本利得如何叠加在普通收入之上?
资本利得被放在您的普通应税收入之上,只有落入某一档区间的那部分利得才按该档的税率计税。工资、利息、IRA提款和短期利得先把这个叠层填满,长期利得和合格股息则位于它们之上。
示例:跨过0%分界线的利得
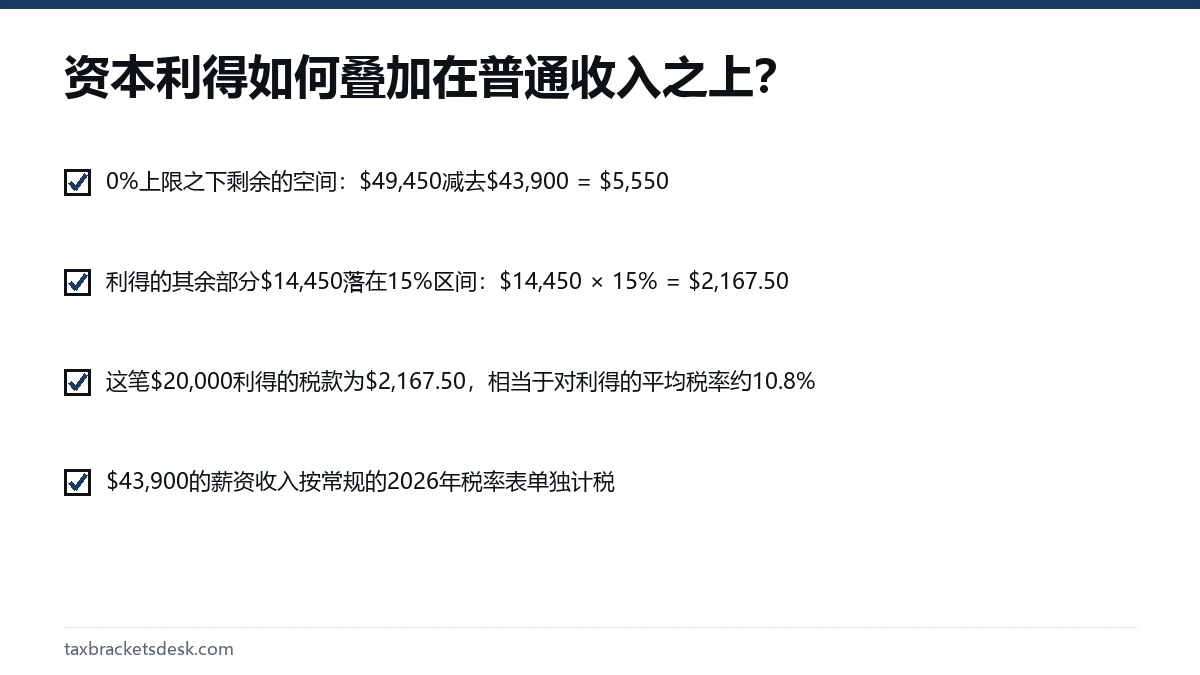
一位单身报税者薪资为$60,000,申报2026年的标准扣除额$16,100,剩下$43,900的普通应税收入。她卖出持有四年的股票,获得$20,000的长期利得,使应税收入达到$63,900。
- 0%上限之下剩余的空间:$49,450减去$43,900 = $5,550。这一部分利得按0%计税。
- 利得的其余部分$14,450落在15%区间:$14,450 × 15% = $2,167.50。
- 这笔$20,000利得的税款为$2,167.50,相当于对利得的平均税率约10.8%。
- $43,900的薪资收入按常规的2026年税率表单独计税。
示例:什么时候适用20%税率
一位单身报税者有$500,000的普通应税收入和$100,000的长期利得,应税收入合计$600,000。利得中的前$45,500(从$500,000到$545,500)按15%计税,即$6,825。其余的$54,500按20%计税,即$10,900,合计$17,725。
在这样的收入水平上,3.8%的净投资收入税也会适用,因为修正后调整总收入远高于单身$200,000的门槛。对一笔$100,000的利得来说,这相当于再加$3,800,使长期利得的联邦最高税率在实际中达到23.8%。
2026年哪些收入可以享受0%的资本利得税率?
在计入您的其他应税收入之后,任何仍能容纳在上限之下的长期利得都适用0%:单身$49,450,联合报税$98,900,户主$66,200。由于标准扣除额是先扣掉的,总收入可以明显高于这些数字。
例如,一对夫妻如果收入全部来自长期利得和合格股息,2026年最多可以收到$131,100而无需为此缴纳联邦所得税:$98,900的应税收入,加上联合报税的$32,2002026年标准扣除额。单身报税者对应的数字是$65,550($49,450加$16,100)。
股息和赠与适用相同的税率吗?
合格股息使用完全相同的0%、15%和20%门槛,并共用同一个叠层,因此股息和长期利得合在一起决定每一档区间还剩下多少空间。合格股息税率页面说明哪些股息符合条件。
把已增值的股票赠与税级较低的家庭成员,会把未来的利得转到他们的报税表上,在那里这笔利得可能落在他们的0%上限之下。2026年对每位受赠人超过$19,000的赠与需要提交赠与税申报表,详见赠与税免税额页面;而把投资赠与子女,可能会被儿童税(kiddie tax)规则管住。
2027年的资本利得税级公布了吗?
还没有。截至2026年10月20日,美国国税局尚未公布2027年的资本利得门槛。它们通常在10月下旬或11月通过一份税收程序公布;2026年的数字是在2025年10月9日发布的。
0%、15%和20%这几档税率本身写在税法里,预计不会改变;只有美元门槛会随通货膨胀变动。公布日期可以在2027年税率表何时公布页面跟踪;亏损、卖房和申报方面的内容请见资本利得税指南。
常见问题
2026年资本利得税是15%还是20%?
大多数投资者缴15%。2026年,只有单身报税者应税收入超过$545,500、联合报税超过$613,700、户主超过$579,600时,才开始适用20%的税率。
资本利得会把人推进更高的税级吗?
长期利得不会提高您工资适用的税率,因为它们叠加在普通收入之上,并按自己的税率计税。不过,它们可能把利得本身的一部分从0%推到15%,或者从15%推到20%。
2026年$50,000的资本利得要交多少税?
这取决于您的其他应税收入。一位没有其他收入的单身报税者,前$49,450按0%计税,最后的$550按15%计税,即$82.50。一位有$80,000其他应税收入的单身报税者按15%计税,即$7,500。
资本利得税率是按总收入还是应税收入确定的?
按应税收入。门槛是在扣除标准扣除额或分项扣除之后衡量的,而利得本身也计入这个总额。
《大而美法案》(One Big Beautiful Bill)改变资本利得税率了吗?
没有。0%、15%和20%的长期税率没有变化。2026年的门槛上调,只是因为税收程序2025-32中的常规通货膨胀调整。
2027年资本利得税税率是多少?
按现行法律,2027年的税率仍为0%、15%和20%;只有收入门槛会变,而截至2026年10月20日国税局尚未公布。在公布之前,2026年的门槛(单身$49,450和$545,500,联合报税$98,900和$613,700)是最新的官方数字。
来源
- Rev. Proc. 2025-32 (tax year 2026 inflation adjustments) irs.gov
- Tax Topic 409, Capital gains and losses irs.gov
- IRS releases tax inflation adjustments for tax year 2026 irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 资本利得税:税率、规则和计算示例
资本利得税是对出售股票、基金、加密货币或房地产等资产所得利润征收的联邦税。2026年,持有超过一年的资产,其利得按应税收入的高低适用0%、15%或20%的税率;持有一年或不足一年的资产,其利得按10%到37%的普通税率计税(国税局税务主题409;税收程序20…
长期资本利得税:税率和计算方法
长期资本利得税是联邦对持有超过一年的资产所得利润征收的较低税款:按应税收入分为0%、15%或20%,其中部分房地产、收藏品和小企业股票另有25%和28%的特别最高税率(美国国税局(IRS)税务专题409)。持有期从购入的次日算起,一直数到出售当天。
2026年合格股息税率与普通股息对比
2026年合格股息税率为0%、15%或20%,与长期资本利得适用的税率相同。单身报税者应税收入前$49,450之内的合格股息按0%计税,联合报税者为前$98,900。普通股息(不合格股息)则按10%到37%的常规税级税率计税。
2026年净投资收入税:3.8% NIIT税率和门槛
2026年净投资收入税(NIIT)税率为3.8%,计税基数取两个数中较小的一个:您的净投资收入,或者您的修正后调整总收入超过$200,000(单身或户主)、$250,000(夫妻联合报税)、$125,000(夫妻分开报税)的部分。这些门槛由法律固定,不随通货…
2026年赠与税免税额:每人$19,000详解
2026年赠与税免税额为每位受赠人$19,000,与2025年的年度赠与免税额相同。您可以给任意多的人每人这个数额,都不必提交赠与税申报表;选择分摊赠与(gift splitting)的夫妻,每位受赠人可以给$38,000。更大额的赠与需要提交709表,但很…