
简短回答
长期资本利得税是联邦对持有超过一年的资产所得利润征收的较低税款:按应税收入分为0%、15%或20%,其中部分房地产、收藏品和小企业股票另有25%和28%的特别最高税率(美国国税局(IRS)税务专题409)。持有期从购入的次日算起,一直数到出售当天。
- 01需要的持有期
- 超过一年
- 02计算方法
- 从购入次日数到出售日
- 03标准长期税率
- 0%、15%或20%
- 04收藏品和第1202条股票
- 最高28%
- 05未收回的第1250条利得
- 最高25%
- 06继承得来的财产
- 一律视为长期
什么是长期资本利得税?
长期资本利得税是对出售持有超过一年的资本资产所得利润征收的税。这笔利得不按您的普通所得税税率计税,而是适用0%、15%或20%的税率,具体取决于您的应税收入和报税身份(IRS税务专题409)。
较低的税率正是持有期之所以重要的全部原因。一位处于24%税级的单身报税者,如果持有13个月后卖出,通常对利得缴15%;同一笔交易如果只持有11个月就卖出,就要按24%计税。本页说明这个时间怎么算、利得怎么衡量、税率怎么套用。完整的美元门槛请见2026年资本利得税率页面。
资产要持有多久才算长期资本利得?
您必须持有该资产超过一年。国税局的持有期从您取得资产的次日开始数,一直数到并包括您卖出的那一天(IRS税务专题409)。刚好持有一年还不够。
| 买入(交易日) | 卖出 | 结果 |
|---|---|---|
| 2025年6月3日 | 2026年6月3日 | 短期:刚好一年 |
| 2025年6月3日 | 2026年6月4日 | 长期:超过一年 |
| 2025年2月28日 | 2026年3月1日 | 长期 |
| 继承,任何日期 | 任何日期 | 无论持有多久都算长期 |
买入和卖出股票、基金时,都要用交易日(trade date),而不是交收日(settlement date)。您的1099-B表会列出每一批(lot)的取得日期和卖出日期,券商还会把这些批次分成短期和长期两部分。
持有期的例外情形
- 继承得来的财产即使在收到几天后就卖出,也视为长期(IRS第550号刊物)。
- 赠与一般沿用赠与人的持有期,因此父母持有了五年的股票,从第一天起对您来说就是长期的。
- 股息再投资买入的新股份有自己的购入日期,所以您持有多年的基金里,可能仍有一些短期批次。
长期资本利得怎么算?
您的利得等于实现金额减去调整后成本基础。实现金额是售价减去佣金等出售成本。成本基础通常是您支付的价款加上购入费用,再按股息再投资、资本返还派发等项目进行调整。
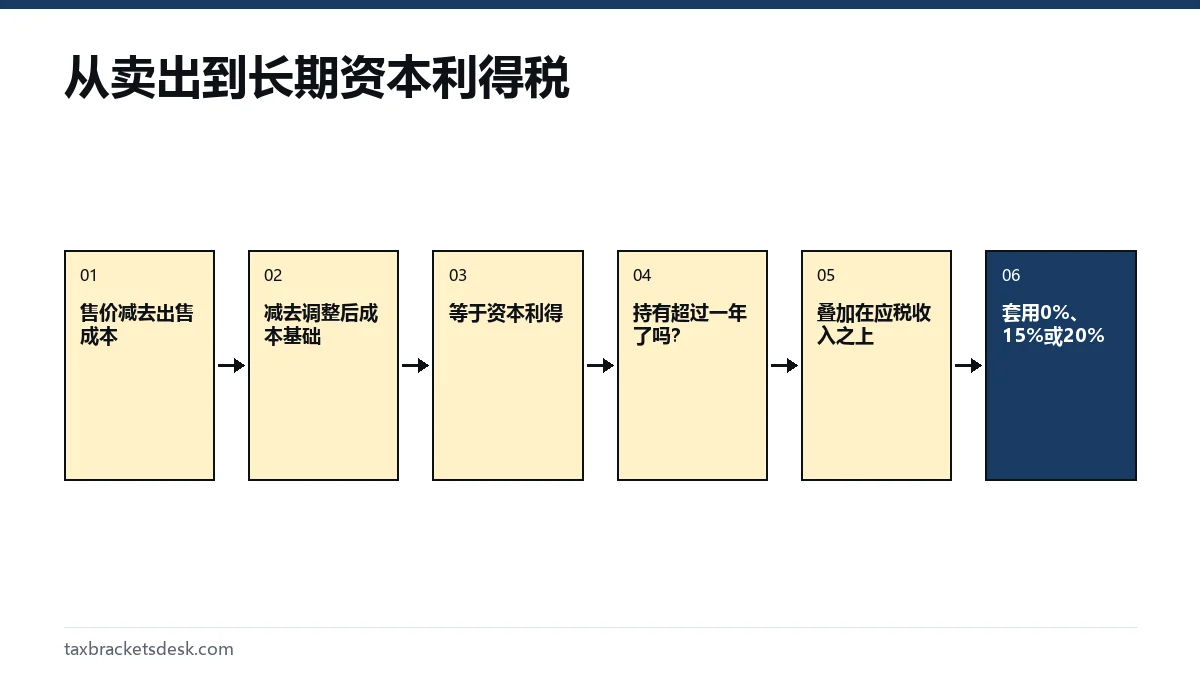
计算示例
- 买入:以每股$40买入100股,另付$5手续费,成本基础为$4,005。
- 卖出:以每股$100卖出100股,减去$5手续费,实现金额为$9,995。
- 利得:$9,995减去$4,005 = $5,990。
- 持有期:2023年4月7日买入,2026年5月12日卖出,因此这笔利得属于长期。
- 税率:根据应税收入总额,从卖出当年的长期资本利得税级表中查得。
长期利得和长期亏损先相互轧抵,然后在附表D(1040表)上与短期结果合并。只有净长期利得超过净短期亏损的那部分,才享受优惠税率。
长期资本利得税级:税率怎么套用
税率是分层套用的。普通收入填在您应税收入的底层,长期利得位于其上。利得的每一部分按它所落入区间的税率计税,这也是为什么一笔交易可能一部分按0%、一部分按15%计税。
| 报税身份 | 0% | 15% | 20% |
|---|---|---|---|
| 单身 | $0至$49,450 | $49,451至$545,500 | 超过$545,500 |
| 夫妻联合报税 | $0至$98,900 | $98,901至$613,700 | 超过$613,700 |
| 户主 | $0至$66,200 | $66,201至$579,600 | 超过$579,600 |
报税软件用1040表填表说明里的《合格股息和资本利得税工作表》(Qualified Dividends and Capital Gain Tax Worksheet)来完成这种分层计算。如果您有28%或25%的利得,就要改用更长的附表D税款工作表(Schedule D Tax Worksheet)。
0%的长期资本利得税率是真的吗?
是真的。任何能容纳在0%上限之下的长期利得,联邦所得税都是零,这在退休人士和暂时没有工作的人当中很常见。2026年,夫妻联合报税的上限是应税收入$98,900。
示例:一对退休夫妻在扣除各项扣除额后,来自退休金和IRA提款的应税收入为$50,000。他们卖出持有十年的基金,获得$40,000的长期利得。应税收入合计$90,000,低于$98,900,因此这$40,000的利得全部按0%计税。
25%和28%这两个特别税率什么时候适用?
有两类长期利得有自己的最高税率,规定在IRS税务专题409中。它们是上限:如果您的普通税级更低,就按更低的税率计税。
- 最高28%:收藏品的利得,例如艺术品、古董、邮票、钱币和贵金属,以及第1202条合格小企业股票利得中需要缴税的部分。
- 最高25%:未收回的第1250条利得,也就是出租房屋等可折旧房地产的利得中,对应您已申报或本可申报的折旧的那一部分。
示例:您卖出持有八年的出租房产,获得$90,000的利得,期间申报过$30,000的折旧。利得中最多$30,000属于未收回的第1250条利得,税率不超过25%,其余$60,000按正常的0%、15%或20%区间计税。
如何安排出售日期
出售日期同时决定持有期和纳税年度。差几天或几周,就可能改变整笔利得适用的税率。
- 卖出之前,先在券商账户里查看每一批的取得日期;同一只基金的不同批次日期可能不同。
- 如果某一批离满一年只差几周,请把等待能省下的税款与继续持有的市场风险作比较。
- 如果您预计明年收入较低,例如退休的第一年,把出售安排在1月2日而不是12月31日,就能把利得挪到收入较低的那一年。
- 把利得与同一年的亏损搭配起来,以减少净利得;亏损的规则和$3,000的限额见资本利得税指南。
- 如果利得金额很大,请安排预估税;报税时将欠税$1,000或以上的,国税局一般都要求缴纳预估税(IRS第505号刊物)。
持有一年或不到一年的出售,按短期资本利得税页面说明的普通税率规则处理。合格股息与长期利得共用同一套税级,合格股息税率页面对此有说明。
常见问题
长期资本利得要持有多久?
超过一年。从买入资产的次日开始数,一直数到卖出那一天;刚好在一年后卖出仍然算短期。
长期资本利得税是15%吗?
对大多数投资者来说是的。15%这一档覆盖2026年应税收入$49,451至$545,500的单身报税者,以及$98,901至$613,700的联合报税者。收入较低的可以是0%,最高的则为20%。
长期资本利得会计入我的税级吗?
它们计入应税收入,并填在叠层的上部,但按自己的0%、15%或20%税率计税。它们不会提高您工资适用的税率。
卖房子算长期资本利得吗?
如果您持有超过一年,任何应税利得都属于长期。许多房主因为自住房$250,000或$500,000的免税额而无需缴税。
卖掉股票再买另一只股票,要缴长期资本利得税吗?
要。在应税账户中卖出就是一次应税事件,即使您马上把所得款项重新投资也一样。新买入的股票会开始一个新的持有期。
来源
- Tax Topic 409, Capital gains and losses irs.gov
- Rev. Proc. 2025-32 (tax year 2026 inflation adjustments) irs.gov
- Publication 550, Investment Income and Expenses irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Publication 915, Social Security and Equivalent Railroad Retirement Benefits irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 资本利得税:税率、规则和计算示例
资本利得税是对出售股票、基金、加密货币或房地产等资产所得利润征收的联邦税。2026年,持有超过一年的资产,其利得按应税收入的高低适用0%、15%或20%的税率;持有一年或不足一年的资产,其利得按10%到37%的普通税率计税(国税局税务主题409;税收程序20…
1099-DA表:加密货币经纪商申报什么
1099-DA表是加密货币经纪商就数字资产的出售和交换寄出的信息申报表。2025年出售的表只列总收入。2026年的出售(表格2027年2月到期),经纪商还必须申报成本基础,但只限受管资产:即2025年以后在托管账户中取得、并一直存放在该账户直到出售的资产。其…
短期资本利得税:按普通收入税率计税
短期资本利得税针对持有一年或不到一年的资产所得利润,这笔利得作为普通收入,按您2026年的常规税率10%、12%、22%、24%、32%、35%或37%计税(美国国税局(IRS)税务专题409)。它没有单独的优惠税率,但短期亏损可以先用来抵消这些利得。
2026年资本利得税率:0%、15%、20%收入门槛表
2026年资本利得税率是这样的:单身报税者应税收入不超过$49,450的长期利得适用0%(联合报税$98,900,户主$66,200),单身在$545,500以内(联合报税$613,700以内)适用15%,超过该数额适用20%(税收程序2025-32,Rev…
2026年合格股息税率与普通股息对比
2026年合格股息税率为0%、15%或20%,与长期资本利得适用的税率相同。单身报税者应税收入前$49,450之内的合格股息按0%计税,联合报税者为前$98,900。普通股息(不合格股息)则按10%到37%的常规税级税率计税。
社会安全福利要交税吗:50%和85%规则
社会安全福利要交税吗?只有当您的其他收入加上福利金的一半超过$25,000(单身或户主)或$32,000(夫妻联合报税)时,联邦才对社会安全福利征税。超过这条线以后,最多50%的福利会变成应税收入;超过$34,000或$44,000以后,最高可达85%。任何…