
简短回答
2026年遗产税免税额为每人$15,000,000,高于2025年的$13,990,000,依据是《大而美法案》(One Big Beautiful Bill Act)和税收程序2025-32(Rev. Proc. 2025-32)。在减去各项扣除额和生前应税赠与之后,只有遗产中超过该数额的部分才需缴税,最高税率为40%。一对夫妻利用可携带性(portability),最多可以为$30,000,000的财产免税。
- 01基本免税额,2026年去世
- 每人$15,000,000
- 02基本免税额,2025年去世
- $13,990,000
- 03遗产税最高税率
- 40%
- 042027年免税额
- 随通货膨胀调整;尚未公布(通常在10月或11月)
- 05706表截止日期
- 去世后9个月;用4768表可延期6个月
- 06逾期作出可携带性选择
- 根据税收程序2022-32,最迟可到去世5周年
2026年遗产税免税额是多少?
对于在2026日历年度内去世的人,2026年遗产税免税额为$15,000,000。美国国税局(IRS)把这个数字称为基本免税额(basic exclusion amount):它是您去世时可以传给他人的财产价值,与生前所作的应税赠与合并计算,在这个数额以内无需缴纳任何联邦遗产税(IRS遗产税)。
遗产税是对去世时转移财产这项权利征收的税,按去世者名下全部财产的公平市场价值计算。这包括现金、证券、房地产、由其掌控的人寿保险、企业权益、年金以及某些信托资产。它由遗产在继承人取得各自份额之前缴纳,而不是由继承人在自己的所得税报税表上缴纳。
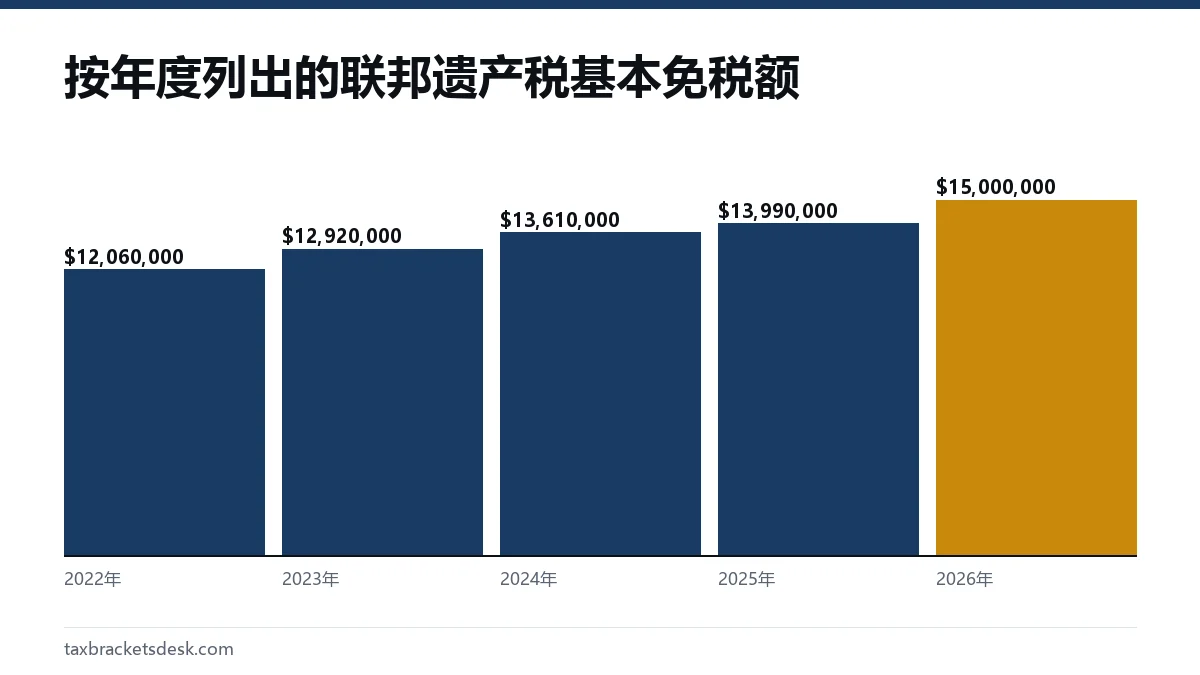
各年度的遗产税免税额:2025、2026和2027年
《大而美法案》第70106条把2026年的基本免税额提高到$15,000,000,并规定从2027年起按通货膨胀调整(税收程序2025-32第2.14节)。2026年的隔代转移税免税额同样是$15,000,000。
| 去世年份 | 基本免税额 | 状态 |
|---|---|---|
| 2023年 | $12,920,000 | 最终数字 |
| 2024年 | $13,610,000 | 最终数字 |
| 2025年 | $13,990,000 | 最终数字 |
| 2026年 | $15,000,000 | 最终数字(由法律确定) |
| 2027年 | 尚未公布 | 随通货膨胀调整;国税局通常在10月或11月公布 |
2027年遗产税免税额将是以$15,000,000为基数、按通货膨胀调整后的数字,国税局会在确定2027年所得税税级的同一份税收程序中公布它。请在2027年税法变化页面跟踪这份文件的发布。在国税局正式公布之前,您看到的任何2027年数字都不要当作依据。
遗产税免税额是按每个人计算的吗?
是的。2026年每个人都有各自$15,000,000的联邦遗产税上限。夫妻并不共用一个免税额,但可以通过可携带性选择(portability election),把先去世一方未用完的免税额转给在世的一方。
可携带性如何运作
已婚人士在2010年之后去世而没有用完自己的免税额时,未用完的那部分叫做已故配偶未使用免税额(DSUE)。即使遗产无需缴税,遗产执行人也可以按时提交706表并作出这项选择,把它转给在世配偶(706表填表说明)。
示例:Tom在2026年去世,留下$6,000,000的遗产,全部由妻子继承。由于配偶之间的扣除不设上限,因此无需缴税,他$15,000,000的免税额一分也没有用到。如果他的遗产执行人选择可携带性,他的妻子日后就可以在自己的免税额之外,再用上Tom的$15,000,000 DSUE额度。
遗产税税率是多少?
联邦遗产税税率表从18%到40%,其中40%的税率适用于超过$1,000,000的应税金额(706表填表说明,表A)。由于免税额是作为抵免额来冲减暂定税款的,因此超过免税额的每一美元应税遗产,实际上都按40%征税。
- 从去世当日按公平市场价值计算的遗产总额开始。
- 减去债务、房贷、丧葬和管理费用、转给在世配偶的财产,以及给合格慈善机构的遗赠。得到的就是应税遗产。
- 加上1976年之后所作的调整后应税赠与,也就是超过年度免税额的生前赠与。
- 算出暂定税款,然后减去$15,000,000基本免税额对应的抵免额(以及任何DSUE额度)。
- 剩下的就是应缴的遗产税。
具体算一下:一位单身人士在2026年去世,应税遗产为$17,500,000,生前没有应税赠与。超过免税额的部分是$2,500,000,因此联邦遗产税为$1,000,000($2,500,000的40%)。而一位遗产总额为$14,000,000、生前没有应税赠与的单身人士,既不用缴税,也不必提交申报表。
哪些人需要提交706表?
对于2026年去世的情形,如果遗产总额加上调整后应税赠与和特定免税额超过$15,000,000,遗产执行人就必须提交706表《美国遗产(及隔代转移)税申报表》(United States Estate (and Generation-Skipping Transfer) Tax Return)。另外,无论遗产规模多大,要选择可携带性也必须提交这份申报表。
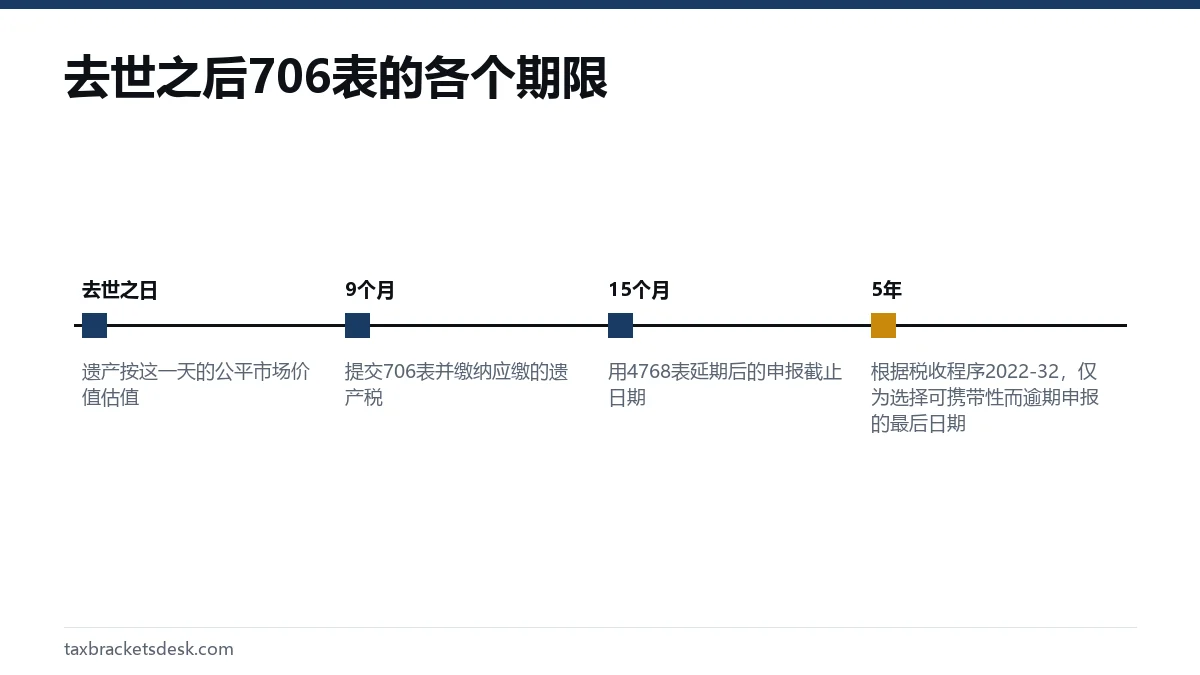
- 截止日期:去世之日后9个月。
- 延期:4768表可自动获得6个月的申报延期。如果遗产还需要更多时间缴税,那是一项单独的申请。
- 看总值,不看净值:这项标准用的是遗产总额,因此债务很多或配偶遗赠很大的遗产,即使无需缴税,也可能仍要提交申报表。
- 生前赠与要计入:在709表上申报过的应税赠与会被加回,这也是赠与税免税额与遗产税免税额相互关联的原因。
遗产税不涵盖的内容
继承人并不会仅仅因为继承了财产就要缴联邦所得税。从遗产中取得的财产视为长期持有,因此日后出售时按资本利得税指南中说明的长期税率计税。遗产在清理期间取得的收入(例如股息)要在1041表上申报,并可能需要缴纳净投资收入税。
有些州征收自己的遗产税或继承税,免税额远低于联邦的$15,000,000。在认定无需缴税之前,请先查询您所在州的税务部门。2025年税法的其他主要变化,请见《大而美法案》带来的税法变化。
常见问题
2026年一对夫妻的遗产税免税额是多少?
2026年每位配偶都有$15,000,000的免税额,因此如果先去世一方的遗产执行人提交706表并选择可携带性,一对夫妻最多可以为$30,000,000的财产免税。不作这项选择,先去世一方未用完的免税额就会作废。
2026年的遗产税免税额被砍掉一半了吗?
没有。2025年7月4日签署的《大而美法案》修改了法律,把2026年的基本免税额定为$15,000,000,高于2025年的$13,990,000,并从2027年起按通货膨胀调整(税收程序2025-32)。
继承人要为继承来的财产缴税吗?
不用缴联邦遗产税,那是由遗产缴纳的。继承人只在继承的资产日后产生收入、或者出售获利时才缴所得税。少数几个州确实会对继承人征收继承税。
2027年的遗产税免税额什么时候公布?
国税局通常在10月或11月公布下一年度的通货膨胀调整数字。2026年的数字于2025年10月9日在税收程序2025-32中公布。在2027年的税收程序发布之前,2027年的免税额都属于尚未公布。
人寿保险计入遗产税上限吗?
如果去世的人拥有该保单或对保单持有各项权利,就要计入。国税局把保险赔付列为遗产总额的一部分,这也是一些家庭把大额保单放在不可撤销信托里的原因。
来源
- Estate Tax irs.gov
- Instructions for Form 706 irs.gov
- Rev. Proc. 2025-32 irs.gov
- IRS releases tax inflation adjustments for tax year 2026 irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 资本利得税:税率、规则和计算示例
资本利得税是对出售股票、基金、加密货币或房地产等资产所得利润征收的联邦税。2026年,持有超过一年的资产,其利得按应税收入的高低适用0%、15%或20%的税率;持有一年或不足一年的资产,其利得按10%到37%的普通税率计税(国税局税务主题409;税收程序20…
2026年净投资收入税:3.8% NIIT税率和门槛
2026年净投资收入税(NIIT)税率为3.8%,计税基数取两个数中较小的一个:您的净投资收入,或者您的修正后调整总收入超过$200,000(单身或户主)、$250,000(夫妻联合报税)、$125,000(夫妻分开报税)的部分。这些门槛由法律固定,不随通货…
2027年税务变化:下一份报税表有哪些新规定
2027年主要的税务变化,都体现在您在那个报税季提交的2026纳税年度报税表上:不分项扣除也能扣除$1,000(联合报税$2,000)的慈善捐款、高收入者的分项扣除削减5.4%、W-2表上新增小费和加班费代码,以及住宅能源抵免取消。2027纳税年度带来$19…
大而美法案税改:个人纳税人的税务变化
大而美法案税改(One Big Beautiful Bill,第119-21号公法,2025年7月4日签署)把七档税率和较高的标准扣除额定为永久性规定,为2025至2028纳税年度新增四项扣除(小费、加班费溢价部分、新车贷款利息,以及$6,000的老年人扣除…