
简短回答
2026年合格股息税率为0%、15%或20%,与长期资本利得适用的税率相同。单身报税者应税收入前$49,450之内的合格股息按0%计税,联合报税者为前$98,900。普通股息(不合格股息)则按10%到37%的常规税级税率计税。
- 01合格股息税率,2026年
- 0%、15%或20%
- 020%税率的上限(应税收入)
- 单身$49,450;联合报税$98,900;户主$66,200
- 0320%税率的起点
- 单身超过$545,500;联合报税$613,700;户主$579,600
- 04持有期,普通股
- 在除息日前后的121天窗口内持有超过60天
- 05在哪里查看
- 1099-DIV表1b栏(合格股息);1a栏(普通股息总额)
合格股息税率是多少?
合格股息税率是美国国税局(IRS)对满足持有期和派发方条件的股息适用的0%、15%或20%优惠税率。它不是一张单独的税率表:根据税务专题404,合格股息叠加在您的普通收入之上,按长期资本利得的税级计税。
合格股息是指来自美国公司或符合条件的外国公司的普通股息,而且您在除息日前后持有的时间足够长。券商报告为股息的其他一切,都像工资一样计税。
合格股息与普通股息:各自怎么计税?
普通股息按您的常规边际税率计税,合格股息则适用资本利得税率。两者的差别可以大到高收入者37%对20%,或者收入不多的退休人士12%对0%。
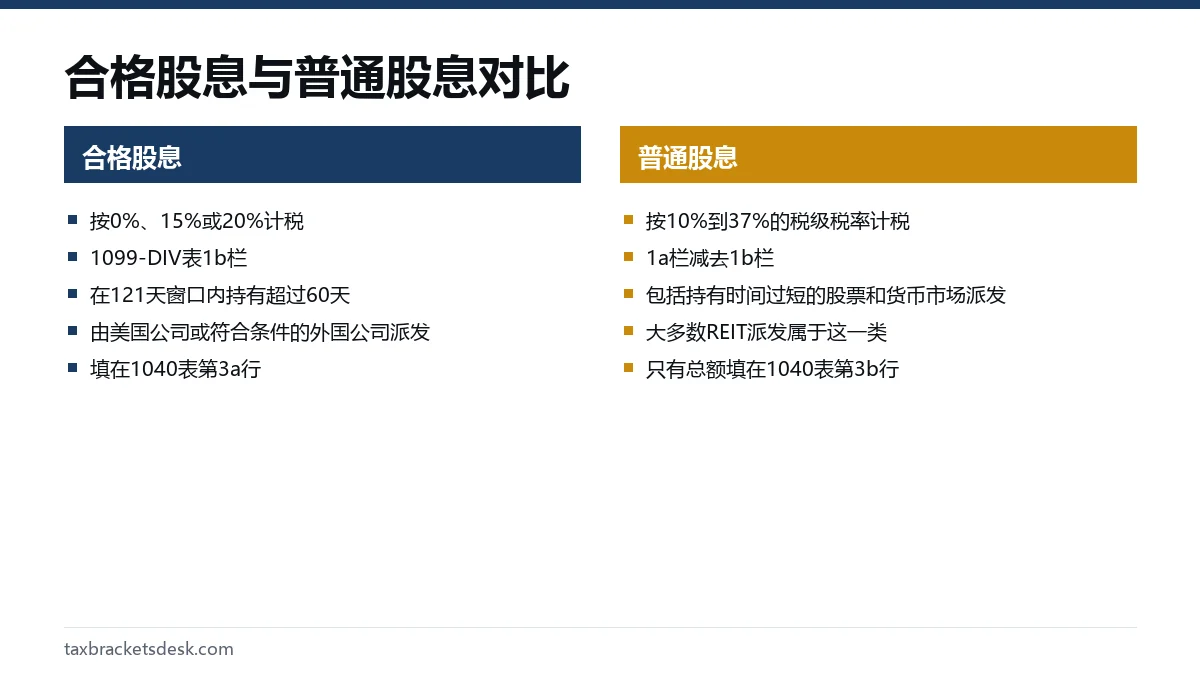
常见的不符合条件的股息包括货币市场基金的派发(其实是利息)、大多数REIT(房地产投资信托)的派发、持有时间太短的股票所派的股息、与卖空相关的支付,以及公司可以扣除的员工持股计划(ESOP)雇主股票股息。共同基金的资本利得派发是另一回事:无论您持有该基金多久,它们一律属于长期资本利得。
2026年各报税身份的股息税率
这些门槛来自税收程序2025-32,适用于2027年提交的报税表。它们衡量的是应税收入总额,而不只是您的股息。
| 报税身份 | 0%适用至 | 15%适用至 | 20%适用于超过 |
|---|---|---|---|
| 单身 | $49,450 | $545,500 | $545,500 |
| 夫妻联合报税 | $98,900 | $613,700 | $613,700 |
| 户主 | $66,200 | $579,600 | $579,600 |
| 夫妻分开报税 | $49,450 | $306,850 | $306,850 |
作为对比,2025年0%的上限是单身$48,350、联合报税$96,700。2027年的门槛尚未公布;国税局通常在10月或11月发布,详见2027年税率表何时公布。
什么样的股息才算合格?60天持有规则
据1099-DIV表填表说明介绍,对于普通股,您必须在从除息日前60天开始的121天期间内持有该股票超过60天。某些优先股的标准是在181天窗口内持有超过90天。
持有期示例
假设某只股票在6月1日除息。121天的窗口是从4月2日到7月31日。如果您在5月20日买入、6月15日卖出,在这个窗口内只持有了26天,那么这笔股息就是普通股息。如果5月20日买入并至少持有到7月20日,它就符合条件。买入当天不算,卖出当天算。
券商在填写1b栏时会尽力套用这项标准,但他们看不到对冲交易或您在其他公司的持仓。如果您在除息日后不久卖出,或持有过对冲性质的期权,请在依赖这份表格之前自己数一数天数。
合格股息在1099-DIV表的哪个位置?
- 1a栏,普通股息总额:所有股息,包括合格的那部分。这个数字填在1040表第3b行。
- 1b栏,合格股息:1a栏中可享受0%、15%或20%的部分。这个数字填在1040表第3a行。
- 2a栏,资本利得派发总额:来自基金的长期利得,在附表D上申报;如果您没有其他利得,也可以直接填在1040表第7行。
- 5栏,第199A条股息:合格REIT股息,通常按普通收入计税,但可以享受合格营业收入扣除。
- 7栏,已缴外国税款:可能可以用来申报外国税收抵免。
- 12栏,免税利息股息:来自市政债券基金;联邦一般不征税。
如果您的应税普通股息超过$1,500,还要在附表B上逐一列出每个派发方。报税软件随后会用1040表填表说明中的《合格股息和资本利得税工作表》来套用较低的税率。
计算示例:$15,000股息要缴多少税?
一位单身报税者2026年的应税收入为$60,000,其中$15,000是合格股息,$45,000是扣除标准扣除额之后的工资。以下数字使用2026年的税率表。
- $45,000的普通收入按常规税率计税:$1,240加上$32,600的12%,即$5,152。
- 把股息叠加在$45,000到$60,000这一段上。其中前$4,450(到$49,450为止)按0%计税。
- 其余的$10,550按15%计税,即$1,582.50。
- 联邦所得税合计:$6,734.50。
如果同样这$15,000是普通股息,那么$60,000普通收入的税款会是$7,912。合格股息的待遇省下了$1,177.50。而对于一对应税收入$90,000、其中含$20,000合格股息的夫妻,每一美元股息都在$98,900这条线以下,全部按0%计税。
要了解卖出股票的利得和股息的叠加方式,可以对照完整的2026年资本利得税率,或从资本利得税指南开始看。
如果1b栏看起来不对该怎么办
- 用上面说的61天标准,把您的交易日期与每个除息日对照一遍。
- 如果券商的分类有误,请向他们索取更正后的1099-DIV表;许多券商到3月都还在出更正表。
- 在第3a行只申报您能够证明属于合格股息的金额,并保留交易确认单。
- 如果您已经报了税,而更正后的表格改变了您的税款,请提交1040-X表。
股息收入较多的子女适用另一套规则:2026年超过$2,700的非劳动所得可能按父母的税率计税。参见儿童税规则。
常见问题
如果我在12%的税级,合格股息按0%计税吗?
通常是的。2026年,0%的税率覆盖落在单身报税者应税收入前$49,450、联合报税者前$98,900之内的合格股息,这大致与12%税级的顶端一致。超过这条线的部分按15%计税。
合格股息计入应税收入吗?
计入。它们属于应税收入,会推高您的总额,但按较低的资本利得税率计税。它们同时也会提高调整后总收入,从而可能影响各项抵免和社会安全福利的征税。
我的1099-DIV表上,1b栏为什么比1a栏小?
1a栏是普通股息总额,1b栏只是其中合格的部分。差额通常来自货币市场股息、REIT或债券基金收入、短期利得派发,或者持有时间不够长的股票所派的股息。
IRA或401(k)里的股息算合格股息吗?
在传统IRA或401(k)内部取得的股息在派发时不征税。提款按普通收入计税,因此合格股息税率对这笔钱不适用。符合条件的Roth账户提款则完全免税。
合格股息税率和资本利得税率一样吗?
一样。合格股息和长期资本利得共用0%、15%和20%的税率以及同样的2026年收入门槛。工作表在判断每一档区间容纳多少金额时,会把两者合在一起计算。
来源
- Topic 404, Dividends irs.gov
- Instructions for Form 1099-DIV irs.gov
- Rev. Proc. 2025-32 (2026 capital gain thresholds) irs.gov
- Topic 409, Capital gains and losses irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 资本利得税:税率、规则和计算示例
资本利得税是对出售股票、基金、加密货币或房地产等资产所得利润征收的联邦税。2026年,持有超过一年的资产,其利得按应税收入的高低适用0%、15%或20%的税率;持有一年或不足一年的资产,其利得按10%到37%的普通税率计税(国税局税务主题409;税收程序20…
2026年资本利得税率:0%、15%、20%收入门槛表
2026年资本利得税率是这样的:单身报税者应税收入不超过$49,450的长期利得适用0%(联合报税$98,900,户主$66,200),单身在$545,500以内(联合报税$613,700以内)适用15%,超过该数额适用20%(税收程序2025-32,Rev…
长期资本利得税:税率和计算方法
长期资本利得税是联邦对持有超过一年的资产所得利润征收的较低税款:按应税收入分为0%、15%或20%,其中部分房地产、收藏品和小企业股票另有25%和28%的特别最高税率(美国国税局(IRS)税务专题409)。持有期从购入的次日算起,一直数到出售当天。
2026年净投资收入税:3.8% NIIT税率和门槛
2026年净投资收入税(NIIT)税率为3.8%,计税基数取两个数中较小的一个:您的净投资收入,或者您的修正后调整总收入超过$200,000(单身或户主)、$250,000(夫妻联合报税)、$125,000(夫妻分开报税)的部分。这些门槛由法律固定,不随通货…
儿童税(kiddie tax)2026:门槛与计算方法
儿童税(kiddie tax)让子女超过$2,700的非劳动所得在2026纳税年度按父母的边际税率计税,而不是按子女较低的税率。它适用于未满18岁的子女,以及23岁以下、劳动所得不超过自身抚养费用一半的学生。税款在8615表上计算,某些情况下父母也可以用88…