
简短回答
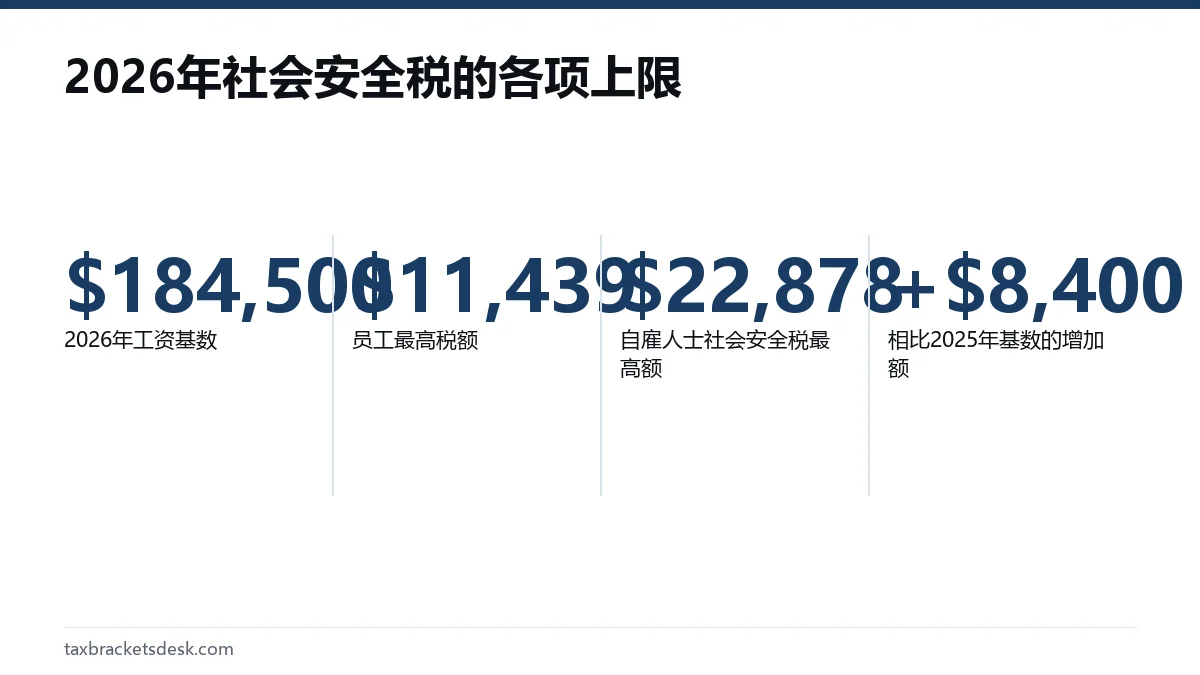
社会安全税是员工工资的6.2%,只征到2026年$184,500的工资基数,因此员工全年最多缴$11,439。雇主配缴同样的6.2%,自雇人士对同一上限内的金额按12.4%缴纳。超过上限的工资不用缴社会安全税,但联邦医疗保险税仍要继续缴。
- 01员工税率
- 工资的6.2%
- 022026年工资基数
- $184,500
- 032025年工资基数
- $176,100
- 042026年员工最高税额
- $11,439
- 052026年自雇人士社会安全税最高额
- $22,878
- 062027年工资基数
- $192,300(2026年10月14日公布)
2026年的社会安全税税率是多少?
据美国国税局(IRS)第751号税务专题,社会安全税的税率是员工工资的6.2%,雇主再缴6.2%,合计12.4%。在您达到年度工资基数之前,各个收入水平适用的税率完全相同。
社会安全税是FICA的一半,另一半是联邦医疗保险税。工资单上它可能被标为Social Security、SS、OASDI或FICA-SS。要了解两部分的全貌,请看我们的FICA税总览。
2026年的社会安全税工资基数是多少?
2026年的社会安全税工资基数是$184,500(国税局第751号税务专题)。工资基数是每年可以征收社会安全税的收入上限,同时也是社会安全局计入未来福利的收入上限,所以社会安全局(SSA)把它称为缴费与福利基数。
| 年度 | 工资基数 | 员工最高税额(6.2%) | 状态 |
|---|---|---|---|
| 2025年 | $176,100 | $10,918.20 | 最终数字(国税局第15号出版物,2025年版) |
| 2026年 | $184,500 | $11,439.00 | 最终数字(国税局第751号税务专题) |
| 2027年 | $192,300 | $11,922.60 | 社会安全局于2026年10月14日公布;适用于2027年支付的工资 |
工资基数大多数年份都会上调,因为它与全国平均工资的增长挂钩。从2025年到2026年,它上调了$8,400;社会安全局已把2027年的基数定为$192,300,又上调了$7,800。2027年社会安全税工资基数页面说明了这个数字是怎么算出来的。
社会安全税最多要缴多少?
2026年一名员工最多要缴的社会安全税是$11,439,即$184,500的6.2%。年收入$184,500的人和年收入$900,000的人,缴的社会安全税分毫不差。
| 缴纳方 | 税率 | 2026年最高税额 |
|---|---|---|
| 员工 | 6.2% | $11,439 |
| 雇主,按每名员工计 | 6.2% | $11,439 |
| 自雇人士 | 12.4% | $22,878 |
这个社会安全税上限只适用于社会安全税部分。1.45%的联邦医疗保险税会继续征收,没有上限,而工资超过$200,000的部分还要加征0.9%的附加税,详见我们的联邦医疗保险税率页面。
高收入者一年中什么时候会触及上限?
当某一份工资让您从同一雇主取得的年初至今社会安全工资超过$184,500时,您就触及了上限。此后6.2%的扣款就不再出现,到手工资会一直增加到次年1月。
以一名年薪$240,000、按半月发放24次、每次$10,000的员工为例。前18份工资各扣$620的社会安全税,对应$180,000的工资。第19份工资只对剩下的$4,500计税,即$279。第20到第24份工资不再扣社会安全税,所以每份都多出$620。年内较早发放的奖金会让这个日期提前。
如果我有两份工作、社会安全税缴多了怎么办?
如果两个或更多雇主在2026年合计预扣的社会安全税超过$11,439,多出的部分会在您的联邦报税表上作为抵免退回。每个雇主都必须就自己支付的工资预扣到$184,500,因为它看不到您的另一份工作,所以有两份高薪工作的人经常多缴。
举例:A工作支付$130,000,预扣$8,060。B工作支付$90,000,预扣$5,580。合计预扣$13,640,比$11,439的最高额多了$2,201。您可以在1040表附表3的多缴社会安全税一行申报这$2,201,它会减少您的税款或增加退税。
申报多缴部分的规则
- 只有当年由一个以上雇主造成的多缴才能享受这项抵免(国税局第608号税务专题)。
- 如果是单个雇主扣多了,应由该雇主退还;如果雇主不退,请提交843表并附上您的W-2表副本。
- 在联合报税表上,夫妻双方分别计算多缴的社会安全税;一方多缴的部分不能与另一方的工资合并计算。
- 报税前请核对每张W-2表的第4栏。该栏就是各雇主已预扣的社会安全税。
在这种情况下,您的雇主拿不回他们缴的6.2%。只有员工多缴的部分可以退回。如果您希望第二份工作的所得税预扣与真实税单相符,W-4预扣指南讲解了针对多份工作的第2步勾选框。
自雇人士的社会安全税上限怎么算?
自雇人士对自雇净收入(净利润的92.35%)按12.4%缴纳社会安全税,上限同样是$184,500。工作取得的工资先占用额度,所以SE附表只对上限之下剩余的额度计税。
举例来说,如果有$150,000的W-2社会安全工资,2026年只有$34,500的自雇收入会按12.4%的税率计税。没有工资的人,净利润约$199,783时触及上限,因为这个金额的92.35%正好是$184,500。自雇税税率页面完整讲解了SE附表的计算过程。
多缴社会安全税会提高福利吗?
在工资基数以内会:社会安全局用您已计税的收入来计算福利,所以纳入范围的收入越高,退休福利一般也越高。超过工资基数的收入既不计税也不计入记录,所以2026年超过$184,500的工资不会增加您的福利记录。
两份工作多缴后退回的税款也不会减少您的记录。收入仍然按工资基数以内的金额计入;退回的只是被重复预扣的税款。
常见问题
2026年收入达到多少就不再缴社会安全税?
2026年,员工从一个雇主取得的工资超过$184,500后就不再缴社会安全税。超出部分的全部工资仍要继续缴联邦医疗保险税。
2025年社会安全税最高是多少?
2025年的工资基数是$176,100,所以员工社会安全税最高为$10,918.20。2026年这个上限提高到$11,439。
单个雇主扣超上限的社会安全税能拿回来吗?
能,但不能通过报税表上的抵免。请要求该雇主退还。如果雇主不予更正,请提交843表并附上您的W-2表副本。
401(k)缴款要扣社会安全税吗?
要。传统401(k)递延会减少计算所得税的工资,但仍算作社会安全工资,所以在您达到工资基数之前,这部分要缴6.2%。
2027年社会安全税工资基数公布了吗?
已经公布。社会安全局于2026年10月14日宣布,2027年的工资基数为$192,300,因此2027年支付的工资,员工最高税额为$11,922.60。
来源
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Topic 608, Excess Social Security and RRTA tax withheld irs.gov
- Publication 15 (2025), Employer's Tax Guide irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Topic 554, Self-employment tax irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 FICA税:2026年社会安全和联邦医疗保险税率
FICA税是2026年从员工工资中扣缴的7.65%工资税:其中6.2%是社会安全税,只对前$184,500工资征收;1.45%是联邦医疗保险(Medicare)税,每一美元工资都要征收;雇主另外配缴同样的7.65%。工资超过$200,000的部分还要缴纳0.…
2027年社会安全税工资基数:$192,300
2027年社会安全税工资基数为$192,300,高于2026年的$184,500。社会安全局(SSA)于2026年10月14日公布这一数字,同时公布了3.6%的生活费调整(COLA)。它适用于2027年1月1日起支付的工资,因此员工和雇主各自缴纳的6.2%社…
Medicare税率2026年:1.45%,工资无上限
2026年的联邦医疗保险(Medicare)税率是员工全部工资的1.45%,雇主再配缴1.45%,合计2.9%。自雇人士要自己承担全部2.9%。与社会安全税不同,联邦医疗保险税没有工资上限,而且工资超过$200,000的部分还要加征0.9%的额外联邦医疗保险…
自雇税税率15.3%:怎么算、一半怎么扣
自雇税是对自雇净收入的92.35%征收的15.3%税款(12.4%社会安全税加2.9%联邦医疗保险税),自雇净收入达到$400就要缴纳(美国国税局(IRS)第554号税务专题)。2026年,12.4%的部分在$184,500处停止征收,而税额的一半在计算调整…
W-4预扣税:2026年W-4表格怎么填
W-4预扣税是雇主根据您提交的W-4表,从每张工资单中扣下的联邦所得税。2026年W-4表共有五个步骤:只有第1步(个人信息)和第5步(签名)是必填的。第2步到第4步用于针对第二份工作、子女、其他收入和扣除额进行调整,其中包括2026年工作表中为小费、加班费…