
Impuesto sobre el ingreso neto de inversión 2026: quién debe el 3.8% (NIIT), los umbrales y cómo se calcula
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Para 2026, el impuesto sobre el ingreso neto de inversión (NIIT) es del 3.8% sobre la menor de dos cifras: su ingreso neto de inversión o la cantidad en que su ingreso bruto ajustado modificado supera $200,000 (soltero o cabeza de familia), $250,000 (casado que presenta una declaración conjunta) o $125,000 (casado que presenta por separado). Los umbrales están fijados por ley y no se ajustan por inflación, así que son los mismos de cada año desde 2013. Se calcula en el Formulario 8960.
- 01Tasa del NIIT
- 3.8%
- 02Umbral de MAGI, soltero o cabeza de familia
- $200,000
- 03Umbral de MAGI, casado que presenta una declaración conjunta o cónyuge sobreviviente calificado
- $250,000
- 04Umbral de MAGI, casado que presenta por separado
- $125,000
- 05Umbral para patrimonios sucesorios y fideicomisos, 2026
- $16,000 de AGI (inicio del tramo más alto de los fideicomisos)
- 06Formulario que se usa
- Formulario 8960, Net Investment Income Tax
¿Qué es el impuesto sobre el ingreso neto de inversión?
El impuesto sobre el ingreso neto de inversión es un recargo del 3.8% que se aplica a personas, patrimonios sucesorios y fideicomisos que tienen ingresos de inversión e ingresos por encima de un umbral fijo. Se cobra además del impuesto sobre la renta normal y además de las tasas de ganancias de capital a largo plazo del 0%, 15% o 20%, según la página del IRS sobre el NIIT.
El ingreso neto de inversión son los intereses, los dividendos, las ganancias de capital, los alquileres, las regalías, las anualidades no calificadas y los ingresos de negocios pasivos, menos los gastos atribuibles a esos ingresos. El impuesto solo alcanza la parte de esos ingresos que queda por encima de su umbral, así que muchos inversionistas con carteras grandes pero ingresos totales moderados nunca lo pagan.
¿Cuáles son los umbrales del NIIT en 2026?
Para las declaraciones de 2026 presentadas en 2027, los umbrales del NIIT son $200,000 de ingreso bruto ajustado modificado (MAGI) para solteros y cabezas de familia, $250,000 para quienes presentan una declaración conjunta y para los cónyuges sobrevivientes calificados, y $125,000 para los casados que presentan por separado. Son los mismos montos en dólares que se aplican desde que empezó el impuesto en 2013.
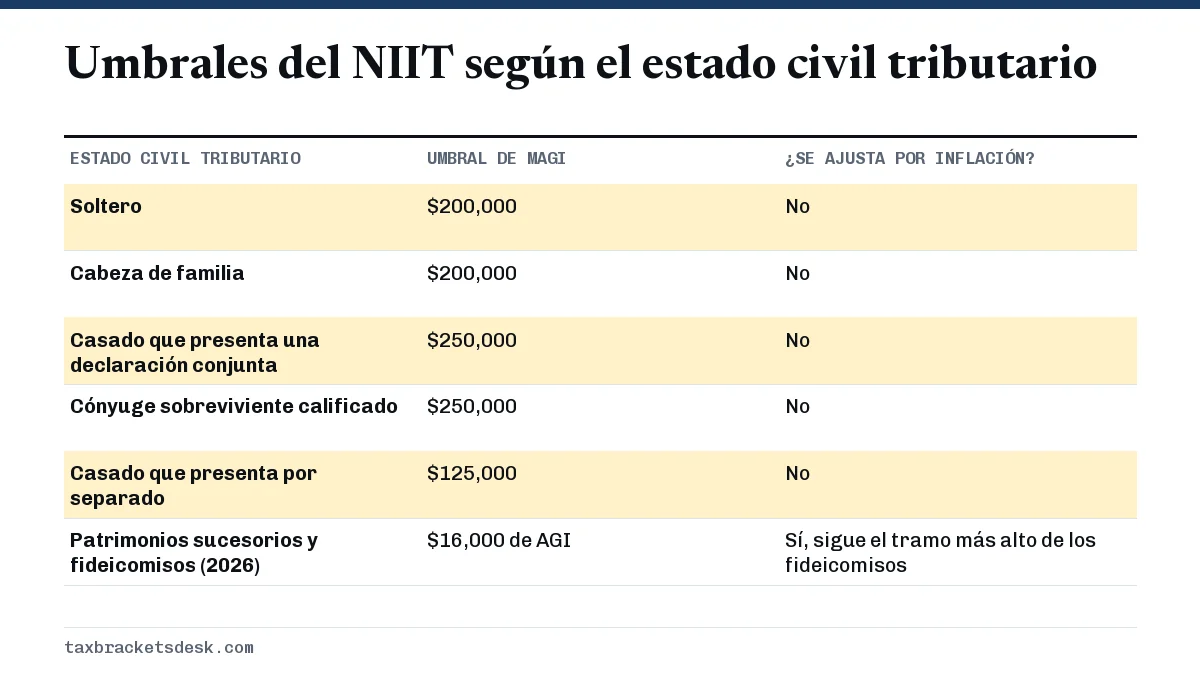
Como el umbral del impuesto sobre el ingreso neto de inversión no se ajusta, alcanza a más hogares cada año a medida que suben los salarios y el valor de los bienes, mientras que los límites normales de las tasas de ganancias de capital de 2026 suben con la inflación. Las mismas tres cifras en dólares las usa el Impuesto Adicional de Medicare del 0.9% sobre los salarios, que es un impuesto distinto que se declara en otro formulario (el Formulario 8959).
¿Qué cuenta como MAGI para el NIIT?
Para la mayoría de las personas, el MAGI para este fin es simplemente el ingreso bruto ajustado del Formulario 1040. Si vive en el extranjero y excluye ingresos del trabajo obtenidos en el extranjero, vuelve a sumar ese monto excluido, según las instrucciones del Formulario 8960.
¿Qué ingresos están sujetos al impuesto del 3.8 por ciento?
| Incluido en el NII | No incluido en el NII |
|---|---|
| Intereses tributables | Sueldos y salarios |
| Dividendos ordinarios y calificados | Ingresos del trabajo por cuenta propia sujetos al impuesto sobre el trabajo por cuenta propia |
| Ganancias de capital de acciones, fondos, criptomonedas y segundas viviendas | Beneficios del Seguro Social |
| Ingresos por alquileres y regalías | Distribuciones de planes 401(k), IRA y pensiones |
| Pagos de anualidades no calificadas | Intereses exentos de bonos municipales |
| Ingresos de negocios pasivos (K-1) | Ganancia por la venta de la vivienda cubierta por la exclusión |
Dos conceptos de la columna derecha siguen importando. Los retiros de planes de jubilación no son ingresos de inversión, pero un retiro grande de un 401(k) sube su MAGI y puede hacer que otros ingresos de inversión pasen del límite. Del mismo modo, la ganancia sobre la vivienda principal por encima de la exclusión de $250,000 o $500,000 que se describe en la página de ganancias de capital por venta de casa es ingreso neto de inversión.
Los dividendos se incluyen tanto si reciben la tasa de impuesto sobre dividendos calificados, más baja, como si no. Por eso un inversionista de ingresos altos puede pagar el 20% más el 3.8%, es decir, el 23.8%, sobre los dividendos calificados y las ganancias a largo plazo.
¿Cómo se calcula el NIIT en el Formulario 8960?
El Formulario 8960 compara dos cifras y grava la menor al 3.8%. Las personas completan las Partes I y II y las líneas 13 a 17 de la Parte III; los patrimonios sucesorios y los fideicomisos usan en cambio las líneas 18a a 21.
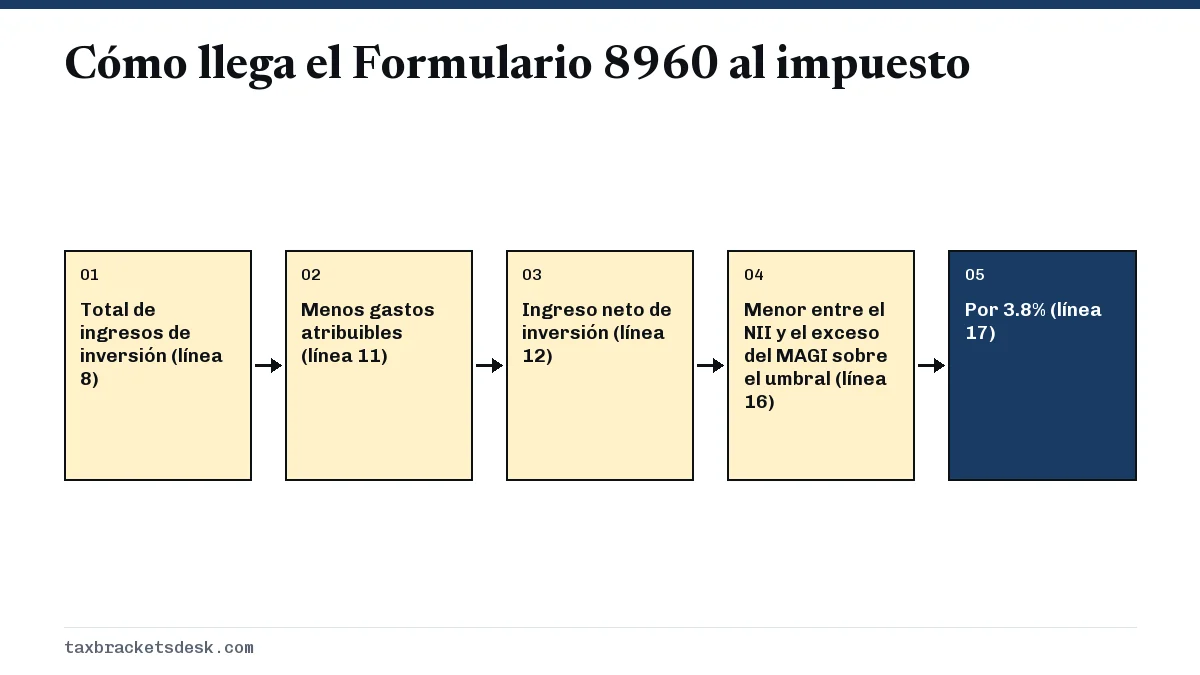
- Líneas 1 a 8: sume los intereses tributables, los dividendos ordinarios, las anualidades, los ingresos de alquiler y pasivos (línea 4a) y las ganancias netas (línea 5a). La línea 8 es el total de ingresos de inversión.
- Líneas 9a a 11: reste los gastos atribuibles, como los intereses de inversión, la parte del impuesto estatal y local sobre la renta que corresponde a los ingresos de inversión y otros gastos de inversión.
- Línea 12: ingreso neto de inversión (no menor que cero).
- Líneas 13 y 14: anote el MAGI y su umbral ($200,000, $250,000 o $125,000).
- Líneas 15 y 16: reste el umbral del MAGI y luego tome la menor de ese resultado o la línea 12.
- Línea 17: multiplique por 3.8%. Este monto pasa al Anexo 2, Additional Taxes (Impuestos adicionales), y de ahí al Formulario 1040.
Ejemplos del impuesto sobre el ingreso neto de inversión
Contribuyente soltera que apenas pasa el umbral
María es soltera y tiene $180,000 de salario y $50,000 de dividendos y ganancias a largo plazo, así que su MAGI es de $230,000. El MAGI supera $200,000 por $30,000, cifra menor que sus $50,000 de ingreso neto de inversión. Su NIIT es el 3.8% de $30,000, es decir, $1,140.
Matrimonio con una venta grande de acciones
Un matrimonio que presenta una declaración conjunta tiene $210,000 de salarios y vende acciones con una ganancia a largo plazo de $120,000, lo que da un MAGI de $330,000. El exceso sobre $250,000 es de $80,000, menor que la ganancia de $120,000. El NIIT es el 3.8% de $80,000, es decir, $3,040. Si la ganancia hubiera sido de $30,000, el MAGI habría sido de $240,000 y no deberían nada.
Fideicomiso que retiene sus ingresos
Los patrimonios sucesorios y los fideicomisos llegan al NIIT mucho antes. Su umbral es el nivel de ingresos donde empieza el tramo más alto de los fideicomisos, que es de $16,000 en 2026 según el Rev. Proc. 2025-32. Un fideicomiso que retiene $40,000 de dividendos no distribuidos y tiene $40,000 de AGI debe el 3.8% de $24,000, es decir, $912. Los ingresos que se distribuyen a los beneficiarios por lo general se gravan en las declaraciones de ellos. Los patrimonios lo bastante grandes para deber impuesto sobre el patrimonio tienen otras reglas, que se explican en la página de la exención del impuesto sobre el patrimonio.
¿Cómo se puede reducir o planificar el NIIT?
- Reparta las ventas grandes en varios años tributarios para que el MAGI quede por debajo del umbral cada año, o compense las ganancias con pérdidas de capital realizadas.
- Mantenga los bienes de crecimiento dentro de cuentas de jubilación, donde las ganancias y los dividendos no son ingreso neto de inversión.
- Considere los bonos municipales para una parte de su asignación en bonos sujeta a impuestos, ya que los intereses exentos quedan excluidos.
- Regale acciones que han subido de valor en lugar de efectivo a organizaciones benéficas o a familiares; usted no realiza la ganancia. Vea el límite del impuesto sobre donaciones para la exclusión de $19,000 por destinatario.
- Revise la participación material si es dueño de un negocio o de alquileres a través de una sociedad colectiva (partnership) o una corporación S, porque los ingresos de negocios no pasivos quedan excluidos.
Para ver cómo encaja este recargo con las tasas de ganancias de capital, los límites de las pérdidas y la forma de declarar, consulte la guía del impuesto sobre las ganancias de capital.
Preguntas frecuentes
¿El impuesto sobre el ingreso neto de inversión se aplica a la venta de mi casa?
Solo sobre la ganancia que supere la exclusión por venta de vivienda. Si califica para la exclusión de $250,000 o $500,000, la ganancia excluida no es ingreso neto de inversión. Cualquier ganancia tributable por encima de ella sí cuenta, igual que la ganancia sobre una segunda vivienda o una propiedad de alquiler.
¿El umbral del NIIT se ajusta por inflación?
No. Los umbrales de MAGI de $200,000, $250,000 y $125,000 están escritos en la ley como montos fijos en dólares y no han cambiado desde 2013. El umbral de los fideicomisos es distinto porque sigue el tramo más alto de los fideicomisos, que sí se ajusta.
¿Los retiros de una IRA y de un 401(k) cuentan como ingreso neto de inversión?
No. Las distribuciones de planes de jubilación calificados y de cuentas IRA están excluidas del ingreso neto de inversión. Sin embargo, sí aumentan el MAGI, lo que puede hacer que otros ingresos de inversión queden gravados.
¿Los extranjeros no residentes pagan el impuesto sobre el ingreso neto de inversión?
No. Las instrucciones del Formulario 8960 indican que el NIIT no se aplica a las personas extranjeras no residentes. Un no residente casado con un ciudadano o residente de los EE. UU. que elige ser tratado como residente puede quedar sujeto a él.
¿Los ingresos por alquiler están sujetos al impuesto del 3.8%?
Por lo general sí, porque la mayoría de las actividades de alquiler son pasivas. Se pueden excluir cuando los alquileres forman parte de una actividad comercial o de negocio en la que usted participa materialmente, algo que el Formulario 8960 trata como un ajuste en la línea 4b.
Fuentes
- Net Investment Income Tax irs.gov
- Instructions for Form 8960 irs.gov
- Form 8960, Net Investment Income Tax irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Rev. Proc. 2025-32 (2026 trust brackets) irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto sobre las ganancias de capital: tasas y ejemplos
El impuesto sobre las ganancias de capital es el impuesto federal sobre la ganancia obtenida al vender un bien como acciones, un…
Tasa de impuesto sobre dividendos calificados 2026 y ordinarios
La tasa de impuesto sobre dividendos calificados en 2026 es del 0%, 15% o 20%, las mismas tasas que se aplican a las ganancias de…
Exención del impuesto sobre el patrimonio 2026: $15 millones
La exención federal del impuesto sobre el patrimonio 2026 es de $15,000,000 por persona, frente a $13,990,000 en 2025, según la l…
Impuesto adicional de Medicare: 0.9% sobre $200,000
El impuesto adicional de Medicare es un impuesto del 0.9% sobre los salarios de Medicare y los ingresos del trabajo por cuenta pr…
Ganancias de capital por venta de casa: exclusión de $250,000
La mayoría de las personas no pagan ganancias de capital por venta de casa: si fue dueño de la vivienda y vivió en ella como su r…