
Límite del impuesto sobre donaciones 2026: cuánto puede regalar sin declarar ni pagar impuestos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
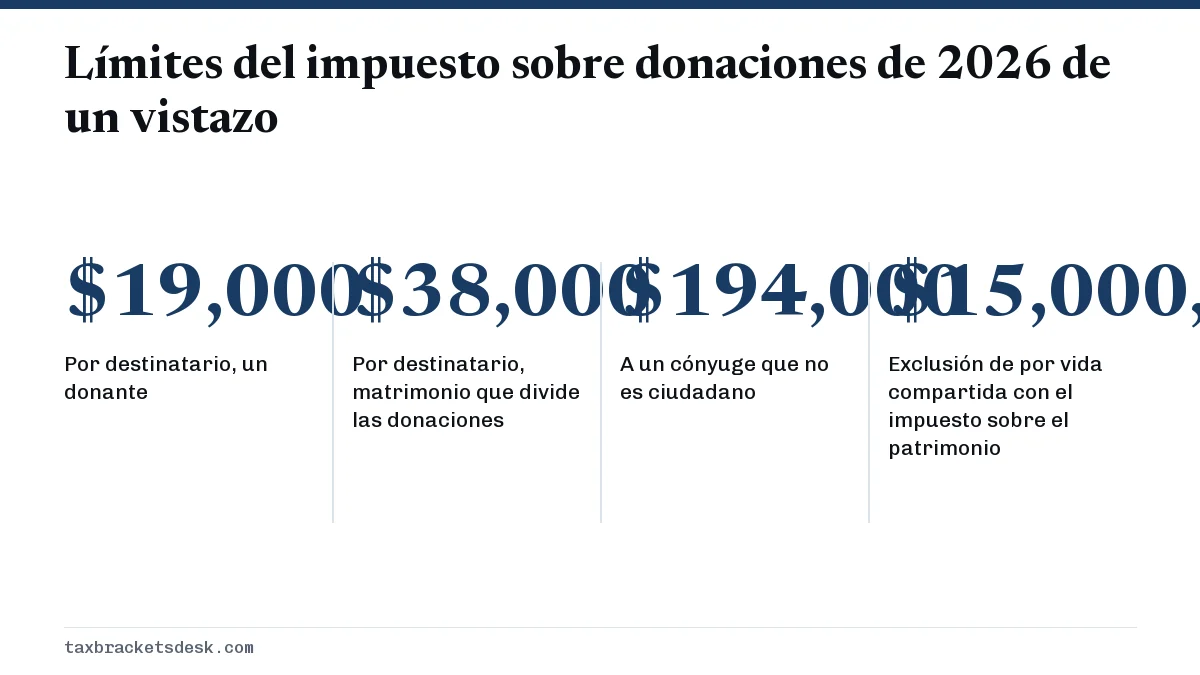
El límite del impuesto sobre donaciones 2026 es de $19,000 por destinatario, la misma exclusión anual de donaciones que en 2025. Puede regalar esa cantidad a cualquier número de personas sin presentar una declaración del impuesto sobre donaciones; un matrimonio que elige dividir las donaciones puede regalar $38,000 por destinatario. Las donaciones más grandes exigen el Formulario 709, pero rara vez cuestan impuestos, porque se descuentan de una exclusión de por vida de $15,000,000.
- 01Exclusión anual por destinatario, 2026
- $19,000
- 02Exclusión anual por destinatario, 2025
- $19,000
- 03Matrimonio que divide las donaciones, 2026
- $38,000 por destinatario
- 04Donaciones a un cónyuge que no es ciudadano, 2026
- $194,000 ($190,000 en 2025)
- 05Exclusión básica de por vida, 2026
- $15,000,000
- 06Vencimiento del Formulario 709 para donaciones de 2026
- 15 de abril de 2027 (se prorroga con la prórroga de su impuesto sobre la renta)
¿Cuál es el límite del impuesto sobre donaciones en 2026?
El límite del impuesto sobre donaciones 2026 es de $19,000 por destinatario por año calendario. Esta exclusión anual de donaciones es la cantidad que puede regalar a una persona en efectivo o en bienes sin declararla al IRS, y se reinicia cada 1 de enero (preguntas frecuentes del IRS sobre el impuesto sobre donaciones).
El límite se aplica por destinatario, no en total. Una abuela puede regalar $19,000 a cada uno de sus cinco nietos en 2026, $95,000 en total, sin declaración y sin impuesto. Quien regala, llamado donante, es el responsable de cualquier impuesto sobre donaciones; el destinatario no declara la donación como ingreso.
Límite del impuesto sobre donaciones 2025 frente a 2026
| Concepto | 2024 | 2025 | 2026 |
|---|---|---|---|
| Exclusión anual por destinatario | $18,000 | $19,000 | $19,000 |
| Matrimonio que divide las donaciones | $36,000 | $38,000 | $38,000 |
| Exclusión básica de por vida | $13,610,000 | $13,990,000 | $15,000,000 |
El monto por destinatario no cambió entre 2025 y 2026, mientras que la exclusión de por vida subió más de $1 millón según el Rev. Proc. 2025-32. La exclusión anual de donaciones de 2027 aún no se ha anunciado. El IRS normalmente la publica junto con los demás ajustes por inflación en octubre o noviembre; la página de cambios tributarios de 2027 la incluirá cuando salga.
¿Qué donaciones no cuentan para el límite?
Varias transferencias quedan excluidas por completo y no consumen la exclusión anual de donaciones de $19,000:
- La matrícula pagada directamente a una escuela. Solo cuenta la matrícula, y el cheque debe ir a la institución educativa, no al estudiante.
- Las facturas médicas pagadas directamente al médico, al hospital o a otro proveedor.
- Las donaciones a su cónyuge que es ciudadano de los EE. UU., gracias a la deducción matrimonial ilimitada. Para un cónyuge que no es ciudadano, el límite de 2026 es de $194,000.
- Las donaciones a organizaciones políticas para su uso.
- Las donaciones benéficas que califican. También pueden ser deducibles en su declaración del impuesto sobre la renta; consulte los límites de la deducción por donaciones benéficas.
¿Pueden los cónyuges combinar sus donaciones? Cómo funciona la división de donaciones
Sí. Los matrimonios pueden elegir dividir las donaciones (gift splitting), lo que trata una donación hecha por un cónyuge como hecha a medias por cada uno, así que juntos pueden regalar $38,000 por destinatario en 2026 (instrucciones del Formulario 709). La elección se hace en el Formulario 709 y el otro cónyuge firma un aviso de consentimiento.
Dividir las donaciones siempre exige una declaración, aunque no se deba impuesto. En la mayoría de los casos, cada cónyuge presenta su propio Formulario 709. Solo presenta el cónyuge donante cuando no regaló más de $38,000 en donaciones de interés presente a cada destinatario, o en la segunda excepción limitada que describen las instrucciones.
Ejemplo: ayuda con el pago inicial de una casa
Unos padres regalan a su hija $50,000 en 2026 desde la cuenta del padre y eligen dividir la donación. Se considera que cada uno regala $25,000, es decir, $6,000 por encima de la exclusión de $19,000 de cada persona. Como la donación del padre superó $38,000, ambos padres presentan el Formulario 709. Ninguno debe impuestos: cada uno simplemente declara $6,000 de donación tributable, que reduce su exclusión de por vida de $15,000,000.
¿Tengo que presentar una declaración del impuesto sobre donaciones?
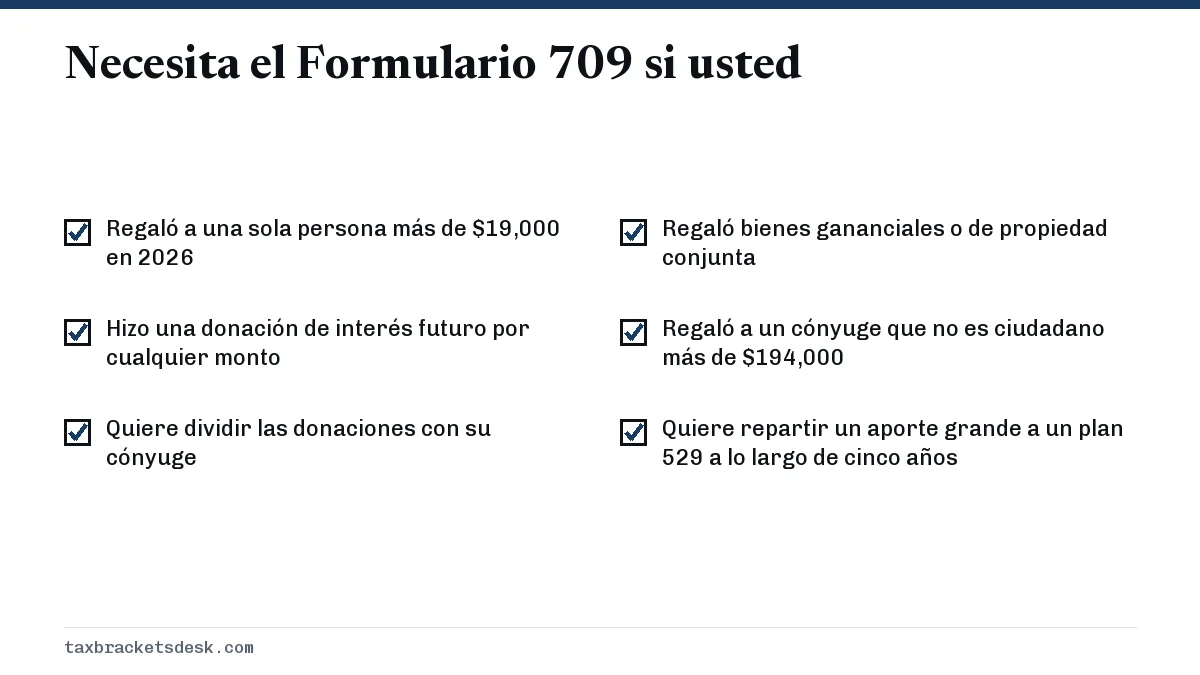
Debe presentar el Formulario 709, United States Gift (and Generation-Skipping Transfer) Tax Return (Declaración del impuesto sobre donaciones y sobre transferencias que omiten generaciones de los Estados Unidos), si en el año se da alguno de estos casos:
- Regaló a una persona (que no sea su cónyuge) más de la exclusión anual: más de $19,000 en 2026.
- Hizo una donación de interés futuro, como bienes puestos en un fideicomiso que el destinatario no puede usar hasta más adelante, por cualquier monto. Los intereses futuros no califican para la exclusión anual.
- Usted y su cónyuge quieren dividir las donaciones.
- Regaló a alguien bienes gananciales (community property) o bienes de propiedad conjunta.
- Regaló a un cónyuge que no es ciudadano más de $194,000 en 2026.
El Formulario 709 para las donaciones de 2026 vence el 15 de abril de 2027. Presentar el Formulario 4868 para prorrogar su declaración del impuesto sobre la renta también prorroga la declaración del impuesto sobre donaciones. Si no prorroga su declaración del impuesto sobre la renta, el Formulario 8892 da una prórroga aparte de seis meses para el Formulario 709. Una prórroga para presentar no es una prórroga para pagar el impuesto sobre donaciones que se deba.
Cómo se relaciona el límite de por vida del impuesto sobre donaciones con el impuesto sobre el patrimonio
Los impuestos sobre donaciones y sobre el patrimonio comparten una sola exclusión de por vida: $15,000,000 por persona en 2026. Las donaciones tributables por encima de la exclusión anual se restan de ella, y lo que quede al fallecer protege el patrimonio. El impuesto sobre donaciones propiamente dicho, a tasas de hasta el 40%, solo se debe cuando las donaciones tributables hechas en vida superan ese monto. La página de la exención del impuesto sobre el patrimonio explica cómo se aplica el resto al fallecer y cómo funciona la portabilidad para los matrimonios.
Donaciones de acciones y ganancias de capital
Las donaciones no son deducibles para quien las hace (salvo las benéficas), y el destinatario asume su base de costo. Si regala acciones que compró por $4,000 y que ahora valen $19,000, el destinatario que las venda paga impuestos sobre $15,000 de ganancia, con las tasas de las tasas de ganancias de capital de 2026. Regalar a un hijo acciones que han subido de valor también puede activar el impuesto sobre los ingresos de los hijos menores (kiddie tax) cuando el hijo las venda. La guía del impuesto sobre las ganancias de capital explica los periodos de tenencia de los bienes regalados.
Preguntas frecuentes
¿Cuánto puedo regalar en 2026 sin pagar impuestos?
Puede regalar hasta $19,000 a cada persona en 2026 sin presentar una declaración. Por encima de esa cantidad presenta el Formulario 709, pero no paga impuesto sobre donaciones hasta que sus donaciones tributables de por vida pasen de $15,000,000.
¿La persona que recibe un regalo tiene que pagar impuestos por él?
No. El donante es el responsable del impuesto sobre donaciones, y las donaciones no son ingreso tributable para el destinatario. Es posible que el destinatario deba impuesto sobre las ganancias de capital más adelante si vende los bienes regalados por más de la base del donante.
¿Puedo regalar $19,000 a mi hijo y $19,000 a su esposa?
Sí. La exclusión es por destinatario, así que las donaciones de $19,000 a cada una de dos personas, $38,000 en total, quedan dentro del límite. Si su cónyuge también regala $19,000 a cada uno, un matrimonio puede pasar $76,000 a la pareja en 2026 sin usar la exclusión de por vida.
¿Qué pasa si se me olvidó presentar el Formulario 709?
Presente la declaración que falta en cuanto se dé cuenta, con el formulario del año de la donación. Si no se debía impuesto porque la donación quedaba cubierta por su exclusión de por vida, la declaración sigue siendo necesaria para registrar cuánto de esa exclusión usó, un dato que su albacea necesitará para el Formulario 706.
¿Pagar la matrícula universitaria de mi nieto es una donación tributable?
No, si paga directamente a la escuela. La matrícula pagada directamente a una institución educativa elegible está excluida sin límite y no cuenta para la exclusión anual de $19,000. El dinero que se le da al nieto para que pague la matrícula sí cuenta.
¿Cuál es el límite del impuesto sobre donaciones para 2027?
La exclusión anual de 2027 no se ha anunciado al 20 de octubre de 2026; el IRS normalmente la publica con los demás ajustes por inflación en octubre o noviembre. Hasta entonces, la cifra oficial más reciente es de $19,000 por destinatario para 2026. La exclusión de por vida de $15,000,000 para 2026 también se ajusta por inflación a partir de 2027.
Fuentes
- Frequently asked questions on gift taxes irs.gov
- Instructions for Form 709 irs.gov
- Rev. Proc. 2025-32 (2026 gift exclusion amounts) irs.gov
- IRS releases tax inflation adjustments for tax year 2026 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto sobre las ganancias de capital: tasas y ejemplos
El impuesto sobre las ganancias de capital es el impuesto federal sobre la ganancia obtenida al vender un bien como acciones, un…
Tasas de ganancias de capital 2026: tramos del 0%, 15% y 20%
Las tasas de ganancias de capital 2026 son del 0% sobre las ganancias a largo plazo que caben por debajo de $49,450 de ingreso tr…
Kiddie tax 2026: umbrales, reglas y cómo se calcula
El kiddie tax 2026 hace que los ingresos no derivados del trabajo de un hijo por encima de $2,700 paguen impuestos a la tasa marg…
Límites de deducción por donaciones 2026: el piso del 0.5%
Según los límites de deducción por donaciones caritativas de 2026, quienes detallan sus deducciones solo pueden deducir las donac…