
Exención del impuesto sobre el patrimonio 2026: el límite de $15 millones, la portabilidad y el Formulario 706
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La exención federal del impuesto sobre el patrimonio 2026 es de $15,000,000 por persona, frente a $13,990,000 en 2025, según la ley One Big Beautiful Bill Act y el Rev. Proc. 2025-32. Solo se grava la parte del patrimonio que supera ese monto, después de las deducciones y de las donaciones tributables hechas en vida, a una tasa máxima del 40%. Un matrimonio puede proteger hasta $30,000,000 gracias a la portabilidad.
- 01Monto de exclusión básica, fallecimientos en 2026
- $15,000,000 por persona
- 02Monto de exclusión básica, fallecimientos en 2025
- $13,990,000
- 03Tasa máxima del impuesto sobre el patrimonio
- 40%
- 04Exención de 2027
- Ajustada por inflación; aún no anunciada (por lo general en octubre o noviembre)
- 05Fecha límite del Formulario 706
- 9 meses después del fallecimiento; prórroga de 6 meses con el Formulario 4768
- 06Elección tardía de portabilidad
- Hasta el 5.º aniversario del fallecimiento según el Rev. Proc. 2022-32
¿Cuál es la exención del impuesto sobre el patrimonio en 2026?
La exención del impuesto sobre el patrimonio 2026 es de $15,000,000 para una persona que fallece durante el año calendario 2026. El IRS llama a esta cifra el monto de exclusión básica (basic exclusion amount): el valor de los bienes que puede transmitir al fallecer, sumado a las donaciones tributables hechas en vida, antes de que se deba pagar cualquier impuesto federal sobre el patrimonio (IRS: impuesto sobre el patrimonio).
El impuesto sobre el patrimonio (también llamado impuesto sobre el caudal hereditario) es un impuesto sobre el derecho a transmitir bienes al fallecer, calculado sobre el valor justo de mercado de todo lo que la persona poseía. Eso incluye el efectivo, los valores, los bienes raíces, los seguros de vida que controlaba, las participaciones en negocios, las anualidades y ciertos bienes en fideicomiso. Lo paga el patrimonio antes de que los herederos reciban su parte, no los herederos en sus declaraciones del impuesto sobre la renta.
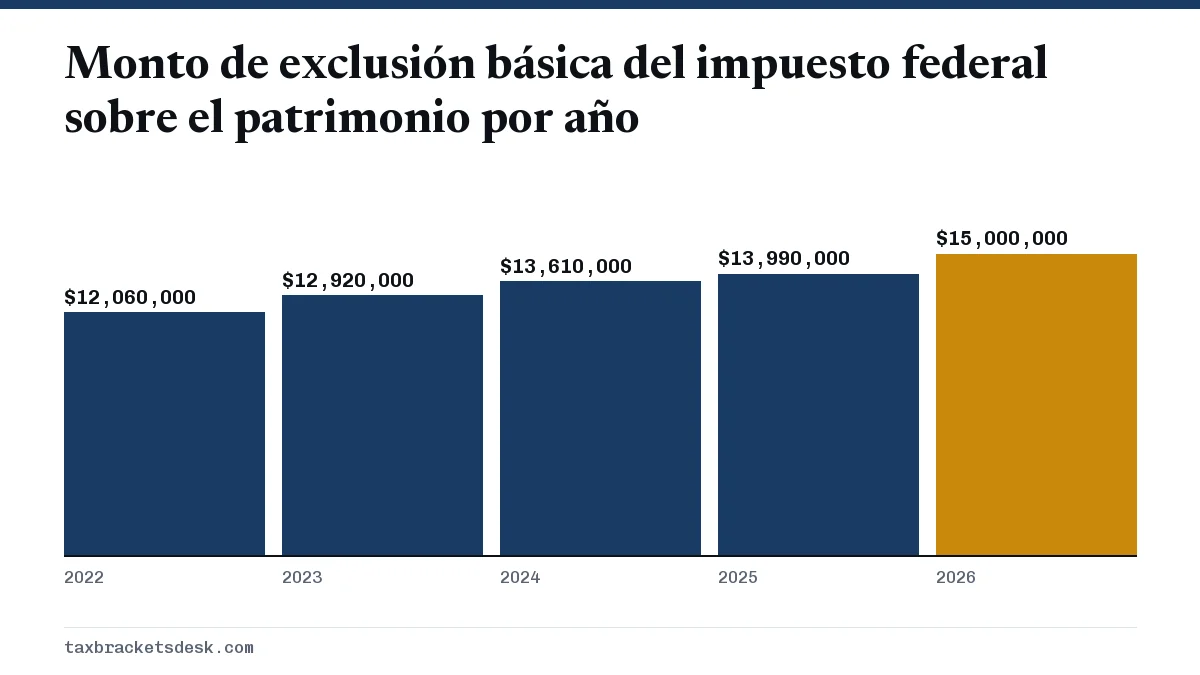
Exención del impuesto sobre el patrimonio por año: 2025, 2026 y 2027
La sección 70106 de la ley One Big Beautiful Bill Act subió el monto de exclusión básica a $15,000,000 para 2026 y dispuso que se ajuste por inflación en 2027 y los años siguientes (Rev. Proc. 2025-32, sección 2.14). La exención del impuesto sobre transferencias que omiten generaciones (generation-skipping transfer tax) también es de $15,000,000 para 2026.
| Año de fallecimiento | Monto de exclusión básica | Situación |
|---|---|---|
| 2023 | $12,920,000 | Definitivo |
| 2024 | $13,610,000 | Definitivo |
| 2025 | $13,990,000 | Definitivo |
| 2026 | $15,000,000 | Definitivo (fijado por ley) |
| 2027 | Aún no anunciado | Ajustado por inflación; el IRS suele publicarlo en octubre o noviembre |
La cifra de la exención del impuesto sobre el patrimonio 2027 será la base de $15,000,000 ajustada por inflación, un número que el IRS publicará en el procedimiento tributario que también fija los tramos del impuesto sobre la renta de 2027. Siga esa publicación en la página de cambios tributarios de 2027. No se fíe de ninguna cifra de 2027 que vea antes de que la publique el IRS.
¿La exención del impuesto sobre el patrimonio es por persona?
Sí. Cada persona tiene su propio límite federal del impuesto sobre el patrimonio de $15,000,000 para 2026. Los matrimonios no comparten una sola exención, pero pueden pasar la exención no usada del primer cónyuge que fallece al sobreviviente mediante una elección de portabilidad.
Cómo funciona la portabilidad
Cuando una persona casada fallece después de 2010 sin usar toda su exclusión, la parte no usada se llama monto de exclusión no usada del cónyuge fallecido (DSUE). El albacea puede transferirla al cónyuge sobreviviente si presenta a tiempo el Formulario 706 y hace la elección, aunque el patrimonio no deba impuestos (instrucciones del Formulario 706).
Ejemplo: Tom fallece en 2026 con un patrimonio de $6,000,000 que pasa íntegro a su esposa. La deducción matrimonial ilimitada hace que no se deba impuesto y que no se use nada de su exclusión de $15,000,000. Si su albacea elige la portabilidad, su esposa podrá usar más adelante su propia exclusión más el monto DSUE de $15,000,000 de Tom.
¿Cuál es la tasa del impuesto sobre el patrimonio?
La escala de tasas del impuesto federal sobre el patrimonio va del 18% al 40%, y la tasa del 40% se aplica a los montos tributables de más de $1,000,000 (instrucciones del Formulario 706, Tabla A). Como la exclusión se aplica como un crédito contra el impuesto provisional, cada dólar del patrimonio tributable por encima de la exención se grava en la práctica al 40%.
- Empiece con el patrimonio bruto a su valor justo de mercado en la fecha del fallecimiento.
- Reste las deudas, las hipotecas, los gastos funerarios y de administración, los bienes que pasan al cónyuge sobreviviente y los legados a organizaciones benéficas calificadas. El resultado es el patrimonio tributable.
- Sume las donaciones tributables ajustadas hechas después de 1976, es decir, las donaciones en vida por encima de la exclusión anual.
- Calcule el impuesto provisional y luego reste el crédito por la exclusión básica de $15,000,000 (más cualquier monto DSUE).
- Lo que quede es el impuesto sobre el patrimonio a pagar.
Cifras de ejemplo: una persona soltera fallece en 2026 con un patrimonio tributable de $17,500,000 y sin donaciones tributables anteriores. El monto por encima de la exención es de $2,500,000, así que el impuesto federal sobre el patrimonio es de $1,000,000 (el 40% de $2,500,000). Una persona soltera con un patrimonio bruto de $14,000,000 y sin donaciones tributables anteriores no debe nada y no tiene que presentar la declaración.
¿Quién tiene que presentar el Formulario 706?
El albacea debe presentar el Formulario 706, United States Estate (and Generation-Skipping Transfer) Tax Return (Declaración del impuesto sobre el patrimonio y sobre transferencias que omiten generaciones de los Estados Unidos), si el patrimonio bruto más las donaciones tributables ajustadas y la exención específica suman más de $15,000,000 en un fallecimiento de 2026. También hay que presentarlo para elegir la portabilidad, sea cual sea el tamaño del patrimonio.
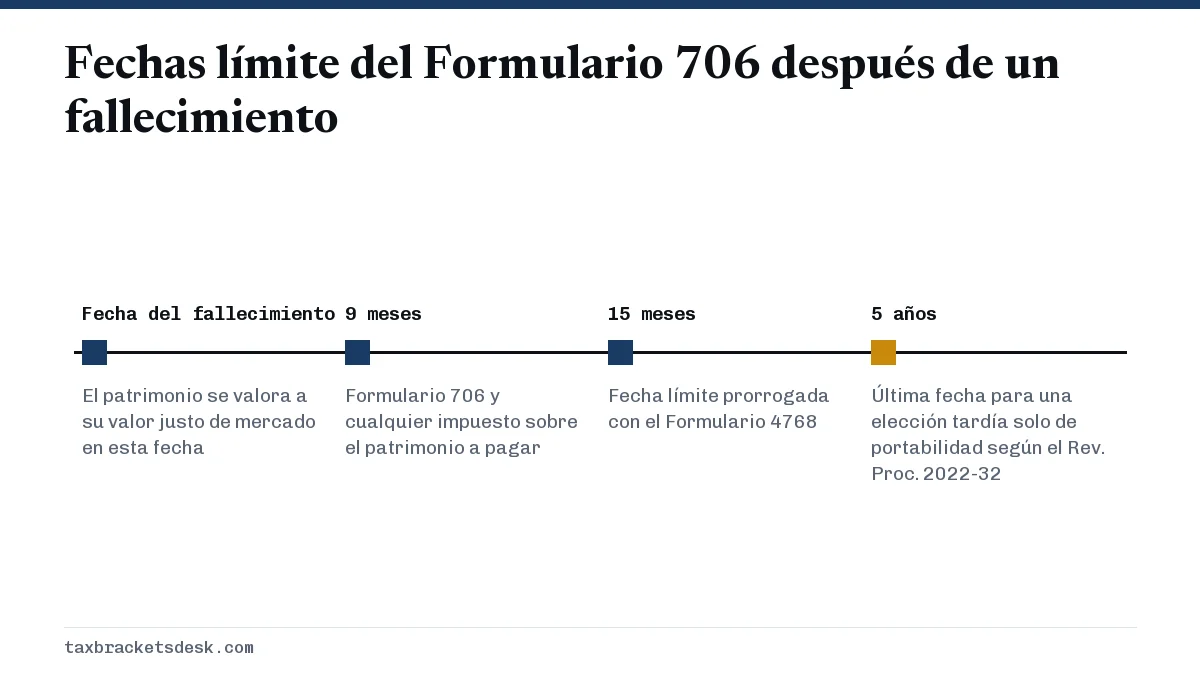
- Fecha límite: 9 meses después de la fecha del fallecimiento.
- Prórroga: el Formulario 4768 da una prórroga automática de 6 meses para presentar. Es una solicitud aparte si el patrimonio también necesita más tiempo para pagar.
- Valor bruto, no neto: la prueba usa el patrimonio bruto, así que un patrimonio con deudas grandes o con un legado importante al cónyuge puede tener que presentar la declaración aunque no deba impuestos.
- Las donaciones en vida cuentan: las donaciones tributables declaradas en el Formulario 709 se vuelven a sumar, y por eso el límite del impuesto sobre donaciones y la exención del patrimonio están relacionados.
Lo que no cubre el impuesto sobre el patrimonio
Los herederos no pagan impuesto federal sobre la renta solo por heredar. Los bienes recibidos de un patrimonio se consideran mantenidos a largo plazo, así que una venta posterior se grava a las tasas a largo plazo que se explican en la guía del impuesto sobre las ganancias de capital. Los ingresos que obtiene el patrimonio mientras se liquida, como los dividendos, se declaran en el Formulario 1041 y pueden estar sujetos al impuesto sobre el ingreso neto de inversión.
Algunos estados cobran su propio impuesto sobre el patrimonio o sobre la herencia, con exenciones mucho más bajas que los $15,000,000 federales. Consulte al departamento de impuestos de su estado antes de dar por hecho que no se debe nada. Para los otros cambios importantes de la ley de 2025, vea los cambios tributarios de la One Big Beautiful Bill.
Preguntas frecuentes
¿Cuál es la exención del impuesto sobre el patrimonio para un matrimonio en 2026?
Cada cónyuge tiene una exclusión de $15,000,000 para 2026, así que un matrimonio puede proteger hasta $30,000,000 si el albacea del primer cónyuge presenta el Formulario 706 y elige la portabilidad. Sin esa elección, la exclusión no usada del primer cónyuge se pierde.
¿Se redujo a la mitad la exención del impuesto sobre el patrimonio en 2026?
No. La ley One Big Beautiful Bill Act, firmada el 4 de julio de 2025, modificó la ley para fijar el monto de exclusión básica en $15,000,000 para 2026, frente a $13,990,000 en 2025, con ajustes por inflación a partir de 2027 (Rev. Proc. 2025-32).
¿Los herederos pagan impuestos por una herencia?
No pagan el impuesto federal sobre el patrimonio; ese lo debe el patrimonio. Los herederos pagan impuesto sobre la renta más adelante solo por los ingresos que generen los bienes heredados o por la ganancia cuando los vendan. Unos pocos estados sí cobran un impuesto sobre la herencia a los herederos.
¿Cuándo se anunciará la exención del impuesto sobre el patrimonio de 2027?
El IRS suele publicar los ajustes por inflación del año siguiente en octubre o noviembre. Las cifras de 2026 salieron el 9 de octubre de 2025, en el Rev. Proc. 2025-32. Hasta que se publique el procedimiento tributario de 2027, la exención de 2027 no está anunciada.
¿El seguro de vida cuenta para el límite del impuesto sobre el patrimonio?
Sí, si la persona fallecida era dueña de la póliza o tenía derechos sobre ella. El IRS incluye las indemnizaciones del seguro como parte del patrimonio bruto, y por eso algunas familias mantienen pólizas grandes en un fideicomiso irrevocable.
Fuentes
- Estate Tax irs.gov
- Instructions for Form 706 irs.gov
- Rev. Proc. 2025-32 irs.gov
- IRS releases tax inflation adjustments for tax year 2026 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto sobre las ganancias de capital: tasas y ejemplos
El impuesto sobre las ganancias de capital es el impuesto federal sobre la ganancia obtenida al vender un bien como acciones, un…
Impuesto sobre el ingreso neto de inversión 2026: el 3.8%
Para 2026, el impuesto sobre el ingreso neto de inversión (NIIT) es del 3.8% sobre la menor de dos cifras: su ingreso neto de inv…
Cambios de impuestos 2027: qué hay de nuevo en su declaración
Los principales cambios de impuestos de 2027 llegan en la declaración del año tributario 2026 que se presenta en esa temporada: u…
Big Beautiful Bill: cambios de impuestos para personas
La One Big Beautiful Bill (Ley Pública 119-21, firmada el 4 de julio de 2025) trajo estos cambios de impuestos: hizo permanentes…