
Impuesto sobre ganancias de capital a corto plazo: por qué las ventas rápidas cuestan más
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El impuesto sobre ganancias de capital a corto plazo se aplica a la ganancia de bienes que se tuvieron un año o menos, y la ganancia se grava como ingreso ordinario a su tasa normal de 2026 del 10%, 12%, 22%, 24%, 32%, 35% o 37% (Tema Tributario 409 del IRS). No hay una tasa más baja aparte, pero las pérdidas a corto plazo pueden compensar primero las ganancias.
- 01Periodo de tenencia a corto plazo
- Un año o menos
- 02Tasa de ganancias de capital a corto plazo en 2026
- Su tasa ordinaria, del 10% al 37%
- 03Inicio del tramo del 37% en 2026
- Más de $640,600 soltero; más de $768,700 declaración conjunta
- 04Deducción por pérdida neta
- $3,000 al año ($1,500 casado que presenta por separado)
- 05Periodo de venta ficticia (wash sale)
- 30 días antes o después de una venta con pérdida
¿Cómo se gravan las ganancias de capital a corto plazo?
Las ganancias de capital a corto plazo se gravan exactamente igual que los salarios. Una ganancia neta a corto plazo se suma a su ingreso ordinario y se grava a las tasas progresivas del 10% al 37% (Tema Tributario 409 del IRS). Por eso el impuesto sobre ganancias de capital a corto plazo no tiene tramos propios; su tasa marginal es la tasa.
Una ganancia es a corto plazo cuando tuvo el bien un año o menos, contando desde el día siguiente a la compra hasta el día de la venta, inclusive. Si vende un día después de cumplir el año, esa misma ganancia pasa a ser a largo plazo y puede recibir el 0%, 15% o 20%, como explica la página del impuesto sobre las ganancias de capital a largo plazo.
¿Cuál es la tasa de ganancias de capital a corto plazo en 2026?
En 2026, la tasa a corto plazo es el tramo ordinario en el que cae la ganancia una vez que se suma encima de su otro ingreso tributable. Los tramos de abajo vienen del Rev. Proc. 2025-32 y se aplican a las ventas hechas durante el año calendario 2026.
| Tasa | Ingreso tributable, soltero | Ingreso tributable, casado que presenta una declaración conjunta |
|---|---|---|
| 10% | Hasta $12,400 | Hasta $24,800 |
| 12% | $12,401 a $50,400 | $24,801 a $100,800 |
| 22% | $50,401 a $105,700 | $100,801 a $211,400 |
| 24% | $105,701 a $201,775 | $211,401 a $403,550 |
| 32% | $201,776 a $256,225 | $403,551 a $512,450 |
| 35% / 37% | 35% hasta $640,600; 37% por encima | 35% hasta $768,700; 37% por encima |
Las cabezas de familia y los casados que presentan por separado usan sus propias tablas de tramos, que aparecen en la página de los tramos impositivos de 2026. Si una ganancia a corto plazo lo hace pasar el límite de un tramo, solo la parte por encima del límite se grava a la tasa más alta; la página de la tasa marginal de impuestos explica ese cálculo paso a paso.
Corto plazo frente a largo plazo: ¿cuánto cuesta una ganancia de $10,000?
La diferencia depende de su tramo, y crece a medida que sube el ingreso. Los dos ejemplos de abajo usan las cifras de 2026 para solteros y suponen que los $10,000 son el único ingreso de inversión.
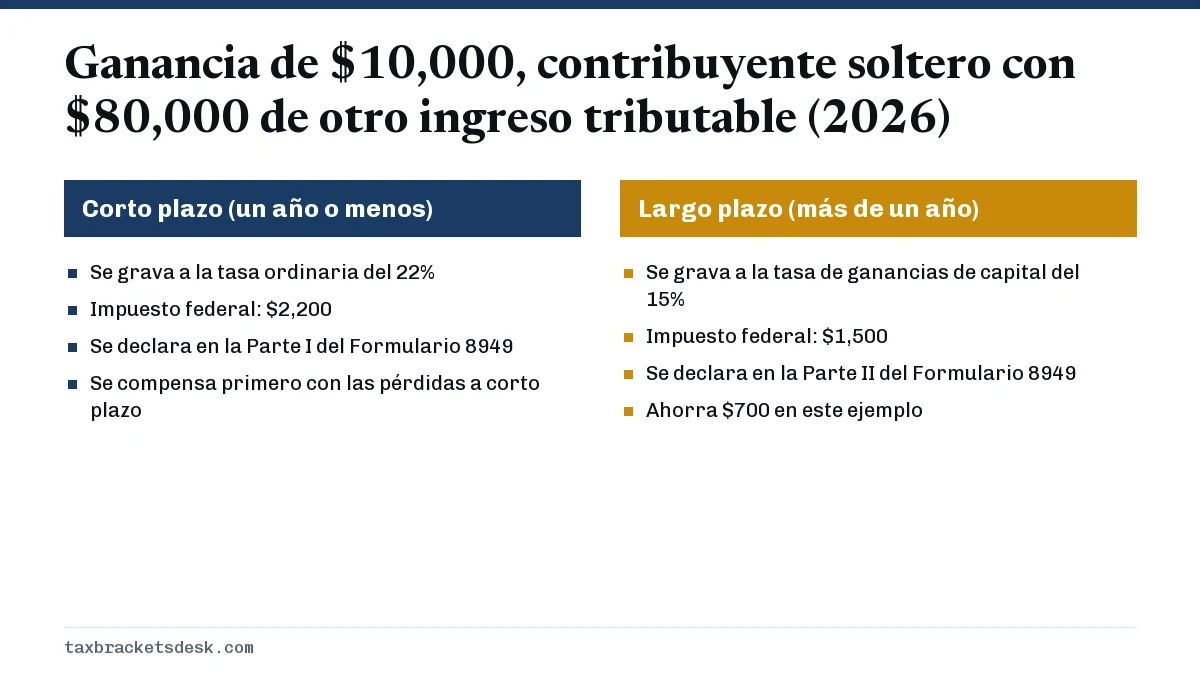
- $80,000 de otro ingreso tributable: una ganancia a corto plazo cae entera en el tramo del 22% (que llega hasta $105,700) y cuesta $2,200. Si se tiene más de un año, la ganancia se grava al 15%, es decir, $1,500. Esperar ahorra $700.
- $200,000 de otro ingreso tributable: los primeros $1,775 de una ganancia a corto plazo se gravan al 24% ($426) y los otros $8,225 al 32% ($2,632), para un total de $3,058. Como ganancia a largo plazo costaría $1,500. Esperar ahorra $1,558.
Con ingresos más altos, el impuesto sobre el ingreso neto de inversión del 3.8% se aplica a los dos tipos de ganancia, así que no cambia la comparación.
¿Las pérdidas pueden compensar las ganancias de capital a corto plazo?
Sí. Las pérdidas de capital se compensan en un orden fijo en el Anexo D (Formulario 1040), y pueden eliminar las ganancias a corto plazo dólar por dólar. Esto importa más en las ganancias a corto plazo, porque cada dólar de ganancia a corto plazo que se elimina se gravaría, de otro modo, a su tasa ordinaria completa.
- Compense todas las ganancias a corto plazo con las pérdidas a corto plazo.
- Compense todas las ganancias a largo plazo con las pérdidas a largo plazo.
- Si un resultado es una ganancia y el otro una pérdida, compénselos entre sí.
- Si la cifra final es una pérdida, deduzca hasta $3,000 contra otros ingresos ($1,500 si es casado y presenta por separado) y traslade el resto a años siguientes (Tema Tributario 409 del IRS).
Ejemplo de compensación
Una inversionista tiene $12,000 de ganancias a corto plazo y $5,000 de pérdidas a corto plazo, una ganancia neta a corto plazo de $7,000. También tiene $3,000 de ganancias a largo plazo y $9,000 de pérdidas a largo plazo, una pérdida neta a largo plazo de $6,000. Al combinar las dos queda una ganancia neta a corto plazo de $1,000, gravada a su tasa ordinaria. Sin las pérdidas a largo plazo, habría pagado tasas ordinarias sobre $7,000.
Impuestos del day trading: qué deben esperar los operadores activos
Los impuestos del day trading siguen las mismas reglas del corto plazo: casi todas las operaciones cerradas dentro de un año producen una ganancia o una pérdida a corto plazo, y el monto neto se grava a las tasas ordinarias. Su casa de corretaje declara cada venta en el Formulario 1099-B, y las operaciones se anotan en la Parte I del Formulario 8949, Sales and Other Dispositions of Capital Assets (Ventas y otras enajenaciones de bienes de capital), antes de que los totales pasen al Anexo D.
- Sin retención: las casas de corretaje no retienen impuesto sobre la renta de las ganancias de las operaciones, así que un año con buenas ganancias puede dejarle un saldo grande a pagar.
- Pagos estimados: si espera deber $1,000 o más después de la retención y los créditos, el IRS por lo general espera pagos trimestrales (Publicación 505 del IRS). La fecha de vencimiento que queda para 2026 es el 15 de enero de 2027; vea las fechas de vencimiento del impuesto estimado.
- Protección (safe harbor): pagar el 100% del impuesto del año pasado mediante retención y pagos estimados (el 110% si el AGI del año pasado fue de más de $150,000) por lo general evita la multa por pago insuficiente aunque las ganancias se disparen (instrucciones del Formulario 1040-ES).
- Ajustes por ventas ficticias: revise la columna de ventas ficticias (wash sale) de su 1099-B; las pérdidas no permitidas no se pierden, sino que pasan a la base de las acciones de reemplazo.
¿Las criptomonedas pagan impuesto de ganancias de capital a corto plazo si se venden rápido?
Sí. El IRS trata los activos digitales, como el bitcoin, como bienes, así que vender o intercambiar una moneda que tuvo un año o menos produce una ganancia o una pérdida a corto plazo gravada a las tasas ordinarias. Cambiar una moneda por otra cuenta como una venta de la primera moneda.
Las plataformas de criptomonedas declaran las ventas en el Formulario 1099-DA. Revise que la base que aparece coincida con sus registros; si falta la base, usted mismo la declara en el Formulario 8949 a partir de su historial de compras. Las ganancias de criptomonedas que tuvo más de un año siguen las reglas del largo plazo.
Qué hacer si ya tiene ganancias a corto plazo grandes este año
Todavía se puede limitar la mayor parte del daño antes del 31 de diciembre. Siga estos pasos en orden.
- Descargue un informe de ganancias y pérdidas realizadas de cada casa de corretaje para ver la cifra neta a corto plazo actual.
- Revise las posiciones con pérdidas no realizadas; venderlas antes de fin de año compensa ganancias a corto plazo que pagarían su tasa ordinaria completa.
- No vuelva a comprar los mismos valores dentro de los 30 días, para que las pérdidas no se anulen como ventas ficticias.
- En las posiciones ganadoras que están cerca de cumplir un año, piense si esperar el trato a largo plazo vale el riesgo de mercado.
- Haga o aumente un pago estimado a más tardar el 15 de enero de 2027, o suba la retención de su cheque de pago, para cubrir el impuesto adicional.
Las ventas de viviendas que se tuvieron un año o menos también son a corto plazo, pero la página de ganancias de capital por venta de casa explica la exclusión que puede proteger la mayor parte de esa ganancia. Para ver el panorama completo de tasas, pérdidas y cómo declarar, consulte la guía del impuesto sobre las ganancias de capital.
Preguntas frecuentes
¿El impuesto sobre ganancias de capital a corto plazo es del 30%?
No. No hay una tasa fija del 30%. Las ganancias a corto plazo se gravan a su tasa ordinaria, que en 2026 va del 10% al 37% según el ingreso tributable y el estado civil tributario.
¿Cómo evito el impuesto sobre ganancias de capital a corto plazo?
Mantenga el bien más de un año para que la ganancia pase a ser a largo plazo, compense las ganancias con pérdidas realizadas en el mismo año u opere dentro de una IRA o un 401(k), donde las ventas no pagan impuestos cada año.
¿Las ganancias de capital a corto plazo cuentan como ingreso del trabajo?
No. Son ingreso tributable, pero no ingreso del trabajo, así que no cuentan para poder aportar a una IRA ni para la cifra de ingreso del trabajo del crédito por ingreso del trabajo, y no están sujetas a los impuestos del Seguro Social ni de Medicare.
¿Las pérdidas a corto plazo pueden compensar las ganancias a largo plazo?
Sí. Después de compensar cada tipo por separado, una pérdida neta a corto plazo reduce una ganancia neta a largo plazo, y una pérdida neta a largo plazo reduce una ganancia neta a corto plazo.
¿Hay que pagar impuesto sobre ganancias de capital a corto plazo por montos pequeños?
Sí. No hay un mínimo; toda ganancia a corto plazo es ingreso tributable. Su casa de corretaje declara las ventas en el Formulario 1099-B sin importar el monto de la ganancia.
Fuentes
- Tax Topic 409, Capital gains and losses irs.gov
- Rev. Proc. 2025-32 (tax year 2026 inflation adjustments) irs.gov
- Publication 550, Investment Income and Expenses irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Digital assets irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto sobre las ganancias de capital: tasas y ejemplos
El impuesto sobre las ganancias de capital es el impuesto federal sobre la ganancia obtenida al vender un bien como acciones, un…
Formulario 1099-DA: qué informan los corredores de cripto
El Formulario 1099-DA es la declaración informativa que envían los corredores de criptomonedas por las ventas e intercambios de a…
Impuesto sobre ganancias de capital a largo plazo: tasas y cálculo
El impuesto sobre ganancias de capital a largo plazo es el impuesto federal más bajo sobre la ganancia de bienes que se tuvieron…
Ganancias de capital por venta de casa: exclusión de $250,000
La mayoría de las personas no pagan ganancias de capital por venta de casa: si fue dueño de la vivienda y vivió en ella como su r…
Impuesto sobre el ingreso neto de inversión 2026: el 3.8%
Para 2026, el impuesto sobre el ingreso neto de inversión (NIIT) es del 3.8% sobre la menor de dos cifras: su ingreso neto de inv…
Fechas de impuestos estimados 2026: los 4 plazos
Las fechas de impuestos estimados 2026 son el 15 de abril de 2026, el 15 de junio de 2026, el 15 de septiembre de 2026 y el 15 de…