
Límite de contribución a la HSA 2027 y 2026: cobertura individual, familiar, aporte adicional a los 55 y reglas del HDHP
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El límite de contribución a la HSA 2027 es de $4,500 para la cobertura individual y de $9,000 para la cobertura familiar, frente a $4,400 y $8,750 en 2026, según el Procedimiento Tributario (Rev. Proc.) 2026-24 del IRS. Las personas de 55 años o más pueden sumar $1,000. Los aportes del empleador cuentan para el límite. Los aportes de 2026 todavía se pueden hacer hasta el 15 de abril de 2027, y la deducción reduce el ingreso bruto ajustado aunque usted no detalle deducciones.
- 01Límite de 2027, cobertura individual
- $4,500
- 02Límite de 2027, cobertura familiar
- $9,000
- 03Límites de 2026
- $4,400 individual; $8,750 familiar
- 04Aporte adicional a los 55 años o más
- $1,000 adicionales
- 05Deducible mínimo del HDHP en 2027
- $1,750 individual; $3,500 familiar
- 06Último día para los aportes de 2026
- 15 de abril de 2027
¿Cuáles son los límites de contribución a la HSA para 2027?
Para 2027 puede poner hasta $4,500 en una cuenta de ahorros para la salud (HSA) si su plan de salud con deducible alto (HDHP) solo lo cubre a usted, o hasta $9,000 si lo cubre a usted y al menos a otra persona. El IRS (Servicio de Impuestos Internos) fijó estas cantidades en el Rev. Proc. 2026-24, publicado en 2026, con el ajuste anual por inflación. Los límites de 2026, del Rev. Proc. 2025-19, son de $4,400 y $8,750.
| Concepto | 2026 | 2027 |
|---|---|---|
| Límite de contribución, cobertura individual | $4,400 | $4,500 |
| Límite de contribución, cobertura familiar | $8,750 | $9,000 |
| Aporte adicional, 55 años o más | $1,000 | $1,000 |
| Deducible mínimo del HDHP, individual | $1,700 | $1,750 |
| Deducible mínimo del HDHP, familiar | $3,400 | $3,500 |
| Gasto máximo de bolsillo del HDHP, individual | $8,500 | $8,700 |
| Gasto máximo de bolsillo del HDHP, familiar | $17,000 | $17,400 |
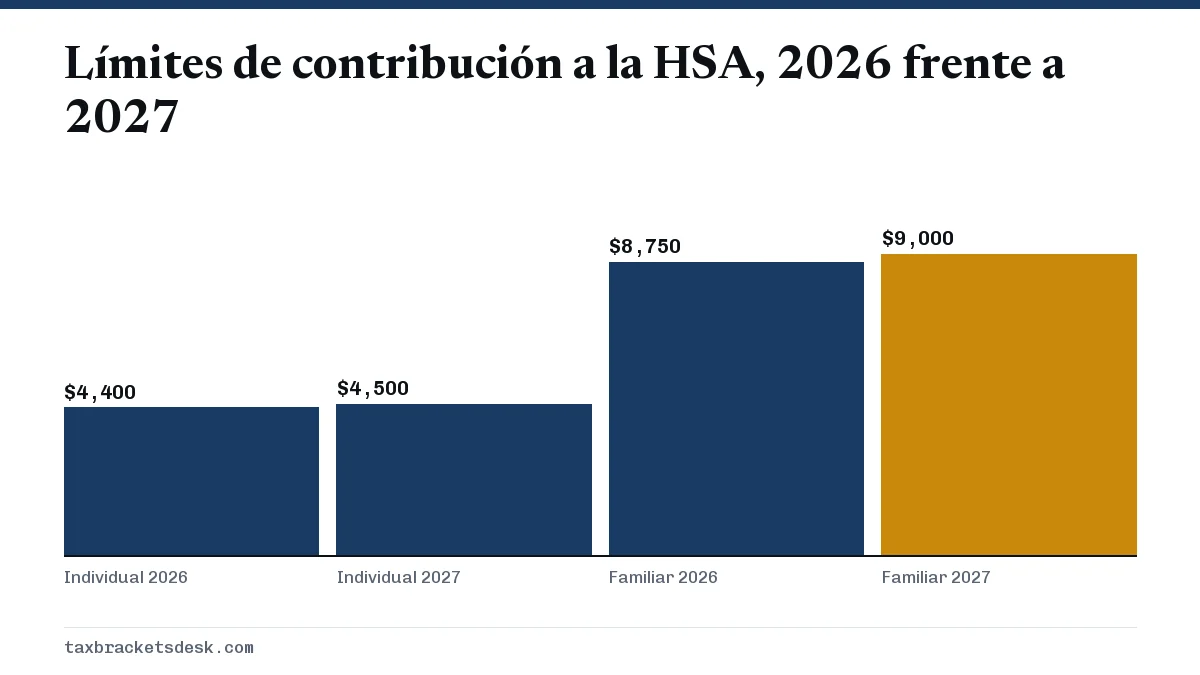
La mayoría de los empleadores piden la elección de nómina de 2027 durante la inscripción abierta del otoño de 2026. Repartido en 26 cheques quincenales, el máximo individual de $4,500 es de unos $173 por cheque, y el máximo familiar de $9,000 es de unos $346.
¿Cuánto puede aportar a una HSA para 2026?
Para 2026 los límites son de $4,400 para la cobertura individual y de $8,750 para la cobertura familiar, más $1,000 si tiene 55 años o más al final del año. No tiene que terminar antes del 31 de diciembre. La Publicación 969 permite hacer los aportes de un año hasta la fecha límite de la declaración de ese año, así que los aportes hechos hasta el 15 de abril de 2027 todavía pueden contar para 2026.
Si fue elegible para la HSA solo una parte de 2026, el límite se calcula con la tabla y la hoja de trabajo de la línea 3 del Formulario 8889, que cuenta los meses en que fue elegible. La excepción es la regla del último mes: si es elegible el 1 de diciembre, se le trata como elegible todo el año y puede aportar la cantidad completa. Después tiene que seguir siendo elegible durante un período de prueba que termina el último día del mes número 12 después de ese diciembre. Si no lo hace, los aportes de más se suman a su ingreso y pagan un impuesto adicional del 10%.
¿Cuál es el aporte adicional a la HSA para personas de 55 años o más?
Si tiene 55 años o más al final del año, su límite sube $1,000. El aporte adicional es el mismo para 2026 y 2027. Con cobertura familiar, cada cónyuge de 55 años o más debe poner los $1,000 adicionales en su propia HSA; no pueden ir a la cuenta del otro cónyuge.
| Cobertura y edad | 2026 | 2027 |
|---|---|---|
| Individual, menor de 55 | $4,400 | $4,500 |
| Individual, 55 o más | $5,400 | $5,500 |
| Familiar, un cónyuge de 55 o más | $9,750 | $10,000 |
| Familiar, ambos cónyuges de 55 o más, cada uno con una HSA | $10,750 | $11,000 |
¿Los aportes del empleador a la HSA cuentan para el límite?
Sí. La Publicación 969 dice que debe reducir su límite por los aportes de su empleador que se excluyen de su ingreso. El dinero que usted pone a través de un plan cafetería por reducción de salario se trata como aporte del empleador, así que también cuenta. La casilla 12 del Formulario W-2, con el código W, muestra el total.
Ejemplo: tiene cobertura familiar en 2027 y su empleador agrega $1,500 a su HSA. Usted puede aportar $7,500 más ($9,000 menos $1,500). Con 55 años o más, podría agregar otros $1,000, para un total de $8,500.
Pasarse del límite cuesta un impuesto especial del 6% sobre el exceso por cada año que se quede en la cuenta. Lo evita retirando el exceso y sus ganancias antes de la fecha límite de la declaración, incluidas las prórrogas, y declarando esas ganancias como otros ingresos.
¿Qué planes de salud califican para una HSA en 2026 y 2027?
Solo puede aportar por un mes si el primer día de ese mes está cubierto por un HDHP, no tiene otra cobertura médica que lo descalifique, no está inscrito en Medicare y nadie puede declararlo como dependiente. El HDHP debe cumplir el deducible mínimo y el gasto máximo de bolsillo de la tabla de arriba. La ley tributaria de 2025 amplió la lista de planes que sirven para una HSA:
- Planes bronce y catastróficos. Desde el 1 de enero de 2026, los planes bronce y catastróficos disponibles en el Mercado de Seguros Médicos (Exchange) se consideran compatibles con la HSA. El Aviso (Notice) 2026-5 agrega que el mismo plan comprado fuera del Mercado también califica.
- Atención primaria directa. Desde el 1 de enero de 2026, inscribirse en un acuerdo calificado de atención primaria directa no le impide aportar, y puede pagar sus cuotas con la HSA sin impuestos. Para 2027 las cuotas no pueden pasar de $150 al mes, o $300 si el acuerdo cubre a más de una persona.
- Telesalud. Recibir telesalud y otra atención a distancia antes de alcanzar el deducible ya no lo descalifica. La ley de 2025 hizo esta regla permanente para los años del plan que empiezan el 1 de enero de 2025 o después.
¿Cómo reduce sus impuestos un aporte a la HSA?
Los aportes que hace usted mismo se deducen en el Formulario 8889, y la Publicación 969 dice que puede tomar la deducción aunque no detalle deducciones. Reduce el ingreso bruto ajustado, así que una persona soltera en el tramo del 22% que aporta $4,400 para 2026 reduce su impuesto federal sobre el ingreso en $968. Los aportes por nómina, en cambio, se excluyen del salario, y los aportes del empleador en general no pagan impuestos sobre la nómina, así que también evitan el 7.65% de impuesto del Seguro Social y Medicare.
Un ingreso bruto ajustado más bajo puede ayudar en otras partes de la declaración. Reduce el umbral del 7.5% de la deducción de gastos médicos, el ingreso del hogar que se usa para el crédito tributario de prima y el ingreso bruto ajustado modificado que se usa en la reducción del crédito tributario por hijos. La deducción de la HSA es uno de los ajustes que aparecen en nuestra guía sobre cómo se calcula el ingreso tributable.
- Los gastos médicos calificados pagados con la HSA no pagan impuestos, pero no puede deducirlos también en el Anexo A.
- Los demás retiros pagan impuesto como ingreso y llevan un impuesto adicional del 20%.
- No hay impuesto del 20% en los retiros después de cumplir 65 años, quedar discapacitado o morir; el impuesto ordinario sobre el ingreso sigue aplicándose a los retiros que no son médicos.
Preguntas frecuentes
¿Cuál es el límite de contribución a la HSA para 2027?
$4,500 para la cobertura individual del HDHP y $9,000 para la cobertura familiar, según el Rev. Proc. 2026-24. Las personas de 55 años o más pueden aportar $1,000 más.
¿Cuál es el límite de la HSA de 2026 si tengo más de 55 años?
$5,400 con cobertura individual ($4,400 más el aporte adicional de $1,000) y $9,750 con cobertura familiar. Si ambos cónyuges tienen 55 años o más, cada uno puede agregar $1,000 a su propia HSA, para un total de $10,750.
¿Todavía puedo aportar a mi HSA para 2026 durante 2027?
Sí. Los aportes de 2026 se pueden hacer hasta la fecha límite de la declaración de 2026, el 15 de abril de 2027.
¿El aporte de mi empleador a la HSA cuenta para el límite?
Sí. Los aportes del empleador, incluidos sus propios aportes por nómina antes de impuestos a través de un plan cafetería, reducen la cantidad que puede agregar usted.
¿Puedo aportar a una HSA con un plan bronce en 2026?
Sí. Desde el 1 de enero de 2026, los planes bronce y catastróficos disponibles en el Mercado se consideran compatibles con la HSA, siempre que cumpla las demás reglas de elegibilidad.
Fuentes
- Rev. Proc. 2026-24 (2027 HSA and HDHP amounts) irs.gov
- Rev. Proc. 2025-19 (2026 HSA and HDHP amounts) irs.gov
- IRS Publication 969, Health Savings Accounts and Other Tax-Favored Health Plans irs.gov
- IRS: Guidance on new tax benefits for health savings account participants (IR-2025-119) irs.gov
- Notice 2026-5 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Cómo se calcula el ingreso tributable: del bruto al neto
El ingreso tributable se calcula en tres pasos: sume todo el ingreso bruto que la ley no excluye, reste ajustes como los aportes…
Crédito tributario de prima 2026: tope del 400% y devolución
El crédito tributario de prima 2026 vuelve a sus límites originales: un hogar con ingresos por encima del 400% del nivel federal…
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…
Cambios de impuestos 2027: qué hay de nuevo en su declaración
Los principales cambios de impuestos de 2027 llegan en la declaración del año tributario 2026 que se presenta en esa temporada: u…