
Tabla de impuestos del IRS 2026 para cabeza de familia: tramos y tasas
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Según la tabla de impuestos del IRS 2026 para cabeza de familia, los tramos son: 10% hasta $17,700 de ingreso tributable, 12% hasta $67,450, 22% hasta $105,700, 24% hasta $201,750, 32% hasta $256,200, 35% hasta $640,600 y 37% por encima de esa cifra. Junto con una deducción estándar de $24,150, este estado civil tributario le ahorra a un padre o una madre con $30,000 a $130,000 de salario entre unos $800 y $3,700 al año frente a declarar como soltero.
- 01Deducción estándar de cabeza de familia 2026
- $24,150 ($8,050 más que soltero)
- 02Franja del 10% (cabeza de familia frente a soltero)
- $17,700 frente a $12,400
- 03Fin de la franja del 12% (cabeza de familia frente a soltero)
- $67,450 frente a $50,400
- 04Tramos de cabeza de familia 2027
- Aún no anunciados; suelen salir en octubre o noviembre
Tramos de impuestos para cabeza de familia en 2026
Cabeza de familia es un estado civil tributario para personas no casadas que pagan más de la mitad del costo de mantener un hogar para un hijo o pariente que califica. Tiene su propia tabla de tramos, que queda entre la de soltero y la de casado que presenta una declaración conjunta. Estas cifras de 2026 se aplican a la declaración que usted presenta en 2027.
| Tasa | Ingreso tributable | Impuesto total en el límite de la franja |
|---|---|---|
| 10% | De $0 a $17,700 | $1,770 |
| 12% | De $17,701 a $67,450 | $7,740 |
| 22% | De $67,451 a $105,700 | $16,155 |
| 24% | De $105,701 a $201,750 | $39,207 |
| 32% | De $201,751 a $256,200 | $56,631 |
| 35% | De $256,201 a $640,600 | $191,171 |
| 37% | Más de $640,600 | $191,171 más el 37% del excedente |
¿Cambian los tramos de cabeza de familia para 2027? Los umbrales subirán con la inflación, pero las cifras de 2027 para cabeza de familia aún no se han anunciado. El IRS (Servicio de Impuestos Internos) normalmente las publica en octubre o noviembre. Las tasas siguen siendo las mismas.
Tramos de impuestos de cabeza de familia para 2025
Use estos para una declaración de 2025, incluida una que presente tarde o que esté enmendando.
| Tasa | Ingreso tributable (2025) |
|---|---|
| 10% | De $0 a $17,000 |
| 12% | De $17,001 a $64,850 |
| 22% | De $64,851 a $103,350 |
| 24% | De $103,351 a $197,300 |
| 32% | De $197,301 a $250,500 |
| 35% | De $250,501 a $626,350 |
| 37% | Más de $626,350 |
La deducción estándar de cabeza de familia en 2025 fue de $23,625. Para 2026 es de $24,150.
Cabeza de familia frente a soltero: franjas del 10% y del 12% más amplias
Toda la ventaja está en la parte baja de la tabla. La franja del 10% es $5,300 más amplia que la de soltero, y la franja del 12% termina $17,050 más arriba. Del 22% en adelante, las dos tablas son casi idénticas; los umbrales del 24% y del 32% de cabeza de familia son incluso $25 más bajos que los de soltero.
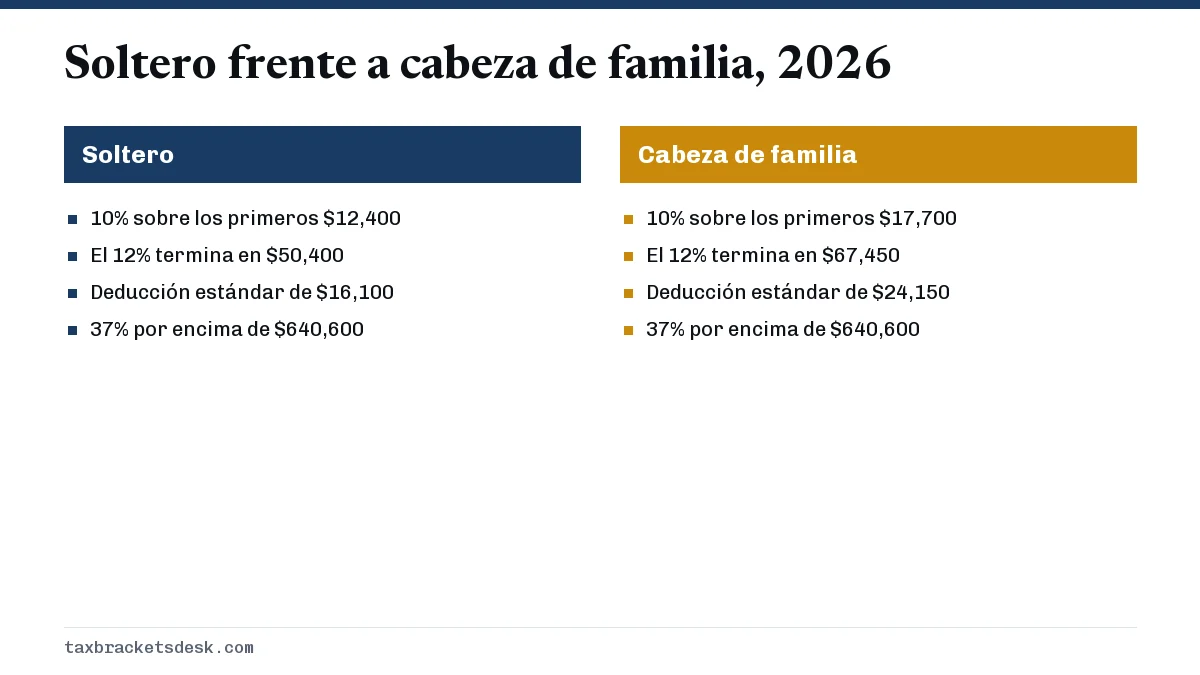
En dólares, la diferencia de los tramos por sí sola vale como máximo unos $1,810 al año, que se alcanzan cuando el ingreso tributable pasa de $67,450. La deducción estándar más grande suma más: $8,050 de deducción adicional valen $966 para alguien en el tramo del 12% y $1,932 para alguien en el tramo del 24%.
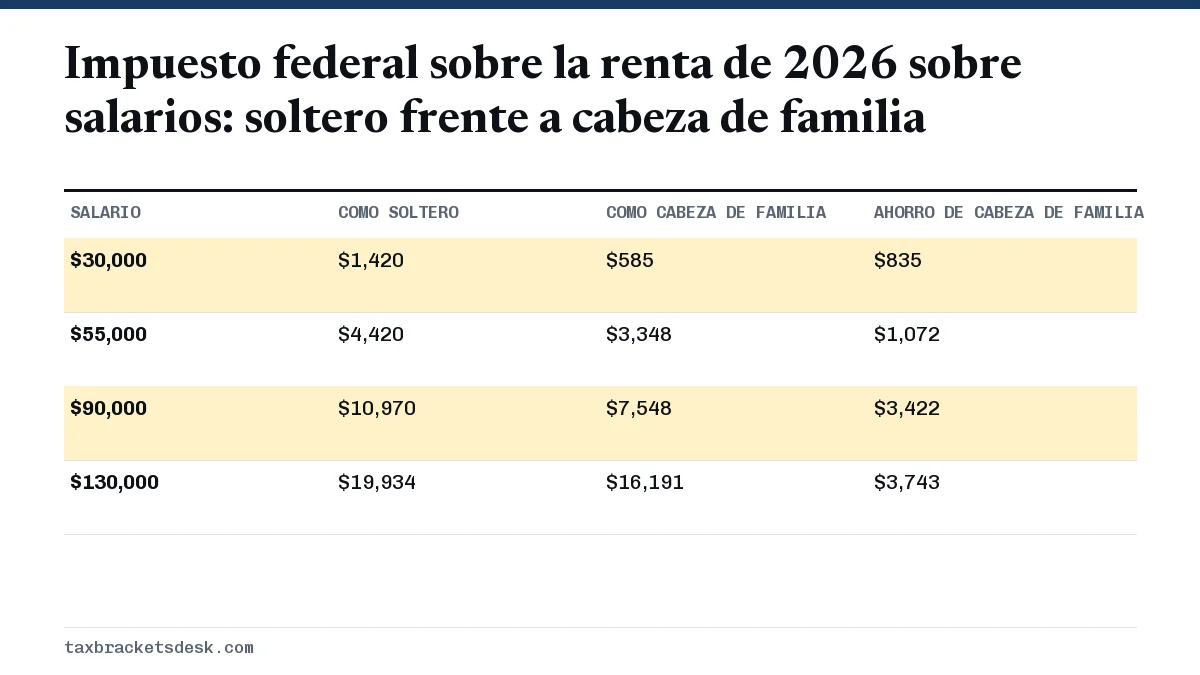
Cada fila supone solo ingresos de salario, la deducción estándar de cada estado civil tributario y ningún crédito. El Crédito Tributario por Hijos (CTC) y el Crédito Tributario por Ingreso del Trabajo (EITC) siguen las mismas reglas en ambos estados, pero con ingresos bajos pueden eliminar la mayor parte del impuesto en los dos casos, lo que reduce la diferencia real en dólares.
Deducción estándar para cabeza de familia
La deducción estándar de cabeza de familia en 2026 es de $24,150. Si tiene 65 años o más, sume $2,050, y sume otros $2,050 si es ciego. Así, una persona de 66 años que declara como cabeza de familia llega a $26,200 antes de cualquier deducción del Anexo 1-A (Schedule 1-A).
Quienes declaran como cabeza de familia también pueden detallar sus deducciones si son mayores. Compare las dos opciones en la guía de la deducción estándar.
Ejemplo: padre o madre soltero con $55,000
Un padre divorciado gana $55,000 de salario en 2026. Su hijo de 9 años vive con él todo el año, y él paga el alquiler y los gastos del hogar. Califica como cabeza de familia.
- Salario: $55,000. Reste la deducción estándar de cabeza de familia de $24,150. Ingreso tributable: $30,850.
- Impuesto sobre los primeros $17,700 al 10%: $1,770.
- Impuesto sobre los siguientes $13,150 al 12%: $1,578.
- Impuesto sobre la renta antes de créditos: $3,348.
- Reste el Crédito Tributario por Hijos de $2,200 por un hijo menor de 17 años: $1,148 de impuesto federal sobre la renta.
Si declarara como soltero, el mismo padre tendría $38,900 de ingreso tributable y debería $4,420 antes de créditos, $1,072 más. El Crédito Tributario por Hijos es el mismo con ambos estados; vea la guía del Crédito Tributario por Hijos. Con $55,000, este padre queda justo por encima de $51,593, el ingreso donde termina en 2026 el crédito por ingreso del trabajo con un hijo para quienes no declaran en conjunto, así que un padre que gane unos miles de dólares menos también debería revisar ese crédito.
¿Quién califica para las tasas de impuestos de cabeza de familia?
La Publicación 501 del IRS establece tres requisitos, y debe cumplirlos todos:
- No está casado, o se le considera no casado, el último día del año.
- Pagó más de la mitad del costo de mantener un hogar durante el año.
- Una persona calificada vivió con usted en ese hogar más de la mitad del año, sin contar las ausencias temporales, como los estudios. Un padre o una madre que usted declara como dependiente no tiene que vivir con usted.
Los detalles sobre quién cuenta como persona calificada, qué gastos cuentan para mantener un hogar y cómo los cónyuges separados pueden considerarse no casados están en la página de requisitos de cabeza de familia. Si no califica, use los tramos para solteros. Todos los estados civiles tributarios lado a lado están en la página de los tramos de impuestos por año.
Preguntas frecuentes
¿Cuánto menos impuesto paga un cabeza de familia que un soltero?
Para un asalariado que toma la deducción estándar en 2026, declarar como cabeza de familia ahorra unos $835 con $30,000 de salario y unos $3,700 con $130,000. La parte del ahorro que viene de los tramos llega como máximo a unos $1,810, pero los $8,050 adicionales de deducción valen más cuanto más alta es su tasa.
¿Cuál es la deducción estándar de cabeza de familia para 2026?
Es de $24,150, más $2,050 por tener 65 años o más y $2,050 por ser ciego.
¿Cuál es el tramo del 12% para cabeza de familia en 2026?
El ingreso tributable de $17,701 a $67,450. En el límite superior de esa franja, el impuesto federal sobre la renta total es de $7,740.
¿El umbral de la tasa máxima es más alto para cabeza de familia que para soltero?
No. En 2026, el 37% empieza por encima de $640,600 tanto para cabeza de familia como para solteros.
¿Puedo usar los tramos de cabeza de familia si mi hijo vive conmigo solo parte del año?
La persona calificada debe vivir con usted más de la mitad del año, sin contar las ausencias temporales. Si su hijo reparte su tiempo a partes iguales, solo uno de los padres puede cumplir ese requisito.
Fuentes
- Rev. Proc. 2025-32 irs.gov
- IRS Publication 501 irs.gov
- IRS: Federal income tax rates and brackets irs.gov
- IRS: Child Tax Credit irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Tramos de impuestos federales por año y estado civil
Estados Unidos tiene siete tramos de impuestos federales: 10%, 12%, 22%, 24%, 32%, 35% y 37%. Para 2026 (declaraciones que se pre…
Requisitos para cabeza de familia: quién califica
Los requisitos para cabeza de familia son tres pruebas que debe cumplir a la vez: no estar casado o ser considerado no casado el…
Tabla de impuestos IRS 2026 soltero: tasas y umbrales
Según la tabla de impuestos del IRS 2026 para soltero, los tramos son: 10% sobre el ingreso tributable hasta $12,400, 12% hasta $…
Crédito tributario por hijos: montos, reglas y límites
El Crédito Tributario por Hijos (CTC) vale hasta $2,200 por cada hijo calificado menor de 17 años en las declaraciones de 2025 y…
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…