
Tranches d'imposition des personnes célibataires en 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Pour 2026, les tranches d'imposition d'une personne célibataire sont de 10 % sur le revenu imposable jusqu'à 12 400 $, 12 % jusqu'à 50 400 $, 22 % jusqu'à 105 700 $, 24 % jusqu'à 201 775 $, 32 % jusqu'à 256 225 $, 35 % jusqu'à 640 600 $ et 37 % au-delà. La déduction forfaitaire d'une personne célibataire est de 16 100 $; une personne célibataire qui n'a qu'un revenu de salaire atteint donc la tranche de 22 % dès que son salaire dépasse 66 500 $.
- 01Déduction forfaitaire 2026, personne célibataire
- 16 100 $
- 02Salaire à partir duquel le taux de 22 % s'applique (déduction forfaitaire seulement)
- Plus de 66 500 $
- 03Déduction additionnelle à 65 ans ou plus ou en cas de cécité
- 2 050 $ par condition
- 04Début du taux de 37 % (célibataire, 2026)
- Plus de 640 600 $ de revenu imposable
Tranches d'imposition célibataire 2026 et 2025
Les tranches des personnes célibataires s'appliquent si vous n'êtes pas marié au 31 décembre et que vous n'êtes pas admissible au statut de chef de famille. Les fourchettes de 2026 servent à la déclaration que vous produirez en 2027; celles de 2025 servent à la déclaration qui porte sur le revenu de 2025.
| Taux | Fourchette 2026 | Fourchette 2025 |
|---|---|---|
| 10 % | Jusqu'à 12 400 $ | Jusqu'à 11 925 $ |
| 12 % | De 12 401 $ à 50 400 $ | De 11 926 $ à 48 475 $ |
| 22 % | De 50 401 $ à 105 700 $ | De 48 476 $ à 103 350 $ |
| 24 % | De 105 701 $ à 201 775 $ | De 103 351 $ à 197 300 $ |
| 32 % | De 201 776 $ à 256 225 $ | De 197 301 $ à 250 525 $ |
| 35 % | De 256 226 $ à 640 600 $ | De 250 526 $ à 626 350 $ |
| 37 % | Plus de 640 600 $ | Plus de 626 350 $ |
Les seuils de 2027 pour les personnes célibataires ne sont pas encore annoncés; l'IRS (le fisc fédéral américain) les publie habituellement en octobre ou en novembre. Les sept taux resteront les mêmes, parce que la loi fiscale de 2025 les a rendus permanents.
Impôt dû à chaque seuil pour une personne célibataire
Le tableau ci-dessous montre ce que doit une personne célibataire dont le revenu imposable se situe exactement au plafond de chaque tranche en 2026, et la part de ce revenu qui va à l'impôt fédéral sur le revenu. Le taux effectif monte lentement parce que tout le monde paie les taux plus bas sur les premières parts du revenu.
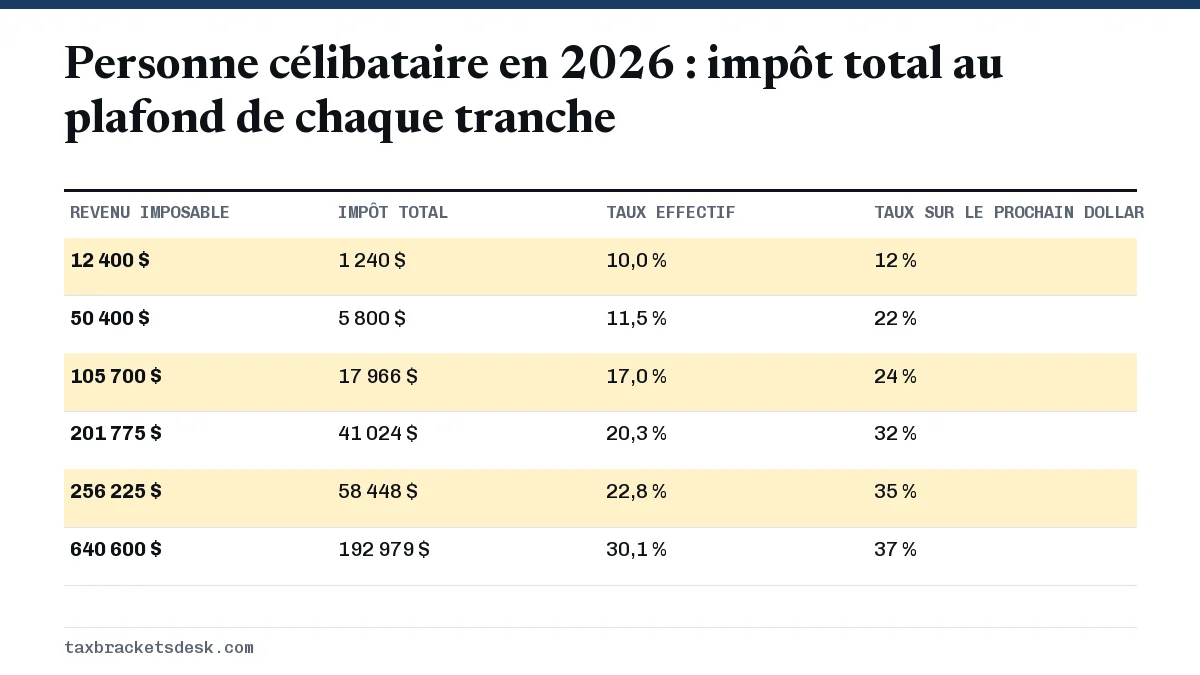
Pour trouver l'impôt sur n'importe quel montant entre deux lignes, prenez le total de la ligne située sous votre revenu et ajoutez le taux de votre tranche multiplié par le montant qui dépasse cette ligne. Par exemple, pour 70 000 $ de revenu imposable : 5 800 $ plus 22 % de 19 600 $, soit 10 112 $.
Dans quelle tranche d'imposition est une personne célibataire qui gagne 60 000 $?
Tout dépend si 60 000 $ est votre salaire ou votre revenu imposable. Les tranches s'appliquent après les déductions, ce qui change la réponse.
- Salaire de 60 000 $, déduction forfaitaire : le revenu imposable est de 43 900 $. Il se situe dans la tranche de 12 %. L'impôt est de 1 240 $ plus 12 % de 31 500 $, soit 5 020 $.
- Revenu imposable de 60 000 $ : il se situe dans la tranche de 22 %. L'impôt est de 5 800 $ plus 22 % de 9 600 $, soit 7 912 $.
Avec seulement la déduction forfaitaire, le salaire d'une personne célibataire doit dépasser 66 500 $ (50 400 $ plus 16 100 $) avant qu'un seul dollar soit imposé à 22 %. La ventilation complète pour ce salaire, y compris les charges sociales, se trouve à la page sur l'impôt sur un salaire de 60 000 $, et la page dans quelle tranche d'imposition suis-je vous permet de vérifier d'autres montants.
Taux d'imposition d'une personne célibataire à trois niveaux de salaire
Ces exemples supposent une personne célibataire de moins de 65 ans qui n'a qu'un revenu de salaire, la déduction forfaitaire de 16 100 $ et aucun crédit. Ils ne montrent que l'impôt fédéral sur le revenu, et non les cotisations à la sécurité sociale et à Medicare ni l'impôt de l'État.
| Salaire | Revenu imposable | Impôt fédéral sur le revenu | Tranche la plus élevée | Impôt en proportion du salaire |
|---|---|---|---|---|
| 40 000 $ | 23 900 $ | 2 620 $ | 12 % | 6,6 % |
| 75 000 $ | 58 900 $ | 7 670 $ | 22 % | 10,2 % |
| 150 000 $ | 133 900 $ | 24 734 $ | 24 % | 16,5 % |
Passer de 75 000 $ à 150 000 $ de salaire double le revenu, mais fait plus que tripler l'impôt, parce que les 75 000 $ ajoutés tombent dans les tranches de 22 % et de 24 %. La part du salaire payée en impôt reste tout de même bien inférieure à la tranche maximale de 24 %.
Qui peut produire sa déclaration comme personne célibataire?
Votre situation est déterminée par votre situation le dernier jour de l'année d'imposition. Selon la Publication 501 de l'IRS, vous produisez comme personne célibataire si, au 31 décembre, vous n'êtes pas marié, ou si vous êtes légalement séparé de votre conjoint par un jugement de divorce ou de séparation de corps (separate maintenance), et qu'aucune autre situation ne convient mieux.
- Divorce définitif au plus tard le 31 décembre : vous êtes célibataire pour toute l'année, même si vous avez été marié pendant onze mois.
- Conjoint décédé pendant l'année : vous êtes considéré comme marié pour toute cette année et pouvez produire une déclaration conjointe. Vous pourriez être admissible au statut de conjoint survivant pour les deux années suivantes si vous avez un enfant à charge.
- Non marié avec un enfant ou un proche admissible : vérifiez d'abord si vous êtes admissible au statut de chef de famille. Ce statut offre des tranches à faible taux plus larges et une déduction forfaitaire de 24 150 $. Voir les conditions pour être chef de famille.
Célibataire ou chef de famille, et les autres choix de situation
Le statut de chef de famille est celui que les parents seuls oublient le plus souvent. Sa tranche de 10 % va jusqu'à 17 700 $ et sa tranche de 12 % jusqu'à 67 450 $, contre 12 400 $ et 50 400 $ pour une personne célibataire; l'économie peut donc atteindre environ 1 800 $ par année grâce aux seuls écarts de tranches. La page sur les tranches d'imposition chef de famille fait le calcul pour un parent qui gagne 55 000 $.
Si vous vous mariez au plus tard le 31 décembre, comparez ces chiffres avec les tranches des couples mariés en déclaration conjointe. Une personne mariée qui produit une déclaration distincte utilise le barème des célibataires jusqu'à 256 225 $, mais passe à 37 % au-delà de 384 350 $.
Déduction forfaitaire 2026 d'une personne célibataire
La déduction forfaitaire des personnes célibataires est de 16 100 $ en 2026, contre 15 750 $ pour 2025. Ajoutez 2 050 $ si vous avez 65 ans ou plus, et 2 050 $ de plus si vous êtes aveugle.
Questions fréquentes
Quelle est la tranche d'imposition de 12 % pour une personne célibataire en 2026?
Le revenu imposable de 12 401 $ à 50 400 $. Une personne célibataire dont le revenu imposable est exactement de 50 400 $ doit 5 800 $ d'impôt fédéral sur le revenu.
Combien une personne célibataire peut-elle gagner sans payer d'impôt fédéral sur le revenu en 2026?
Avec seulement un revenu de salaire et la déduction forfaitaire, les premiers 16 100 $ ne sont pas imposés. Des crédits comme le crédit d'impôt sur le revenu gagné (EITC) peuvent réduire encore l'impôt.
Quelles étaient les tranches d'imposition célibataire pour 2025?
10 % jusqu'à 11 925 $, 12 % jusqu'à 48 475 $, 22 % jusqu'à 103 350 $, 24 % jusqu'à 197 300 $, 32 % jusqu'à 250 525 $, 35 % jusqu'à 626 350 $ et 37 % au-delà.
À partir de quel salaire une personne célibataire paie-t-elle 24 % d'impôt fédéral?
Avec seulement la déduction forfaitaire, un salaire de plus de 121 800 $ (105 700 $ plus 16 100 $) atteint la tranche de 24 % en 2026. Seul le revenu au-delà de ce seuil est imposé à 24 %.
Puis-je produire comme célibataire si je suis séparé mais pas divorcé?
Seulement si vous êtes légalement séparé par un jugement de divorce ou de séparation de corps au plus tard le 31 décembre. Sinon, vous êtes toujours marié, mais vous pourriez être admissible au statut de chef de famille si vous respectez les règles pour être considéré comme non marié.
Sources
- Rev. Proc. 2025-32 irs.gov
- IRS: Federal income tax rates and brackets irs.gov
- IRS Publication 501, Dependents, Standard Deduction, and Filing Information irs.gov
- IRS Form 1040-ES (2026) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Tranches d'imposition fédérales par année et par situation
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclaration…
Tranches d'imposition chef de famille : barèmes 2026 et 2025
Pour 2026, les tranches d'imposition chef de famille sont de 10 % jusqu'à 17 700 $ de revenu imposable, 12 % jusqu'à 67 450 $, 22…
Tranches d'imposition 2026 couple marié : barème et impôt dû
Selon les tranches d'imposition 2026 d'un couple marié en déclaration conjointe, le couple paie 10 % sur les premiers 24 800 $ de…
Dans quelle tranche d'imposition suis-je? En trois étapes
Dans quelle tranche d'imposition suis-je? Votre tranche d'imposition est le taux de la ligne du barème de votre situation de fami…
Combien d'impôt sur un salaire de 60 000 $? Exemple 2026
Combien d'impôt sur un salaire de 60 000 $? Une personne salariée célibataire qui gagne 60 000 $ pour l'année d'imposition 2026 d…