
Tasas de impuestos de New Jersey y sus tramos: del 1.4% al 10.75%
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Las tasas de impuestos de New Jersey sobre la renta van del 1.4% al 10.75%. Los contribuyentes solteros tienen siete tramos, y quienes declaran en conjunto y los cabezas de familia tienen ocho; la tasa máxima del 10.75% empieza en $1,000,000 de ingreso tributable. La División de Impuestos de New Jersey (Division of Taxation) todavía identifica esta tabla como "2020 and After" (2020 en adelante), así que las mismas tasas se aplican a las declaraciones de 2025 y 2026.
- 01Tasas de impuestos de New Jersey
- Del 1.4% al 10.75%
- 02La tasa máxima empieza en
- $1,000,000 de ingreso tributable, todos los estados civiles tributarios
- 03Exención personal
- $1,000 cada una; $1,500 por dependiente
- 04Deducción por impuesto a la propiedad
- Hasta $15,000 ($7,500 casado que presenta por separado)
- 05Ingreso mínimo para declarar
- $10,000 soltero; $20,000 declaración conjunta o cabeza de familia
- 06Vencimiento de la declaración de residentes
- 15 de abril (Formulario NJ-1040)
¿Cuáles son las tasas de impuestos de New Jersey?
Las tasas de impuestos de New Jersey sobre la renta son 1.4%, 1.75%, 2.45%, 3.5%, 5.525%, 6.37%, 8.97% y 10.75%. La tasa del 2.45% solo existe para los matrimonios que declaran en conjunto, los cabezas de familia y los viudos o viudas que califican, así que los solteros tienen siete tramos y todos los demás tienen ocho. Los residentes declaran el impuesto en el Formulario NJ-1040, New Jersey Resident Return (declaración de residentes de New Jersey).
New Jersey llama a su impuesto Gross Income Tax (impuesto sobre el ingreso bruto), y el nombre da una pista: no parte del ingreso bruto ajustado federal. Arma su propio total a partir de categorías de ingresos, resta las exenciones de New Jersey y algunas deducciones propias del estado, y aplica las tasas a lo que queda. Para una comparación más amplia con otros estados, consulte las tasas del impuesto estatal sobre la renta.
Tramos de impuestos de NJ según el estado civil tributario
Los tramos de impuestos de NJ que aparecen abajo provienen de las tablas de tasas vigentes de la División de Impuestos, identificadas como "2020 and After". Cada tabla ofrece un atajo de multiplicar y restar: multiplique su ingreso tributable de New Jersey por la tasa de su tramo y luego reste la cantidad indicada. El resultado es igual al impuesto que obtendría sumando cada tramo por separado.
| Ingreso tributable de más de | Pero no más de | Tasa | Reste |
|---|---|---|---|
| $0 | $20,000 | 1.4% | $0 |
| $20,000 | $35,000 | 1.75% | $70.00 |
| $35,000 | $40,000 | 3.5% | $682.50 |
| $40,000 | $75,000 | 5.525% | $1,492.50 |
| $75,000 | $500,000 | 6.37% | $2,126.25 |
| $500,000 | $1,000,000 | 8.97% | $15,126.25 |
| $1,000,000 | en adelante | 10.75% | $32,926.25 |
| Ingreso tributable de más de | Pero no más de | Tasa | Reste |
|---|---|---|---|
| $0 | $20,000 | 1.4% | $0 |
| $20,000 | $50,000 | 1.75% | $70.00 |
| $50,000 | $70,000 | 2.45% | $420.00 |
| $70,000 | $80,000 | 3.5% | $1,154.50 |
| $80,000 | $150,000 | 5.525% | $2,775.00 |
| $150,000 | $500,000 | 6.37% | $4,042.50 |
| $500,000 | $1,000,000 | 8.97% | $17,042.50 |
| $1,000,000 | en adelante | 10.75% | $34,842.50 |
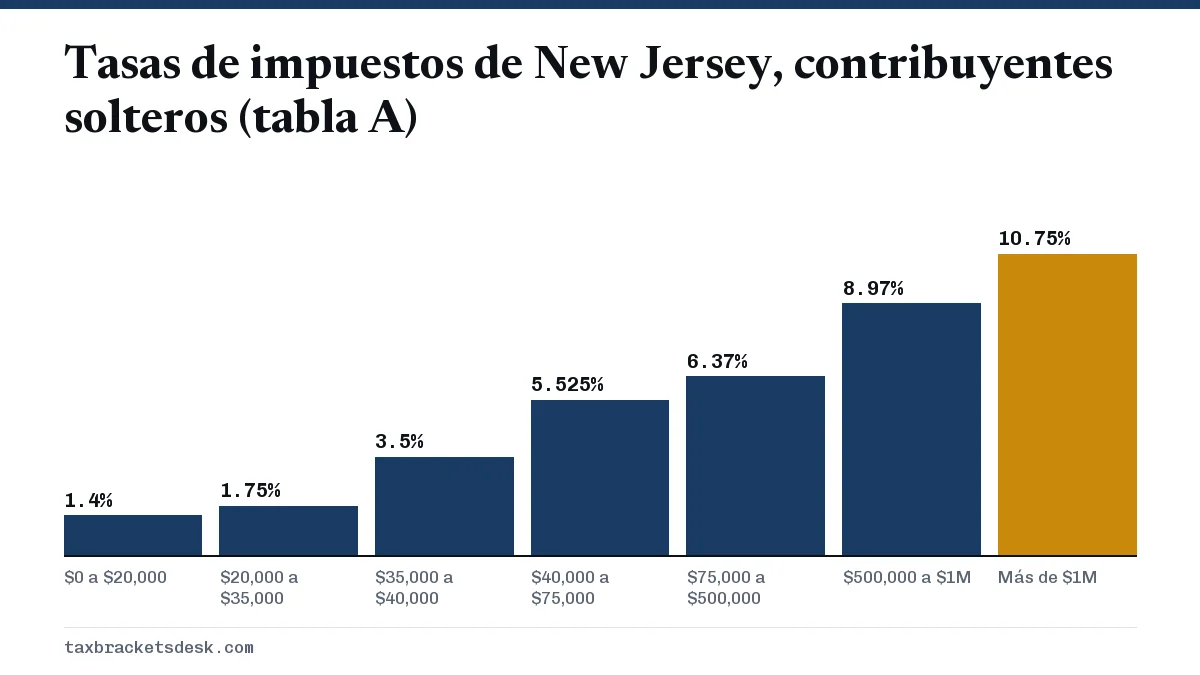
Tabla de impuestos por debajo de $100,000 y tabla de tasas por encima
Si su ingreso tributable de New Jersey es inferior a $100,000, el cuadernillo del NJ-1040 le indica que busque el impuesto en la New Jersey Tax Table (tabla de impuestos de New Jersey), que muestra el impuesto en franjas de ingresos de $50. Con $100,000 o más, debe usar las tablas de tasas de arriba. Los dos métodos dan resultados con apenas unos dólares de diferencia.
Los tramos no se ajustan por inflación. El punto de $75,000 en el que los solteros pasan del 5.525% al 6.37% no se ha movido desde que la tabla entró en vigor, a diferencia del sistema federal explicado en cómo funcionan los tramos impositivos, donde el IRS actualiza los umbrales cada año.
Exenciones y deducciones que reducen el impuesto sobre la renta de New Jersey
New Jersey no tiene deducción estándar. En su lugar, las instrucciones del Formulario NJ-1040 de 2025 enumeran exenciones fijas en las líneas 6 a 12, y estas cantidades están escritas en la ley en vez de ajustarse cada año.
| Exención | Cantidad | Quién califica |
|---|---|---|
| Regular | $1,000 | Usted, y su cónyuge o pareja en unión civil en una declaración conjunta |
| Mayor de 65 | $1,000 | Cada cónyuge de 65 años o más al 31 de diciembre |
| Ceguera o discapacidad | $1,000 | Cada cónyuge ciego o con discapacidad al 31 de diciembre |
| Veterano | $6,000 | Cada cónyuge dado de baja con honores del servicio activo |
| Dependiente | $1,500 | Cada hijo u otro dependiente federal |
| Dependiente universitario | $1,000 adicionales | Estudiante a tiempo completo menor de 22 años cuyos gastos usted pagó al menos a la mitad |
Deducción por impuesto a la propiedad (Property Tax Deduction)
Los propietarios e inquilinos cuya vivienda era su residencia principal pueden tomar una Property Tax Deduction (deducción por impuesto a la propiedad) de hasta $15,000 de impuestos a la propiedad pagados ($7,500 para los matrimonios que presentan por separado y comparten vivienda) o un Property Tax Credit (crédito por impuesto a la propiedad). La hoja de trabajo H (Worksheet H) de las instrucciones del NJ-1040 compara las dos opciones y le dice cuál ahorra más. Para la mayoría de los propietarios de ingresos medios, la deducción es mejor, porque se resta de ingresos que tributan al 5.525% o al 6.37%.
Exclusión de pensiones e ingresos de jubilación
Los residentes de 62 años o más, o con discapacidad, pueden excluir ingresos de pensiones, anualidades e IRA en la línea 28a. El máximo es de $100,000 en una declaración conjunta, $75,000 para solteros, cabezas de familia y viudos o viudas que califican, y $50,000 para casados que presentan por separado, cuando el ingreso total es de $100,000 o menos. Se reduce a un porcentaje de ese límite entre $100,001 y $150,000 y desaparece por encima de $150,000.
¿New Jersey tiene impuestos locales sobre la renta?
No. Los condados y municipios de New Jersey no cobran un impuesto sobre la renta personal a sus residentes, y el Formulario NJ-1040 no tiene una línea para ello. Los gobiernos locales de New Jersey se financian principalmente con impuestos a la propiedad, y por eso la deducción y el crédito por impuesto a la propiedad pesan tanto en la declaración estatal.
La excepción que conviene conocer es la de quienes viajan a trabajar a otro estado. Un residente de New Jersey que trabaja en la ciudad de Nueva York no paga el impuesto sobre la renta de residentes de la ciudad, pero sí paga el impuesto del estado de Nueva York como no residente y luego reclama un crédito en el Anexo NJ-COJ (Schedule NJ-COJ) por los impuestos sobre la renta pagados a otra jurisdicción. La página de tasas de impuestos de Nueva York explica la parte de Nueva York de esa declaración.
¿New Jersey cambió sus tasas de impuestos para 2026?
No se ha hecho ningún cambio de tasas para 2026. A septiembre de 2026, la tabla de tasas que figura en la página de tablas de impuestos de la División de Impuestos sigue siendo la identificada como "2020 and After", que se aplicó por primera vez en el año tributario 2020, cuando la tasa del 10.75% pasó a empezar en $1,000,000 en lugar de $5,000,000.
El Formulario NJ-1040 de 2026 y sus instrucciones suelen publicarse en enero de 2027, así que cualquier cifra de 2026 que no aparezca arriba debe tratarse como aún no anunciada. Como las exenciones y los tramos son cantidades fijas en dólares, los principales cambios de un año a otro suelen ser créditos nuevos y límites de ingresos, no tasas nuevas.
Ejemplo resuelto: impuesto sobre la renta de New Jersey con $85,000
Tome a un propietario soltero de New Jersey con $85,000 de salario, sin otros ingresos, sin dependientes y con $9,000 de impuesto a la propiedad pagado por su vivienda. Los pasos siguientes siguen el orden del NJ-1040 con la tabla de tasas A; la tabla de impuestos daría una cifra con unos pocos dólares de diferencia.
- Ingreso bruto de New Jersey: $85,000 de salario.
- Reste la exención regular de $1,000: $84,000.
- Reste la deducción por impuesto a la propiedad de $9,000 (menos que el tope de $15,000): $75,000 de ingreso tributable.
- Aplique la tabla A a la franja de $40,000 a $75,000: $75,000 x 5.525% = $4,143.75.
- Reste $1,492.50: impuesto de New Jersey de $2,651.25.
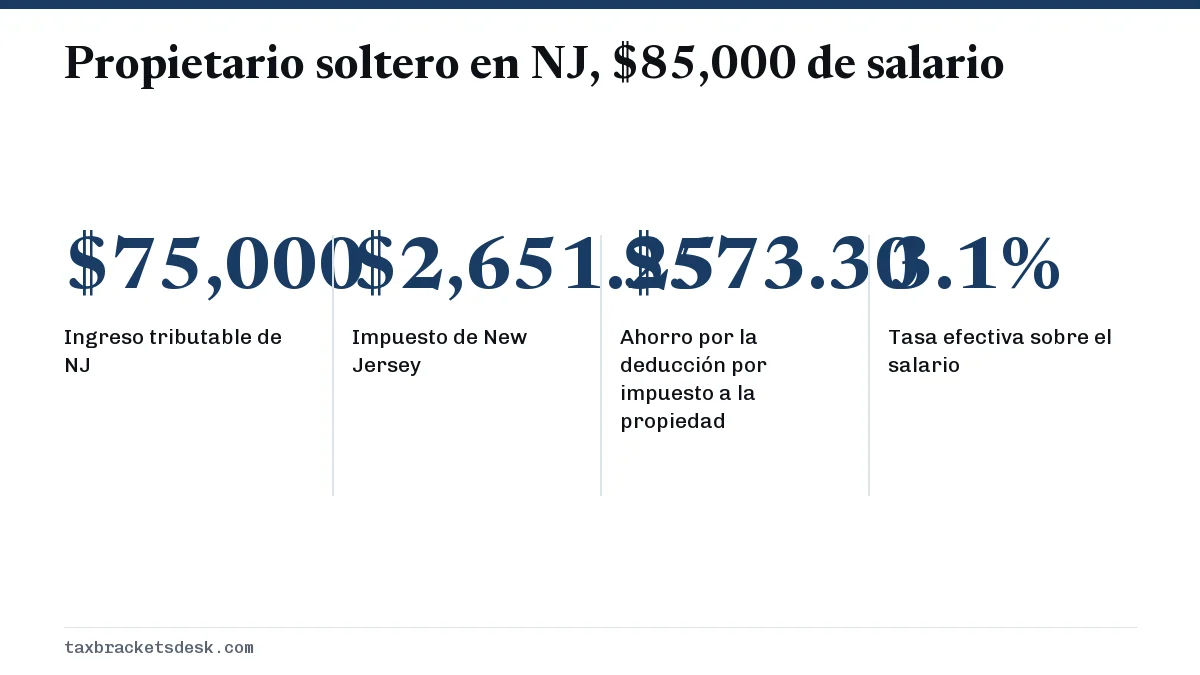
Sin la deducción por impuesto a la propiedad, el ingreso tributable sería de $84,000, que cae en la franja del 6.37%: $84,000 x 6.37% menos $2,126.25 da $3,224.55. La deducción ahorra $573.30, y por eso no conviene pasarla por alto. En el lado federal, el mismo impuesto a la propiedad cuenta para el tope de la deducción SALT si usted detalla sus deducciones.
La tasa efectiva de New Jersey en este caso es de alrededor del 3.1% del salario, muy por debajo de la tasa marginal del 5.525%. Un hogar en un estado con tasa fija como Illinois pagaría una sola tasa sobre casi cada dólar, así que la comparación depende mucho del nivel de ingresos.
Preguntas frecuentes
¿Cuál es la tasa del impuesto estatal de New Jersey para $100,000?
Un contribuyente soltero con $100,000 de ingreso tributable de New Jersey está en el tramo del 6.37%. Con la tabla A, el impuesto es $100,000 x 6.37% menos $2,126.25, es decir, $4,243.75, una tasa promedio de alrededor del 4.2%.
¿Por qué los tramos de impuestos de NJ son distintos para solteros y para declaraciones conjuntas?
La tabla B, que usan quienes declaran en conjunto, los cabezas de familia y los viudos o viudas que califican, tiene un tramo adicional del 2.45% entre $50,000 y $70,000 y franjas inferiores más amplias. Los solteros llegan a la tasa del 5.525% en $40,000, mientras que quienes declaran en conjunto llegan a ella en $80,000.
¿New Jersey cobra impuestos sobre los beneficios del Seguro Social?
No. Los beneficios del Seguro Social no tributan en la declaración de New Jersey. Los ingresos de pensiones e IRA sí tributan, pero los residentes de 62 años o más, o con discapacidad, pueden excluir hasta $100,000 en una declaración conjunta si su ingreso es de $100,000 o menos.
¿Los tramos de impuestos de New Jersey se ajustan por inflación?
No. Los tramos, las exenciones y los ingresos mínimos para declarar de New Jersey son cantidades fijas en dólares establecidas en la ley estatal. Los mismos puntos de corte de $20,000, $35,000 y $75,000 se aplican desde que entró en vigor la tabla de 2020.
¿New Jersey tiene deducción estándar?
No. New Jersey ofrece exenciones en su lugar: $1,000 para usted y su cónyuge, $1,500 por dependiente, y exenciones adicionales de $1,000 por tener 65 años o más y por ceguera o discapacidad. Los propietarios e inquilinos también pueden tomar la deducción por impuesto a la propiedad de hasta $15,000.
Fuentes
- NJ Division of Taxation, Tax Rate Schedules 2020 and After nj.gov
- NJ Division of Taxation, Tax tables and rate schedules nj.gov
- NJ Division of Taxation, 2025 Form NJ-1040 instructions nj.gov
- NJ Division of Taxation, Dependents and exemptions nj.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.