
Deducción estándar 2027: aún no anunciada, lo que ya se sabe
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Los montos de la deducción estándar 2027 no se habían anunciado a 20 de octubre de 2026. El IRS (Servicio de Impuestos Internos) normalmente los publica en un procedimiento tributario (revenue procedure) en octubre o noviembre; las cifras de 2026 salieron el 9 de octubre de 2025. Si presenta su declaración en 2027, necesita en cambio los montos del año tributario 2026: $16,100 soltero, $32,200 declaración conjunta y $24,150 cabeza de familia.
- 01Situación de los montos de 2027
- Aún no anunciados
- 02Publicación habitual
- Octubre o noviembre, en un procedimiento tributario
- 03Punto de partida (2026)
- $16,100 / $32,200 / $24,150
- 04Deducción para personas mayores en 2027
- $6,000 por persona, todavía vigente (termina después de 2028)
- 05Se usa en las declaraciones presentadas en
- 2028
¿Ya se anunció la deducción estándar de 2027?
No. A 20 de octubre de 2026, el IRS no ha publicado las cifras de la deducción estándar 2027. Su página de partidas ajustadas por inflación por año tributario muestra 2026 como el último año publicado.
El anuncio suele llegar en un comunicado de prensa junto con un procedimiento tributario en octubre o noviembre. Como referencia, los montos de 2026 se publicaron el 9 de octubre de 2025 (comunicado IR-2025-103 y Rev. Proc. 2025-32). Agregaremos las cifras oficiales a esta página el mismo día en que se publiquen.
Cómo se ajusta la deducción estándar cada año
El monto no se vota cada año. La sección 63 del código tributario fija una base, y el IRS la aumenta con un ajuste por costo de vida definido en la sección 1(f). Ese ajuste usa el índice de precios al consumidor encadenado (C-CPI-U), promediado durante los 12 meses que terminan el 31 de agosto del año anterior.
Cualquier aumento que no sea múltiplo de $50 se redondea hacia abajo al múltiplo de $50 inferior. Ese redondeo explica por qué los cambios anuales llegan en cantidades exactas como $350 o $700.
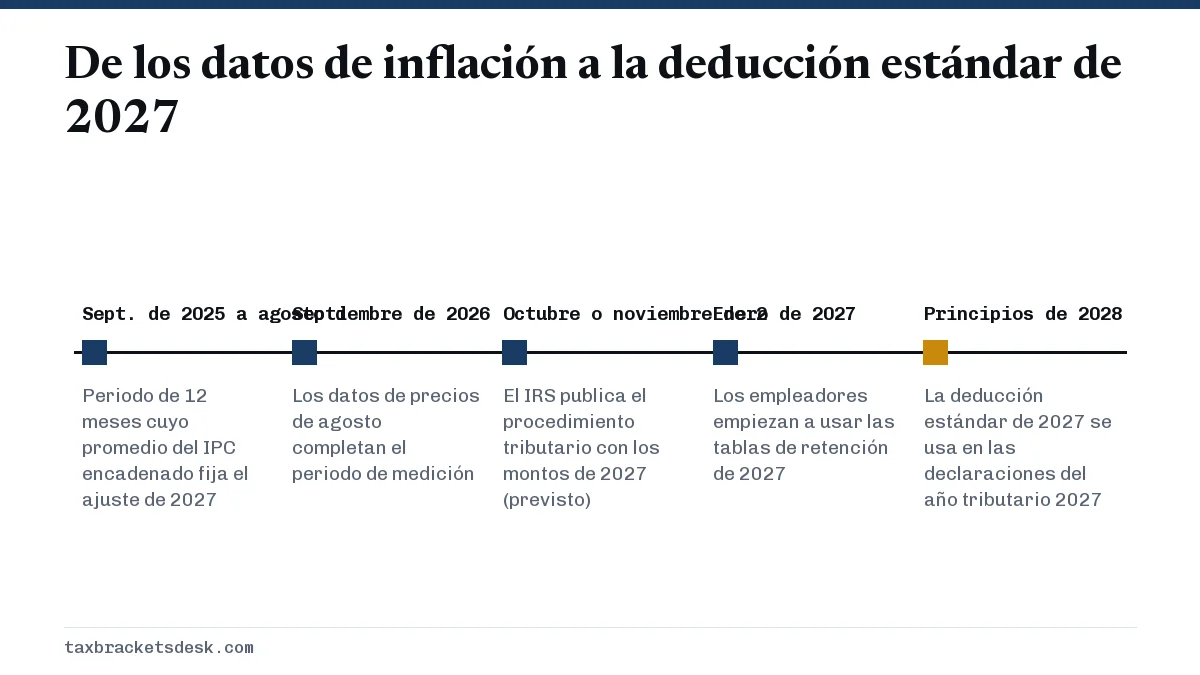
El mismo calendario rige las demás partidas ajustadas por inflación, incluidos los tramos. Nuestra página sobre cuándo se publican los tramos de impuestos de 2027 sigue esa parte del anuncio.
Lo que la ley ya fija para 2027
Varias partes del panorama de 2027 están fijadas en la Ley Pública 119-21 y no dependen de la publicación del IRS:
- La deducción estándar más alta es permanente. La ley de 2025 eliminó la fecha de vencimiento que habría terminado con los montos más altos posteriores a 2017 después de 2025, así que 2027 parte de la base más alta de 2026.
- Las exenciones personales siguen en cero. La ley las eliminó de forma permanente, así que no hay una exención por persona que sumar.
- La deducción de $6,000 para personas mayores continúa. Se aplica a los años tributarios 2025 a 2028, así que 2027 sigue cubierto.
- Continúa la deducción por donativos para quienes no detallan. Se pueden deducir hasta $1,000 en donativos en efectivo ($2,000 en declaración conjunta) además de la deducción estándar, una regla que empezó con el año tributario 2026.
- El tope SALT sube un 1%. Para 2027, la ley fija el tope en el 101% de la cifra de 2026 de $40,400, lo que da $40,804, un dato importante para quien evalúa si le conviene detallar deducciones. Vea el tope de la deducción SALT.
Deducción estándar 2027 para casados que declaran en conjunto y mayores de 65
El monto conjunto de 2027 aún no se ha anunciado. La sección 63(c)(2) del código tributario fija el monto conjunto en el 200% del monto para soltero, así que será exactamente el doble de la cifra para soltero que anuncie el IRS. El monto para cónyuge sobreviviente que califica siempre coincide con el conjunto.
Deducción estándar 2027 para mayores de 65
Los montos adicionales por tener 65 años o ser ciego también se ajustan por inflación, así que las cifras de 2026 de $1,650 (casados) y $2,050 (no casados) deberían subir, pero los montos de 2027 aún no se han anunciado. Según la regla del IRS de que usted cumple 65 años el día anterior a su cumpleaños número 65, una persona nacida antes del 2 de enero de 1963 contará como de 65 años para 2027.
Aparte de eso, la deducción para personas mayores se mantiene en $6,000 por persona elegible para 2027, porque esa cantidad en dólares está escrita en la ley y no se ajusta por inflación. Sigue reduciéndose en un 6% del AGI modificado por encima de $75,000, o de $150,000 en una declaración conjunta. Nuestra página de reglas de la deducción para personas mayores explica la reducción a fondo, y la de la deducción estándar para personas mayores muestra los totales de 2026.
Método de proyección, claramente señalado
No publicamos un solo pronóstico. En su lugar, la tabla de abajo ilustra cómo funciona la regla de redondeo con tres tasas de inflación posibles. No es una cifra del IRS.
Método: multiplique los montos de 2026 para soltero y cabeza de familia por 1 más la tasa de inflación supuesta y redondee hacia abajo a los $50 más cercanos; el monto conjunto es entonces el doble del resultado para soltero, como exige la ley. El cálculo real del IRS parte de la base legal de 2025 y de un índice acumulado, así que su resultado puede diferir en $50 hacia arriba o hacia abajo.
| Estado civil tributario | Si es 2.0% | Si es 2.5% | Si es 3.0% |
|---|---|---|---|
| Soltero / casado por separado (2026: $16,100) | $16,400 | $16,500 | $16,550 |
| Cabeza de familia (2026: $24,150) | $24,600 | $24,750 | $24,850 |
| Casados que declaran en conjunto (2026: $32,200) | $32,800 | $33,000 | $33,100 |
Tome estas cifras como un rango para planificar la retención de impuestos o los pagos estimados, no como la respuesta. Cuando salga el procedimiento tributario, reemplácelas por los montos oficiales.
Qué hacer antes de que se publiquen los montos de 2027
- Termine la planificación de 2026 con las cifras conocidas de 2026; esa es la declaración que vence en abril de 2027.
- Si paga impuesto estimado, su primer comprobante de 2027 no vence hasta abril de 2027, y el Formulario 1040-ES de 2027 del IRS incluirá los nuevos montos.
- Planee revisar su Formulario W-4 en enero de 2027, después de que los empleadores carguen las nuevas tablas de retención.
- Consulte la lista de otros cambios programados en nuestra página de cambios tributarios de 2027.
Preguntas frecuentes
¿Cuándo anunciará el IRS la deducción estándar de 2027?
El IRS no ha dado una fecha. Por lo general publica los montos del año siguiente en octubre o noviembre; las cifras de 2026 se publicaron el 9 de octubre de 2025.
¿Va a bajar la deducción estándar en 2027?
No con la ley actual. La ley de 2025 hizo permanente la deducción estándar más alta y ordena al IRS aumentarla cada año según la inflación.
¿La deducción de $6,000 para personas mayores seguirá vigente en 2027?
Sí. Cubre los años tributarios 2025 a 2028 para personas de 65 años o más con un número de Seguro Social (SSN) válido, y los matrimonios deben presentar una declaración conjunta para reclamarla.
¿Qué deducción estándar uso para la declaración que presento en 2027?
Use los montos de 2026: $16,100 soltero o casado que presenta por separado, $32,200 casados que presentan una declaración conjunta y $24,150 cabeza de familia, más cualquier monto adicional por tener 65 años o ser ciego.
¿Cuál es la deducción estándar 2027 para solteros?
Aún no se ha anunciado. Saldrá del ajuste por inflación del monto que fija la ley, redondeado hacia abajo a un múltiplo de $50, y los casados que presentan por separado usan la misma cifra. La ilustración de arriba, de $16,400 a $16,550 con una inflación del 2.0% al 3.0%, no es una cifra del IRS.
Fuentes
- Inflation-adjusted tax items by tax year irs.gov
- Rev. Proc. 2025-32 irs.gov
- 26 U.S.C. 63, Taxable income defined (standard deduction and rounding) uscode.house.gov
- Public Law 119-21 (One Big Beautiful Bill Act) congress.gov
- One Big Beautiful Bill provisions for individuals and workers irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…
Deducción estándar 2026: $16,100 a $32,200 y mayores de 65
La deducción estándar 2026 es de $16,100 para solteros y casados que presentan por separado, $32,200 para casados que presentan u…
Deducción estándar para mayores de 65: montos de 2026
La deducción estándar para mayores de 65 en 2026 es el monto normal más $2,050 adicionales para un contribuyente soltero o cabeza…
¿Cuándo salen los tramos de impuestos 2027 del IRS?
¿Cuándo salen los tramos de impuestos 2027? Al 20 de octubre de 2026 todavía no se han publicado. Según los últimos cinco años, l…
Cambios de impuestos 2027: qué hay de nuevo en su declaración
Los principales cambios de impuestos de 2027 llegan en la declaración del año tributario 2026 que se presenta en esa temporada: u…