
Tramos de impuestos de California: tasas, umbrales y la situación de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Los tramos de impuestos de California van del 1% al 12.3% en nueve tramos, y el ingreso tributable de más de $1 millón paga un 1% adicional del impuesto para servicios de salud conductual (Behavioral Health Services Tax). Según las tablas más recientes publicadas (año tributario 2025), un contribuyente soltero llega al 9.3% con $72,724 y al 12.3% con $742,953. La Junta de Impuestos de California (Franchise Tax Board) no había publicado las tablas de 2026 hasta septiembre de 2026.
- 01Tasas del impuesto sobre la renta de California
- 1%, 2%, 4%, 6%, 8%, 9.3%, 10.3%, 11.3%, 12.3%
- 02Impuesto adicional sobre más de $1 millón
- 1% del impuesto para servicios de salud conductual
- 03Deducción estándar, 2025
- $5,706 soltero; $11,412 declaración conjunta o cabeza de familia
- 04Créditos por exención, 2025
- $153 personal, por ceguera o por edad; $475 por dependiente
- 05Tablas de 2026
- La FTB todavía no las había publicado en septiembre de 2026
¿Cuáles son los tramos de impuestos de California?
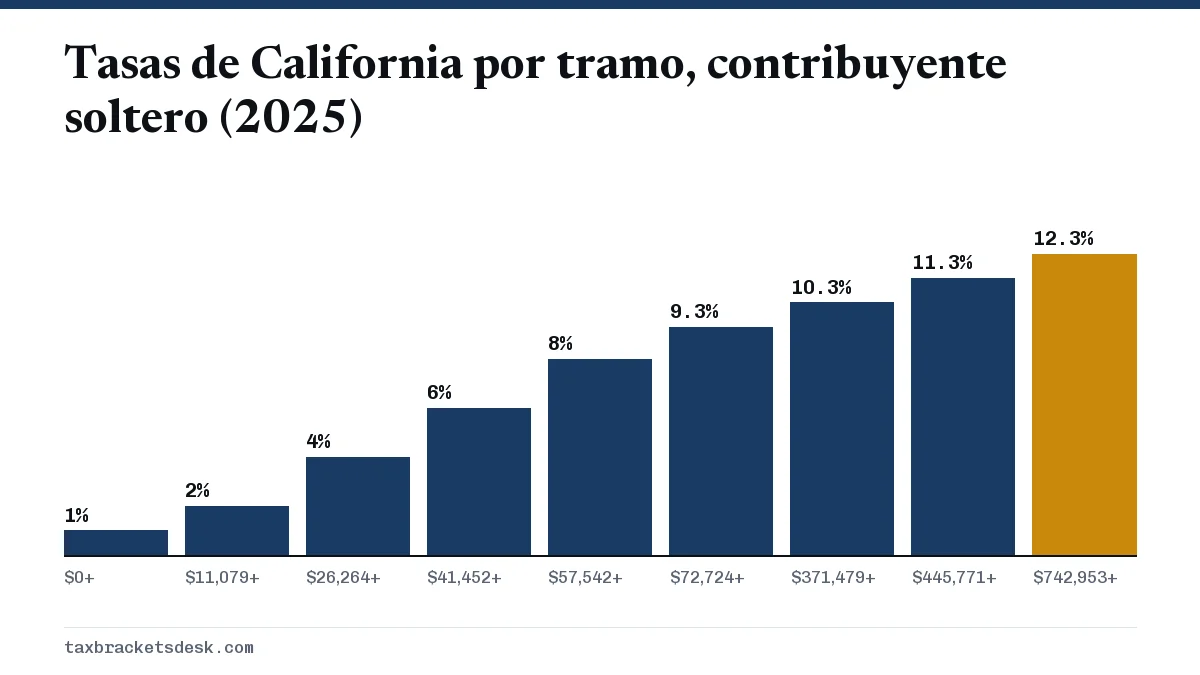
Los tramos de impuestos de California son los nueve rangos de ingreso de las tablas de tasas del estado, que tributan al 1%, 2%, 4%, 6%, 8%, 9.3%, 10.3%, 11.3% y 12.3%. Cada tasa se aplica solo al ingreso que cae dentro de su rango. La Junta de Impuestos de California (FTB) publica tres tablas: la tabla X para solteros y casados o parejas de hecho registradas (RDP) que presentan por separado, la tabla Y para casados o RDP que presentan una declaración conjunta y cónyuges sobrevivientes que califican, y la tabla Z para cabeza de familia.
Los tramos del impuesto sobre la renta de California más recientes que existen son los del año tributario 2025, es decir, las declaraciones presentadas en 2026. California ajusta cada año los umbrales de los tramos por inflación, pero hasta septiembre de 2026 la FTB no había publicado en ftb.ca.gov las tablas de tasas de 2026. Las tasas en sí están fijadas por ley; solo se mueven los límites en dólares.
| Ingreso tributable de más de | Pero no más de | Impuesto sobre el monto inferior | Tasa sobre el excedente |
|---|---|---|---|
| $0 | $11,079 | $0.00 | 1% |
| $11,079 | $26,264 | $110.79 | 2% |
| $26,264 | $41,452 | $414.49 | 4% |
| $41,452 | $57,542 | $1,022.01 | 6% |
| $57,542 | $72,724 | $1,987.41 | 8% |
| $72,724 | $371,479 | $3,201.97 | 9.3% |
| $371,479 | $445,771 | $30,986.19 | 10.3% |
| $445,771 | $742,953 | $38,638.27 | 11.3% |
| $742,953 | en adelante | $72,219.84 | 12.3% |
Tramos del impuesto sobre la renta de California para declaración conjunta y cabeza de familia
Quienes presentan una declaración conjunta tienen tramos casi exactamente el doble de anchos que los de un soltero. Los tramos de cabeza de familia quedan en medio: amplían los tramos bajos, pero llegan al 9.3% con $98,990.
| Tasa | Tabla Y (conjunta) | Tabla Z (cabeza de familia) |
|---|---|---|
| 1% | $0 | $0 |
| 2% | $22,158 | $22,173 |
| 4% | $52,528 | $52,530 |
| 6% | $82,904 | $67,716 |
| 8% | $115,084 | $83,805 |
| 9.3% | $145,448 | $98,990 |
| 10.3% | $742,958 | $505,208 |
| 11.3% | $891,542 | $606,251 |
| 12.3% | $1,485,906 | $1,010,417 |
Si su ingreso tributable en la línea 19 del Formulario 540 es de $100,000 o menos, la FTB le indica que use su tabla de impuestos en lugar de las tablas de tasas. La tabla da casi el mismo resultado, redondeado por franjas de ingreso.
¿Cuál es la tasa del impuesto sobre la renta de California sobre el ingreso de más de $1 millón?
La tasa máxima del impuesto sobre la renta de California es del 12.3%, y el ingreso tributable de más de $1 millón paga además un 1% del impuesto para servicios de salud conductual, que se declara en la línea 62 del Formulario 540, para un total combinado del 13.3% sobre esa parte. A partir de 2025, la FTB le cambió el nombre, que antes era Mental Health Services Tax (impuesto para servicios de salud mental); la tasa del 1% y el umbral de $1 millón no cambiaron.
California también grava las ganancias de capital como ingreso ordinario, sin una tasa menor para las ganancias a largo plazo. Por eso, una venta grande de acciones o de una vivienda puede llevar parte de la ganancia al rango del 10.3% al 13.3%, a diferencia del sistema federal que se describe en nuestra guía del impuesto sobre las ganancias de capital.
Deducción estándar y créditos por exención
La deducción estándar de California para 2025 es de $5,706 para solteros y casados/RDP que presentan por separado, y de $11,412 para quienes presentan una declaración conjunta, cabezas de familia y cónyuges sobrevivientes que califican. Eso es mucho menos que el monto federal, así que el ingreso tributable de California suele ser mayor que el ingreso tributable federal.
En lugar de deducciones por exención personal, California da créditos por exención que se restan directamente del impuesto: $153 por cada exención personal, por ceguera y por edad (65 años o más), y $475 por dependiente para 2025. Estos créditos se reducen cuando el AGI federal supera los $252,203 para solteros, $504,411 para declaración conjunta y $378,310 para cabeza de familia.
| Concepto | Monto |
|---|---|
| Deducción estándar, soltero o por separado | $5,706 |
| Deducción estándar, conjunta, cabeza de familia, cónyuge sobreviviente | $11,412 |
| Crédito por exención personal, por ceguera o por edad | $153 cada uno |
| Crédito por exención por dependiente | $475 cada uno |
| Inicio de la reducción de los créditos (AGI federal) | $252,203 soltero; $504,411 conjunta; $378,310 cabeza de familia |
¿California tiene impuestos locales sobre la renta?
No. Las ciudades y los condados de California no cobran a sus residentes un impuesto personal sobre la renta de los salarios, así que su declaración estatal es la única declaración de impuesto sobre la renta además de la federal. Los impuestos locales sobre las ventas y la propiedad sí se aplican.
Su talón de pago sí muestra una deducción estatal más: el Seguro Estatal de Incapacidad (SDI). El folleto del Formulario 540 de 2025 señala que ahora todos los salarios están sujetos a las contribuciones de los trabajadores al SDI, sin tope salarial. El SDI es una contribución sobre la nómina, no un impuesto sobre la renta, y es independiente de sus tramos de California.
¿California cambió las tasas para 2026?
Las nueve tasas y el impuesto del 1% sobre más de $1 millón no cambian para 2026. Lo que cambia es el umbral en dólares de cada tramo, que California ajusta por inflación cada año; los umbrales de 2026 no se habían publicado en el sitio de la FTB hasta septiembre de 2026. Mientras tanto, las tablas de 2025 son una buena guía para estimar el impuesto de 2026, ya que el ajuste mueve cada umbral solo un pequeño porcentaje.
Cambios recientes que conviene conocer: el nuevo nombre del impuesto para servicios de salud conductual para 2025 y una regla que permite reclamar el crédito por exención por dependiente para un dependiente sin número de Seguro Social ni Número de Identificación Personal del Contribuyente (ITIN) presentando el formulario FTB 3568. En general, California no adopta automáticamente los cambios federales, así que una nueva deducción federal no reduce el impuesto de California a menos que el estado la apruebe.
Ejemplos resueltos: el impuesto sobre la renta de California con ingresos reales
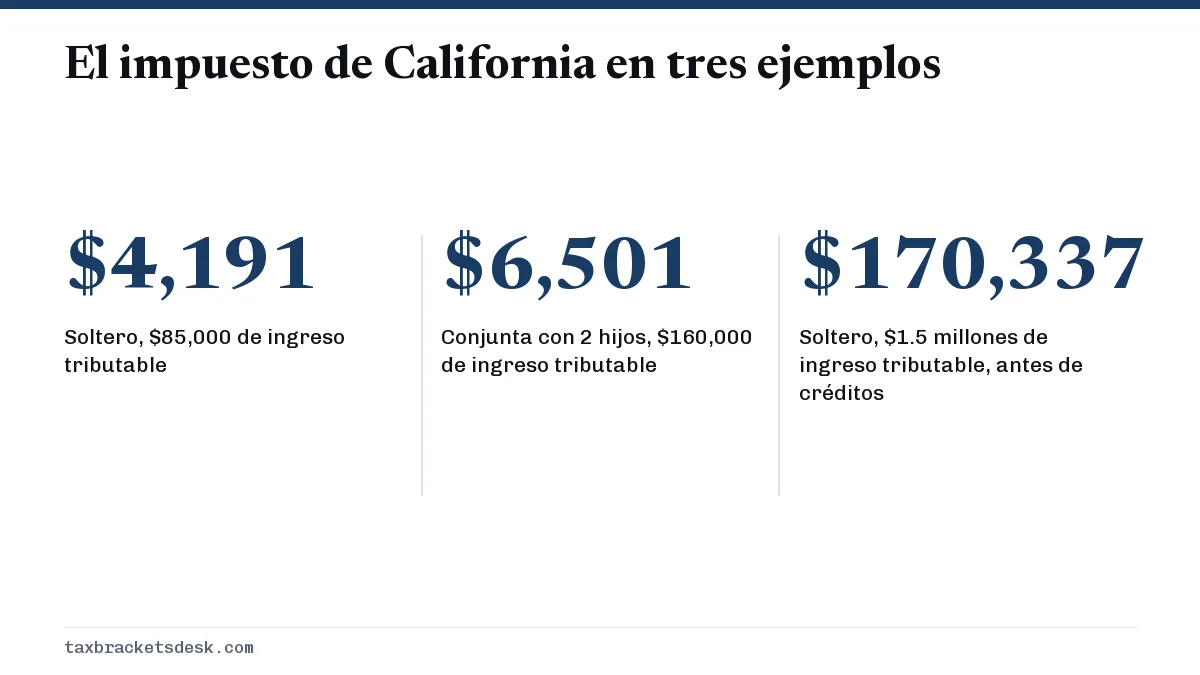
Contribuyente soltero que gana $90,706
- Un salario de $90,706 menos la deducción estándar de $5,706 deja $85,000 de ingreso tributable.
- Tabla X: $85,000 cae en el tramo del 9.3%, que empieza en $72,724. El impuesto es $3,201.97 más el 9.3% de $12,276 ($1,141.67), es decir, $4,343.64.
- Reste el crédito por exención personal de $153: $4,190.64.
- Eso equivale a cerca del 4.6% del salario, aunque la tasa marginal es del 9.3%. Nuestra página sobre la tasa marginal explica la diferencia.
Pareja casada con dos hijos, $160,000 de ingreso tributable
- Tabla Y: $160,000 está en el tramo del 9.3%, que empieza en $145,448. El impuesto es $6,403.94 más el 9.3% de $14,552 ($1,353.34), es decir, $7,757.28.
- Créditos por exención: dos créditos personales de $153 y dos créditos por dependiente de $475, $1,256 en total. Su AGI federal es menor de $504,411, así que no hay reducción.
- Impuesto de California: $7,757.28 menos $1,256 = $6,501.28.
Contribuyente soltero con $1.5 millones de ingreso tributable
La tabla X da $72,219.84 más el 12.3% de $757,047, es decir, $165,336.62. El impuesto para servicios de salud conductual agrega el 1% de los $500,000 que pasan de $1 millón, $5,000, para un total de $170,336.62 antes de créditos; con este ingreso el crédito por exención ya se eliminó. En el lado federal, para 2026 solo se pueden detallar $40,400 de impuestos estatales y locales, y menos con este ingreso, como muestra nuestra página sobre el tope de la deducción SALT.
Para ver cómo se comparan estas cifras con las de otros estados grandes, consulte las tasas de impuestos estatales sobre la renta y la página de tasas del impuesto sobre la renta de Nueva York, o la lista de estados sin impuesto sobre la renta.
Preguntas frecuentes
¿Cuánto impuesto sobre la renta se paga en California con $100,000?
Para un contribuyente soltero, $100,000 de ingreso tributable cae en el tramo del 9.3% de la tabla de 2025. El impuesto es $3,201.97 más el 9.3% de lo que pasa de $72,724, unos $5,739, antes del crédito por exención personal de $153, una tasa promedio cercana al 5.6%.
¿A partir de qué ingreso se paga el 9.3% en California?
En las tablas de 2025, el 9.3% empieza en $72,724 de ingreso tributable para solteros, $145,448 para declaración conjunta y $98,990 para cabeza de familia. Solo el ingreso por encima de esos puntos tributa al 9.3%.
¿La tasa máxima de impuestos de California es del 13.3%?
Sí, en la práctica. El tramo máximo es del 12.3%, y el impuesto del 1% para servicios de salud conductual se aplica al ingreso tributable de más de $1 millón, así que el ingreso por encima de $1 millón que también está en el tramo máximo tributa al 13.3%.
¿Cuándo salen los tramos de impuestos de California de 2026?
La FTB no había publicado las tablas de tasas de 2026 hasta septiembre de 2026. Aparecerán en la página de calculadora, tablas y tasas de la FTB y en el folleto del Formulario 540 de 2026; las tasas siguen iguales y solo cambian los umbrales.
¿California grava las ganancias de capital de otra manera?
No. California grava las ganancias de capital a las mismas tasas que los salarios, del 1% al 12.3%, más el impuesto del 1% sobre más de $1 millón. No hay una tasa reducida para las ganancias a largo plazo.
Fuentes
- FTB, 2025 California tax rate schedules ftb.ca.gov
- FTB, 2025 Form 540 Personal Income Tax Booklet ftb.ca.gov
- FTB, Tax calculator, tables, rates ftb.ca.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.