
Impuesto sobre la renta de Pensilvania: la tasa fija del 3.07% más los impuestos locales sobre salarios
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El impuesto sobre la renta de Pensilvania es una tasa fija del 3.07% sobre el ingreso tributable, sin deducción estándar ni exención personal, según el Departamento de Ingresos de Pensilvania (Pennsylvania Department of Revenue). La mayoría de los residentes pagan además un impuesto local sobre los ingresos del trabajo, por lo general del 1% o más, y los residentes de Filadelfia pagan un impuesto municipal sobre salarios (Wage Tax) del 3.735% sobre la paga desde el 1 de julio de 2026.
- 01Tasa del impuesto sobre la renta de PA
- 3.07% fija
- 02Deducción estándar o exención
- Ninguna
- 03Wage Tax de Filadelfia desde el 1 de julio de 2026
- 3.735% residentes; 3.425% no residentes
- 04Tope del EIT local en la mayoría de los lugares
- 1% combinado entre el municipio y el distrito escolar
- 05Crédito Working Pennsylvanians Tax Credit
- 10% del EITC federal, reembolsable
- 06Límite de condonación total del impuesto, soltero
- $6,500 de ingreso de elegibilidad más $9,500 por dependiente
¿Cuál es la tasa del impuesto sobre la renta de Pensilvania?
La tasa del impuesto sobre la renta de PA es del 3.07%, aplicada al ingreso tributable de los residentes y al ingreso de fuente de Pensilvania de los no residentes. El Departamento de Ingresos indica que, a diferencia del sistema federal, Pensilvania no permite deducción estándar ni exención personal, así que la tasa se aplica desde el primer dólar tributable. Los residentes presentan el Formulario PA-40, Pennsylvania Personal Income Tax Return (declaración del impuesto sobre la renta personal de Pensilvania), a más tardar el 15 de abril, en papel o gratis por medio de myPATH.
Eso hace que el impuesto sobre la renta de Pensilvania sea uno de los más fáciles de calcular del país: multiplique el ingreso tributable por 0.0307. También es una de las tasas fijas más bajas, por debajo del 4.95% que cobra Illinois. Lo difícil es determinar qué cuenta como ingreso tributable, porque Pensilvania no parte del ingreso bruto ajustado federal.
Cómo grava Pensilvania los ingresos: ocho clases, una sola tasa
Pensilvania no tiene tramos. En su lugar, el PA-40 clasifica los ingresos en ocho clases y grava el total combinado al 3.07%: remuneración; intereses; dividendos; ganancias netas de un negocio, profesión o granja; ganancias netas por la venta de bienes; ingreso neto de alquileres, regalías, patentes y derechos de autor; ingresos de herencias o fideicomisos; y ganancias de juegos de azar y lotería.
Una pérdida en una clase no puede reducir los ingresos de otra. Una pérdida de $5,000 en un alquiler no reduce el impuesto sobre su salario, y tampoco puede trasladarse a un año posterior. Esta es la regla que más sorprende a quienes se mudan a Pensilvania desde estados que siguen la declaración federal.
| Concepto | Declaración federal | PA-40 de Pensilvania |
|---|---|---|
| Aportes del empleado al 401(k) y al 403(b) | Excluidos del salario | Tributan cuando se aportan |
| Pagos del plan de jubilación después de la edad de jubilación | Tributables | No tributables |
| Beneficios del Seguro Social | Hasta el 85% tributable | No tributables |
| Deducción estándar | Sí | Ninguna |
| Gastos de empleado no reembolsados | No deducibles | Costos directos permitidos en el Anexo UE de PA (PA Schedule UE) |
Como los aportes del empleado a la jubilación tributan al entrar, el salario de PA que figura en su W-2 suele ser más alto que el salario federal de la casilla 1. Cuando ese mismo dinero sale después de la edad de jubilación, Pensilvania no vuelve a gravarlo. El tratamiento federal de los retiros del plan se explica en impuestos sobre los retiros del 401(k).
¿Pensilvania tiene impuestos locales sobre la renta?
Sí. Casi todos los residentes de Pensilvania deben un impuesto local sobre los ingresos del trabajo (earned income tax, EIT) por sus salarios y ganancias netas, que cobran el municipio y el distrito escolar donde viven. Según la Ley 32 de 2008 (Act 32), los empleadores lo retienen, y el Departamento de Desarrollo Comunitario y Económico (DCED) publica la tasa de cada zona y su código de subdivisión política (PSD).
Cómo se fija la tasa del impuesto local sobre los ingresos del trabajo en Pensilvania
- La mayoría de los municipios y distritos escolares tienen un límite combinado del 1%, normalmente repartido 50/50 cuando ambos cobran el impuesto. Algunos distritos escolares tienen tasas aprobadas por los votantes por encima de ese límite.
- El impuesto del distrito escolar de Pittsburgh tiene un límite del 2%, y el impuesto de Filadelfia no tiene límite legal.
- Los distritos escolares no pueden gravar a los no residentes, pero el municipio donde usted trabaja puede cobrar una tasa para no residentes, a menudo del 1% o del 0.5%.
- Su empleador retiene la mayor de las dos tasas, la de residente o la de no residente donde trabaja, así que usted paga un solo EIT, no dos.
- Muchas zonas también cobran un Local Services Tax (impuesto por servicios locales), una cantidad anual fija por trabajador que se retiene del sueldo.
Cada residente debe presentar una declaración anual del impuesto local sobre los ingresos del trabajo ante el recaudador de impuestos de su zona de residencia a más tardar el 15 de abril, aunque el empleador haya retenido la cantidad correcta. Busque su tasa con el buscador por dirección del DCED antes de dar por hecho que es del 1%.
Wage Tax de Filadelfia
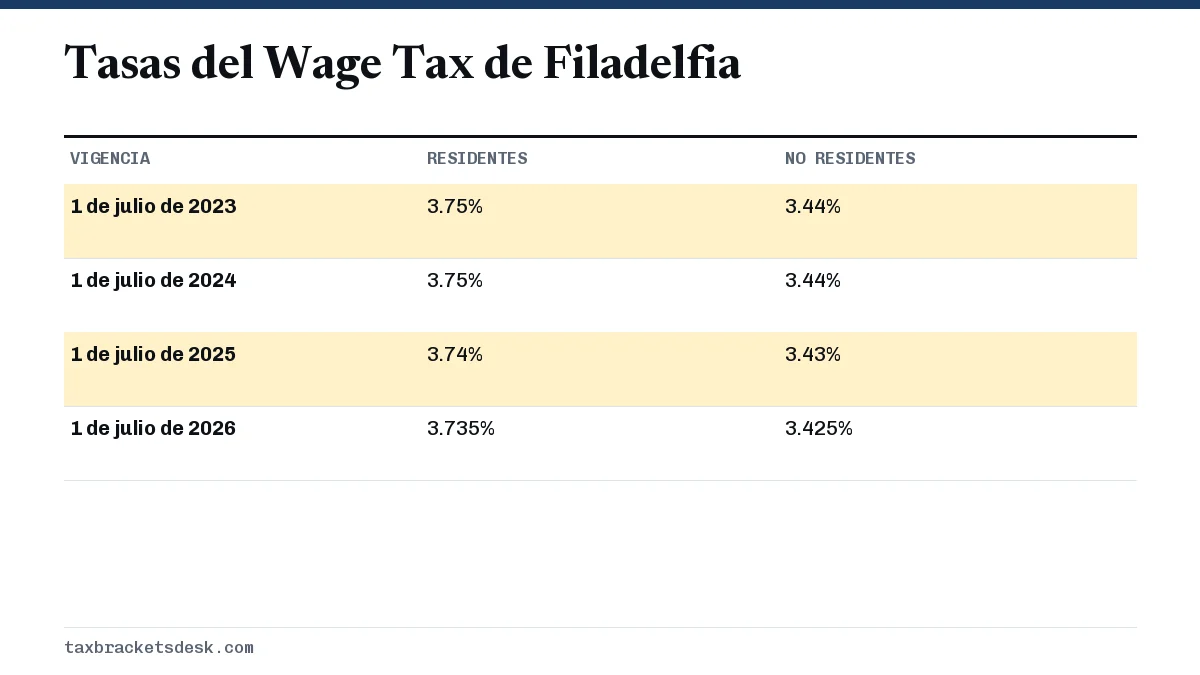
Filadelfia reemplaza el EIT con su propio impuesto sobre salarios, el Wage Tax. La ciudad de Filadelfia indica una tasa del 3.735% para residentes y del 3.425% para no residentes desde el 1 de julio de 2026, frente al 3.74% y el 3.43% del año anterior, como parte de un calendario de recortes graduales a cinco años.
¿Pensilvania cambió su tasa del impuesto sobre la renta para 2026?
No. A septiembre de 2026, el Departamento de Ingresos sigue indicando una tasa del impuesto sobre la renta personal del 3.07%, vigente desde 2004. El cambio que importa para el año tributario 2025 y siguientes es el Working Pennsylvanians Tax Credit (crédito tributario para los trabajadores de Pensilvania), creado en el presupuesto 2025-26 firmado el 12 de noviembre de 2025.
El crédito equivale al 10% de su Crédito Tributario por Ingreso del Trabajo (EITC) federal y es reembolsable, así que lo recibe aunque no deba impuesto de Pensilvania. El departamento lo calcula a partir de la declaración federal, con un máximo de $805 para el año tributario 2025. Con el crédito federal máximo de 2026 del IRS, de $8,231, el máximo de 2026 resulta de alrededor de $823 (cálculo nuestro; el departamento todavía no lo ha publicado). Consulte el crédito por ingreso del trabajo de 2026 para la parte federal.
Condonación del impuesto (Tax Forgiveness) para ingresos bajos
La condonación del impuesto (Tax Forgiveness), que se reclama en el Anexo SP de PA (PA Schedule SP), cancela parte o la totalidad del impuesto del 3.07% para los hogares de bajos ingresos. Usa el ingreso de elegibilidad, que suma al ingreso tributable algunas partidas no tributables, como la pensión alimenticia del cónyuge y los regalos, pero deja fuera el Seguro Social y la manutención de los hijos.
| Hogar | Condonación del 100% hasta | Condonación del 10% hasta |
|---|---|---|
| Soltero, sin dependientes | $6,500 | $8,750 |
| Casado, sin dependientes | $13,000 | $15,250 |
| Cada dependiente suma | $9,500 | $9,500 |
| Casado con dos dependientes | $32,000 | $34,250 |
Ejemplo resuelto: impuesto sobre la renta de Pensilvania con un salario de $60,000
Tome a un residente soltero de Pensilvania que gana un salario de $60,000 en 2026, aporta $4,000 a un 401(k) y no tiene otros ingresos. El salario federal de la casilla 1 sería de $56,000, pero la remuneración de Pensilvania es de $60,000 completos.
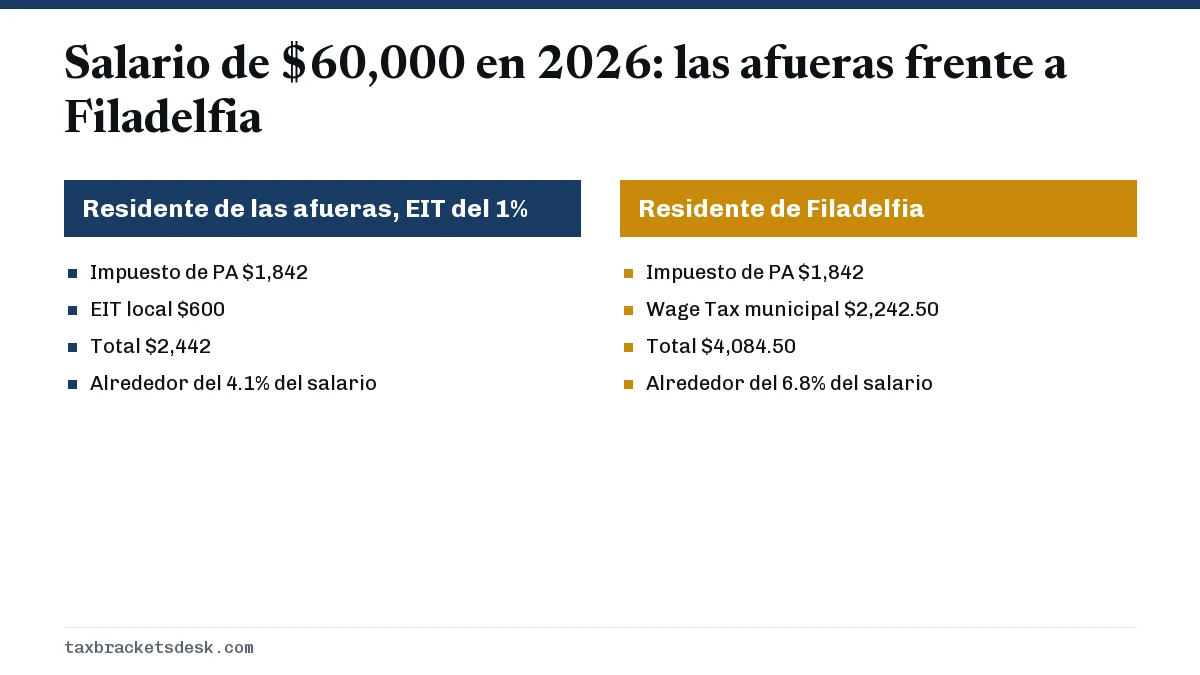
- Remuneración tributable de Pensilvania: $60,000 (el aporte al 401(k) no se excluye).
- Impuesto estatal: $60,000 x 3.07% = $1,842.
- EIT local en un municipio y distrito escolar con una tasa combinada del 1% para residentes: $600.
- Total de impuestos estatal y local sobre la renta: $2,442, alrededor del 4.1% del salario.
Si el mismo trabajador viviera en Filadelfia, el Wage Tax reemplazaría el EIT de $600. Con la paga repartida de forma uniforme en 2026, la mitad del año tributa al 3.74% ($1,122) y la otra mitad al 3.735% ($1,120.50), lo que da $2,242.50 de Wage Tax y $4,084.50 en total. Eso es alrededor de $1,640 más de lo que paga el residente de las afueras con la misma paga.
Compare estos totales con los estados de tasas progresivas en tasas del impuesto estatal sobre la renta; un residente de New Jersey con la misma paga podría pagar más o menos según sus exenciones, como se muestra en la página de tasas de impuestos de New Jersey. Georgia, otro estado de tasa fija, se explica en tasa del impuesto sobre la renta de Georgia.
Preguntas frecuentes
¿El impuesto estatal de Pensilvania es del 3.07% para todos?
Sí. Todos los residentes pagan el 3.07% sobre el ingreso tributable de Pensilvania, sin importar la cantidad ni el estado civil tributario. A los hogares de bajos ingresos se les puede cancelar una parte o la totalidad mediante la condonación del impuesto en el Anexo SP.
¿Por qué mi salario de PA es más alto que mi salario federal en el W-2?
Pensilvania grava los aportes del empleado al 401(k), al 403(b) y a planes similares de remuneración diferida cuando usted los hace, mientras que el salario federal de la casilla 1 los excluye. A cambio, las distribuciones de jubilación que califican después de la edad de jubilación no tributan en Pensilvania.
¿Cómo encuentro mi tasa del impuesto local sobre los ingresos del trabajo en Pensilvania?
Use el buscador por dirección de la Ley 32 del DCED en dced.pa.gov para encontrar su código PSD y la tasa del EIT para residentes de su municipio y distrito escolar. Entregue a su empleador un formulario de certificación de residencia (Residency Certification Form) para que retenga la tasa correcta.
¿Pensilvania cobra impuestos sobre el Seguro Social y las pensiones?
No. Los beneficios del Seguro Social y de jubilación ferroviaria nunca tributan en Pensilvania, y las distribuciones de planes de jubilación que califican después de la edad de jubilación se excluyen de la remuneración. Los retiros anticipados antes de la jubilación pueden tributar en parte.
¿Los residentes de Filadelfia pagan el Wage Tax y además el impuesto estatal?
Sí. Los residentes de Filadelfia pagan el impuesto estatal del 3.07% en el PA-40 más el Wage Tax municipal del 3.735% sobre la paga desde el 1 de julio de 2026. El Wage Tax ocupa el lugar del impuesto local sobre los ingresos del trabajo, así que no hay un EIT aparte.
Fuentes
- PA Department of Revenue, Personal Income Tax pa.gov
- PA Department of Revenue, Personal Income Tax Guide: Gross Compensation pa.gov
- PA Department of Revenue, Tax Forgiveness pa.gov
- PA Department of Revenue, Working Pennsylvanians Tax Credit pa.gov
- DCED, Act 32 local income tax information and Policy and Procedure Manual dced.pa.gov
- City of Philadelphia, Wage Tax (employers) phila.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.